


Wally Rhines预测硅晶体管增长将持续至2038年
在最近的CXO Cyience网络研讨会上,半导体资深专家Wally Rhines概述了行业后疫情复苏态势,并预测硅晶体管部署将持续增长至2038年。
半导体和电子设计自动化(EDA)生态系统是现代生活的隐形基石——从笔记本、智能手机到冰箱、机器人等。作为该领域公认权威,Rhines分享了对行业韧性和未来机遇的专家视角。
后疫情复苏
尽管全球干扰持续,半导体板块仍具备反弹态势。2019年因存储价格下跌回落,2020年适度放缓,但就业影响有限。关键增长驱动力包括汽车和通信市场。
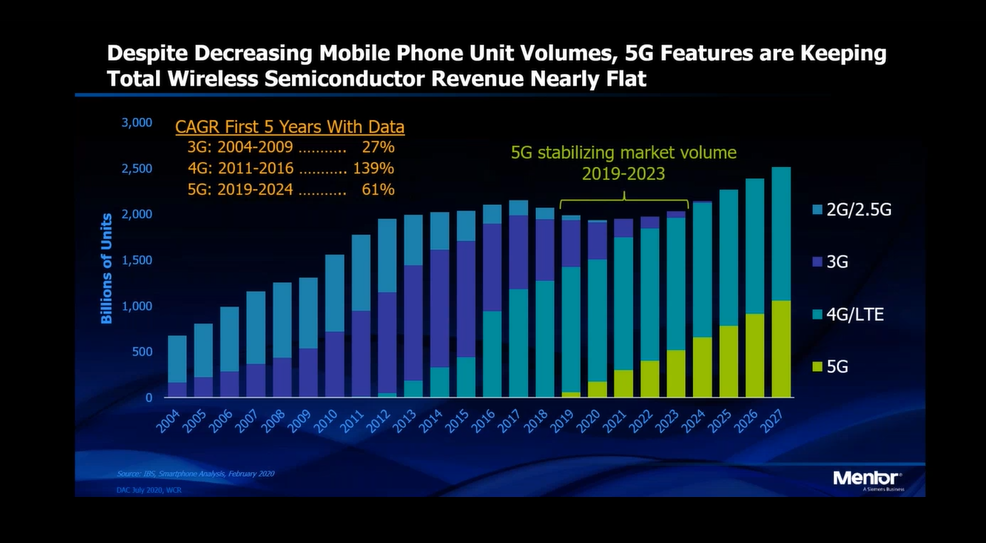
5G采用将抵消4G设备需求下滑,因新手机采用更先进射频硅。目前通信板块占$2.5万亿行业营收近40%。
汽车扩张
汽车领域是硅需求主要催化剂。约500家公司开发电动汽车(EV),277家追求自动驾驶项目。虽部分可能折戟,但巨大投资规模推动持续芯片消费。面向自动驾驶系统的新型高效芯片架构进一步提振板块上行空间。
研发承诺
历史上,半导体过去35年持续投入约14%营收用于研发,实现快速创新周期。行业预期后疫情需求将仰赖解决新兴用例的前沿产品。
《摩尔定律后预测半导体商业趋势》关键预测
硅晶体管增长至2038年
Rhines应用Gompertz(S曲线)模型预测,硅晶体管部署将持续增加至2038年,此后增长放缓但以较低速度继续。
市场份额悖论
行业整体营收上升,但前50大公司市场份额收缩——因反复创新浪潮推高新进入者。德州仪器(TI)是罕见常数,通过转型模拟和功率器件锁定41%营业利润率。
无厂投资激增
风投流入无厂IC企业2017年激增,2018年达$35亿。此激增契合AI和神经形态计算需求,推动新架构开发。
结论
半导体版图持续快速演进。理解过往趋势和新兴驱动力,对利益相关者驾驭这一动态行业至关重要。
嵌入式