


AI芯片初创企业趋于平稳,行业重心转向自研方案
科技界虽庆祝AI复兴,但AI芯片初创企业涌入势头已趋平稳。Google、Amazon、Meta等成熟超大规模企业正构建满足特定负载的专有处理器,提高数据中心市场新进入者门槛。
机器学习(ML)技术持续快速演进,新神经网络架构涌现于各电子系统。
Arteris首席运营官Laurent Moll预测"每个人的SoC都将集成某种形式的AI。"此趋势利好Arteris,其核心业务提供片上网络(NoC)IP和开发工具,助各规模企业无缝嵌入AI。
对AI芯片初创企业而言,竞争加剧,更难在利基市场立足。
EE Times下月将发布"Silicon 100"(2021版),年度新兴电子半导体初创企业榜。跟踪行业二十年的作者Peter Clarke报告称,专用AI芯片初创企业数量较去年趋平。他警告行业可能已达"峰值AI"阶段。
简而言之,AI芯片初创企业黄金时代可能结束。
Tirias Research首席分析师Kevin Krewell预见持续并购活动。"初创融资激增追随Intel收购Nervana,向投资者发出清晰退出信号,"他指出。"市场当前容纳AI企业超可持续负载。预期唯有最创新——尤其探索模拟或光学方案者——生存。最终AI/ML负载将集成进更大SoC或小芯片架构。"
Laurent Moll
Arteris近期采访新任COO、前高通工程副总裁兼长期Arteris CTO。请他解读当前AI芯片格局与初创未来方向。
淘金热Moll将AI繁荣比作"见过最大淘金热之一"。淘金者既含资深硅开发者也含无晶圆厂经验新手,争夺同一块蛋糕。
扩大开发者基础和多元应用虽利好Arteris,但对AI芯片初创企业构建不同现实。它们不仅面对同行竞争,还面对超大规模企业和汽车OEM,后者开发定制硅支持专有系统。
仍处扩张期AI芯片市场仍处扩张期,全板块持续探索。但数据中心细分现现"一点秩序",超大规模企业通过设计内部加速器掌控局面,针对自有数据集定制。
Moll解释超大规模企业拥有独家数据集和专有软件栈,能针对特定负载优化硅。相比之下,小型初创企业开拓新颖SoC架构、SRAM/DRAM用法、堆叠、光互联以相对现成方案提供卓越AI性能。
超大规模企业却常选验证架构。Google TPU即非革命性设计,却为其目标负载交付卓越性能。
问新兴初创能否切入超大规模数据中心,Moll持怀疑。"除非技术证明不可或缺,小企业不太可能在该环境立足——或被超大规模企业收购。"
他总结超大规模心态:"他们知晓数据集和期望架构。初创提供引人注目的高性能方案时,他们将收购IP和团队强化自有产品。"
Krewell同意,指出唯有"惊艳"成就如Cerebras晶圆级芯片的初创才获超大规模青睐。NVIDIA凭无处不在的软件生态和可扩展性仍是默认AI平台。
边缘端如何?边缘AI呈现不同机遇组合。市场仍宽广,许多参与者仍在确定如何应用AI并高效实现。
点击查看大图
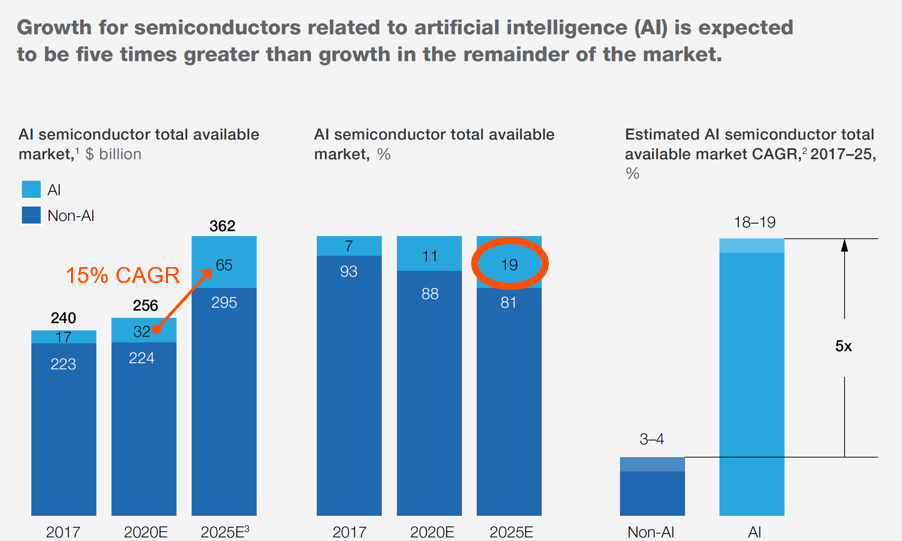
2025年半导体TAM 19%将关联AI/ML。(来源:Bernstein;Cisco;Gartner;IC Insights;IHS Markit;Machina Research;McKinsey Analysis — Arteris汇编)
Krewell强调边缘仍大多未开发。向传感器和边缘设备添加ML,尤其低功耗模拟和存内计算方案显露希望。他预见边缘处理器INT4和INT2推理有巨大潜力,在极小功耗和内存占用下平衡精度。
但应用多样性也可能引发"边缘AI"炒作周期,因术语缺乏精确定义常被初创泛用。
Moll视角见两边缘趋势:(1)嵌入多功能芯片的AI——驱动最快增长,尤其智能手机AI加速器赋能语音视觉功能;(2)大型专用AI芯片,仍属演进利基。
汽车AI车载AI采用跨越高级驾驶辅助系统(ADAS)至全自动驾驶。Moll设想解决方案谱系——从轻量计算机视觉芯片至处理高吞吐推理的大型AI处理器。
专有芯片现存厂商主导ADAS,自动驾驶市场为生产大型AI硅初创提供沃土。但汽车OEM也转向垂直整合,如特斯拉"全自动驾驶"计算机和大众宣布设计高功率芯片计划。
Arteris接获OEM询盘,寻求理解全栈并保持对将重塑车辆架构硅的控制。
Recogni、Blaize、Mythic等初创瞄准汽车作为边缘AI细分,但具体部署路径仍不确定。
Krewell指出汽车平台仍在演进。分布式架构提供模块化和风险缓解但成本复杂度更高。他强调平衡边缘智能以减少数据流量、延迟和功耗分配的重要性。
AI战场从芯片转向软件Moll和Krewell一致认为焦点从硅转向软件。部署ML需强健软件生态和低代码工具,赋能嵌入式设计师为特定应用创建定制模型。
问为何重返Arteris,Moll引两因:一、Arteris占关键利基通过NoC IP组装大型复杂SoC;二、收购Magillem增添强大软件层补充硬件供给。
总之,AI格局在演进。初创面临超大规模内研方案激烈竞争,但边缘和汽车市场仍存机遇——前提是硅与软件集成创新。
>> 本文最初发表于姊妹网站EE Times。
物联网技术