


哪种激光雷达波长将主导汽车应用?
在高级驾驶辅助系统 (ADAS) 和自动驾驶汽车快速演进的格局中,激光雷达波长选择是塑造性能、成本和安全的关键决策。本文从技术、市场和经济因素审视当前近红外 (NIR) 激光雷达为何优于短波红外 (SWIR),并提供基于证据的视角判断哪种波长可能胜出。
传感器融合:自主感知的支柱
ADAS 和自动驾驶依赖三大互补传感器:摄像头、雷达、激光雷达。各模态贡献独特优势——摄像头视觉细节、雷达速度数据、激光雷达精确 3D 深度。融合这些流,车辆能构建稳健、冗余感知模型,对生命关键决策至关重要。
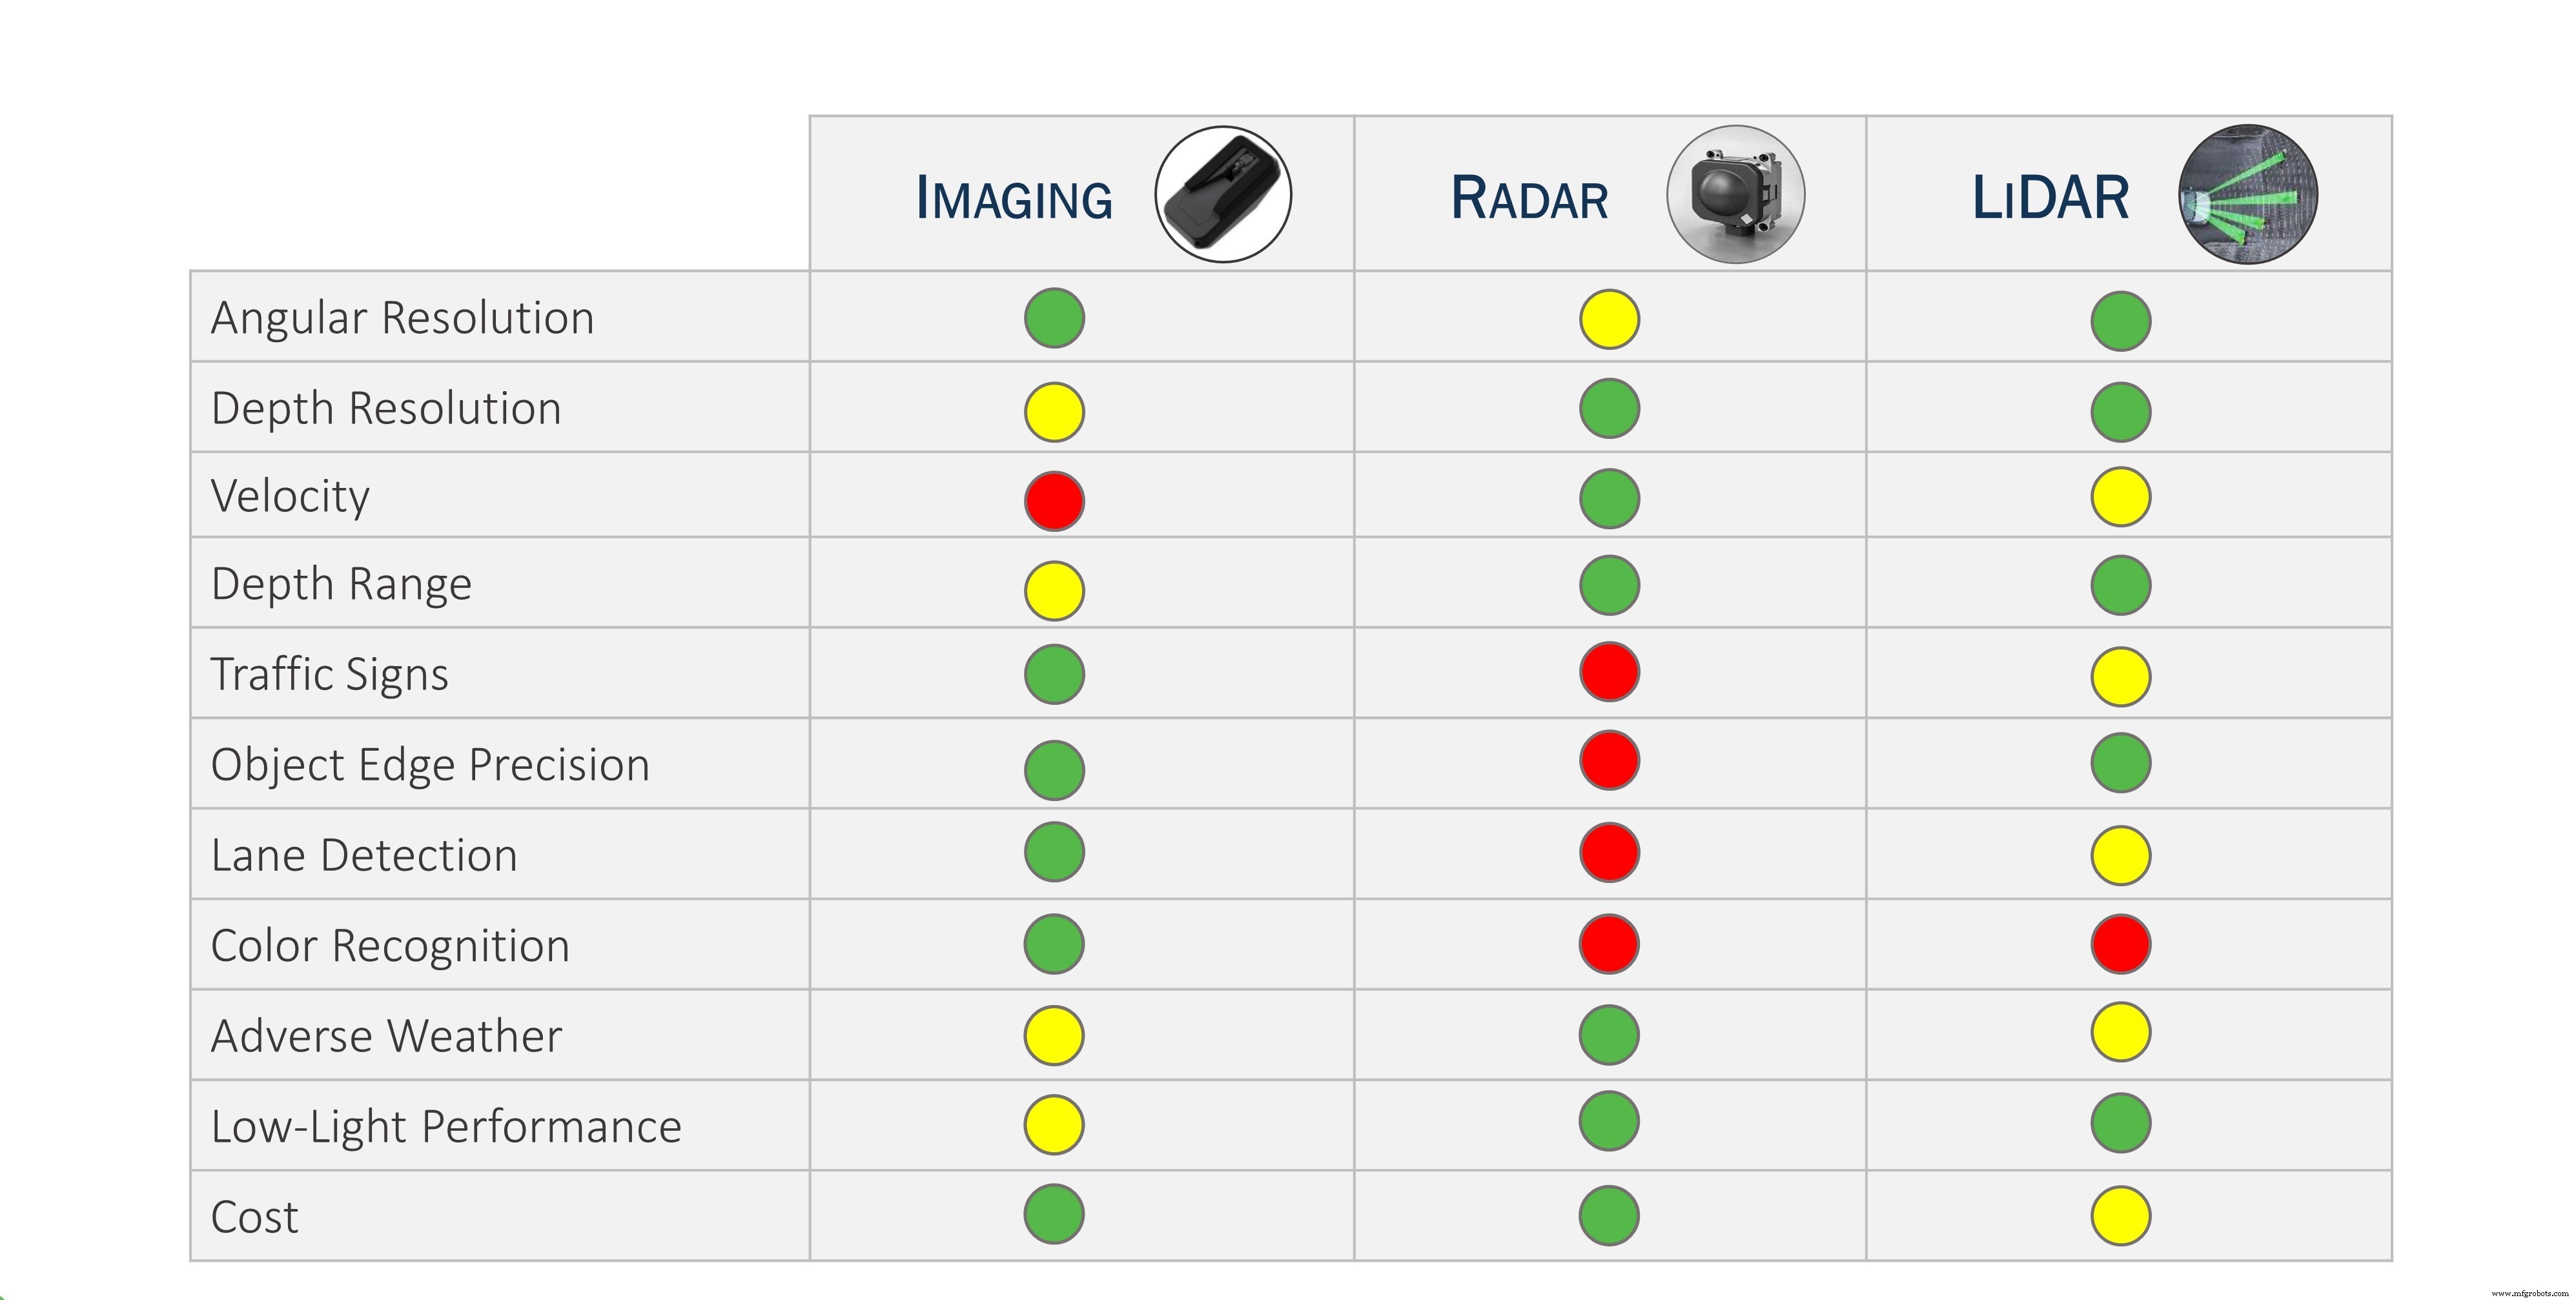
图 1:摄像头、雷达、激光雷达数据融合提供全面态势感知。
激光雷达市场动态
汽车激光雷达有望爆发增长,从 2020 年 3900 万美元增至 2025 年预计 17.5 亿美元,据 Yole Développement。超 100 家公司竞争,2020 年累计投资超 15 亿美元——远超随后 SPAC 驱动 IPO 潮。这种集中暗示不可避免整合,历史上以太网和 VHS 即是如此。
车企 OEM 要求传感器低成本、高可靠、能探测低反射率目标。当供应商满足这些标准,OEM 对底层波长技术基本无偏好。问题因此变为:哪种波长将占主导?
激光雷达架构:直接飞行时间 vs. 调频连续波
直接飞行时间 (dToF) 激光雷达仍是行业标准。发射短激光脉冲,测量返回时间计算距离,光速原理直接应用。调频连续波 (FMCW) 激光雷达,即相干激光雷达,混合发射和反射信号同步提取距离和速度。FMCW 提供引人优势但因复杂度和成本较高而少见。
图 2 展示典型 dToF 方框图,突出激光、光学收发器、探测器、信号处理链。
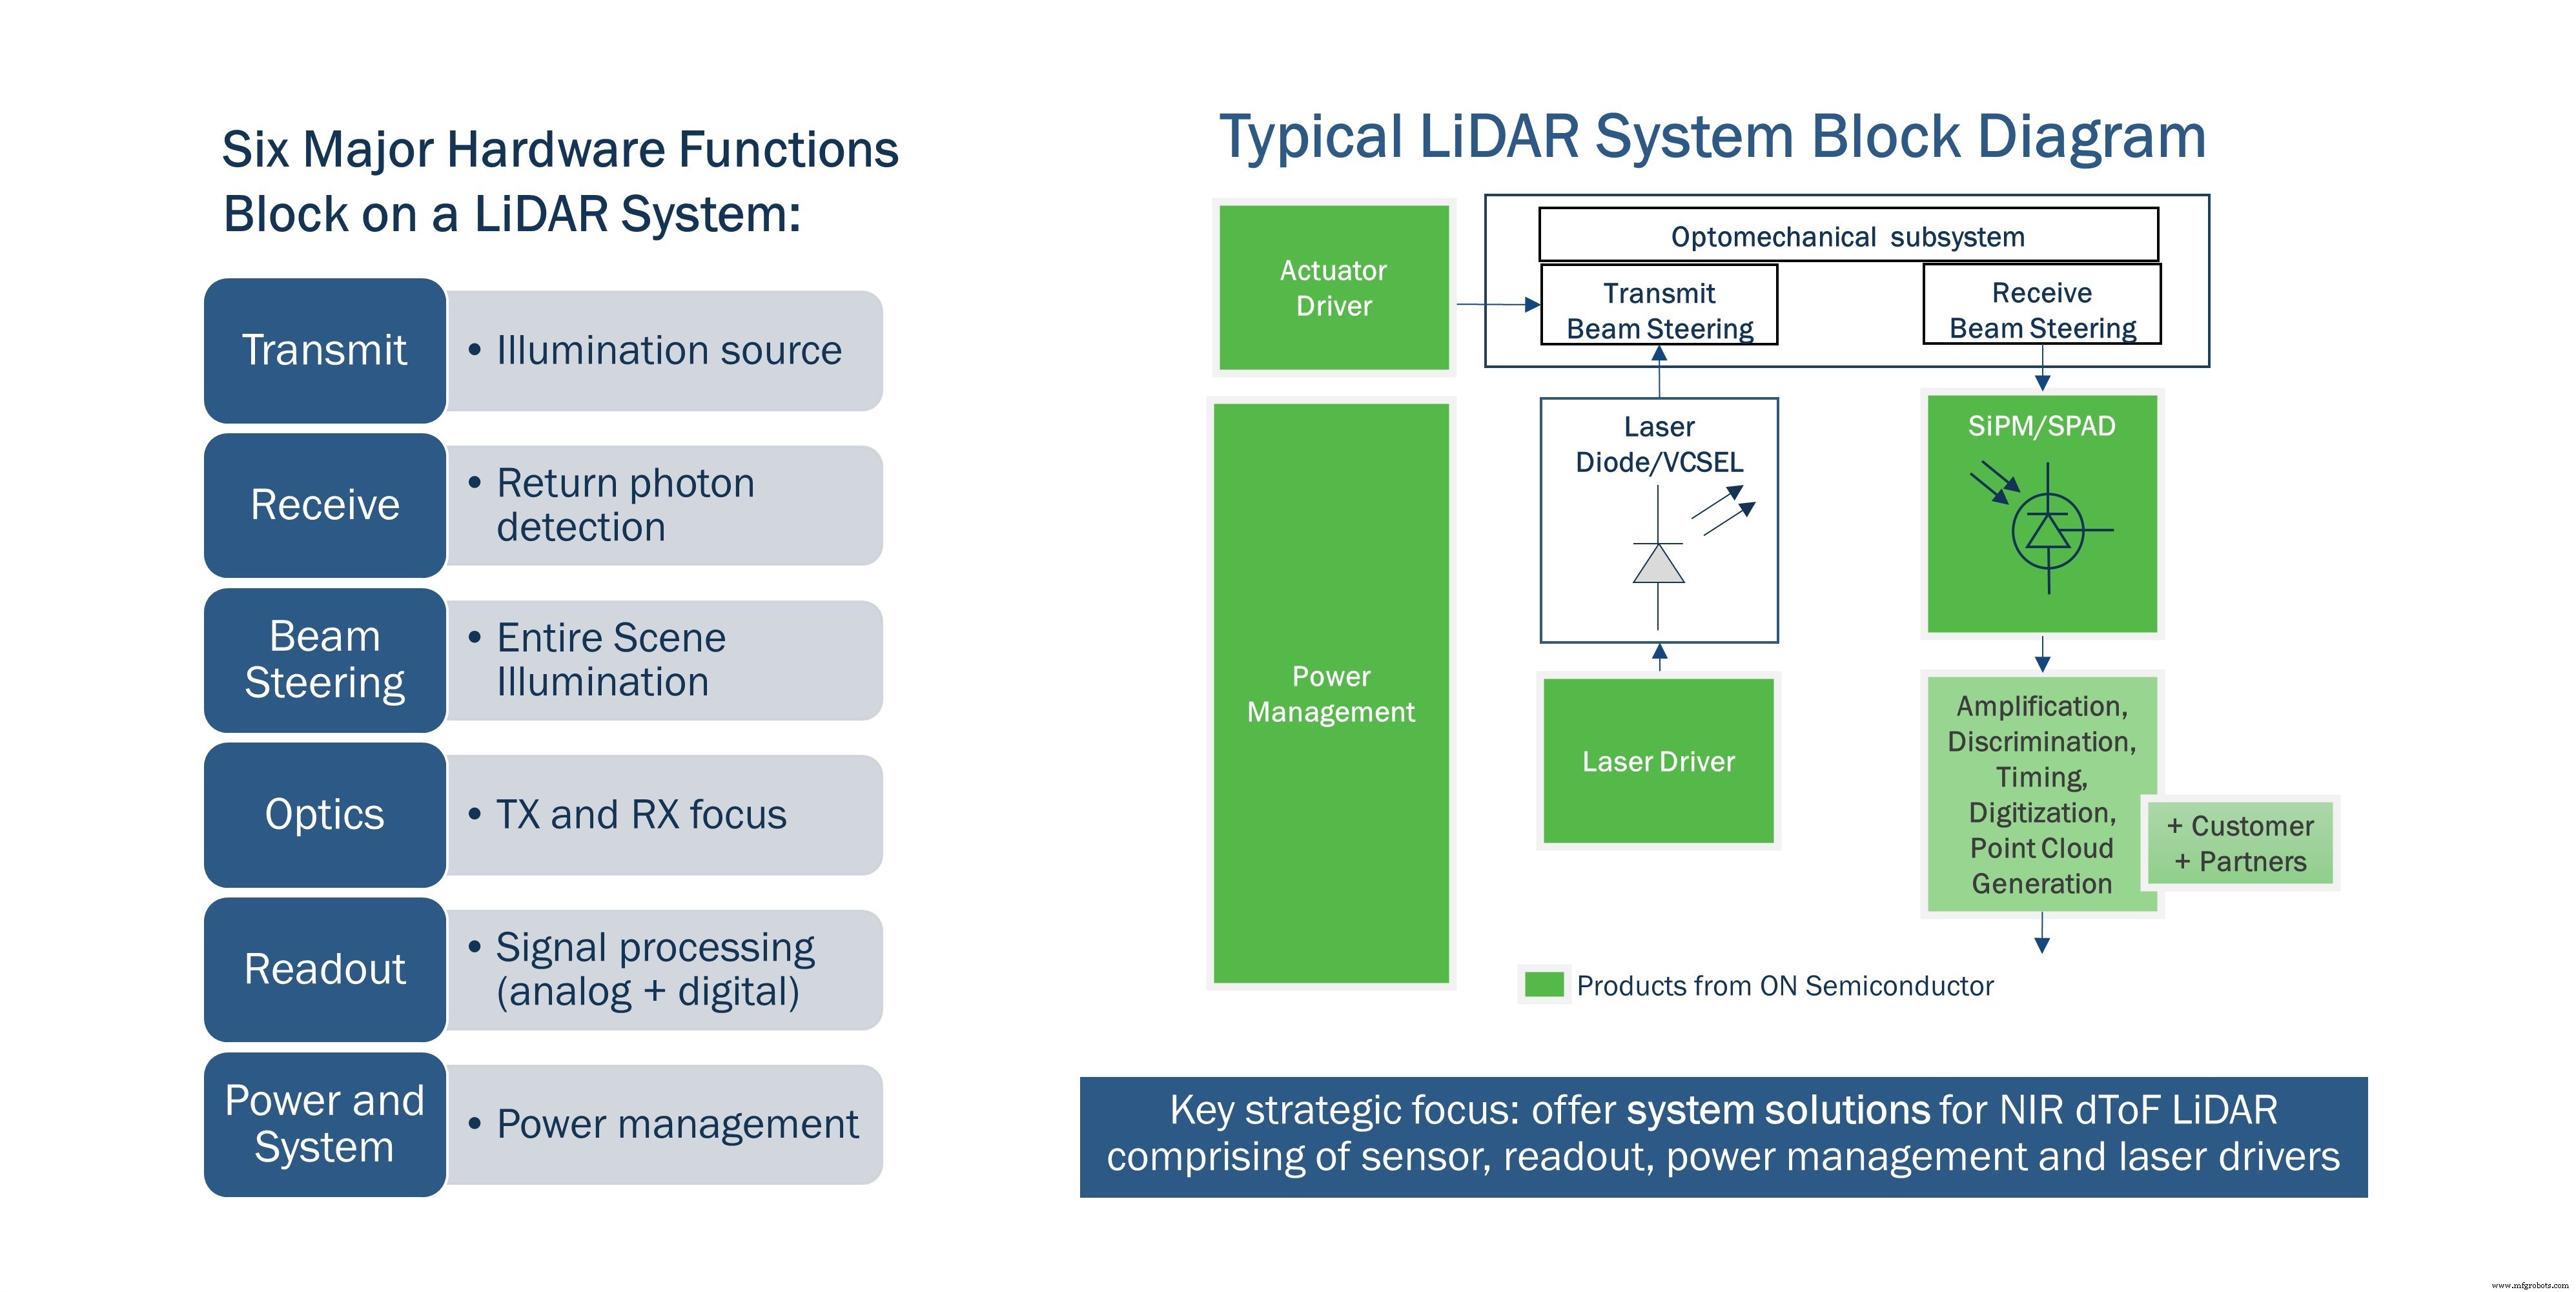
图 2:dToF 激光雷达系统核心组件。
厂商与波长选择
大多数商用激光雷达在 NIR 波长 (约 905 nm) 运行,因硅基光探测器和 GaAs 激光器廉价成熟。少数公司瞄准 SWIR (1.5 µm) 波长,利用更高眼部安全边际和潜在更长范围。表 1 列出关键玩家,区分 NIR 和 SWIR 产品组合。
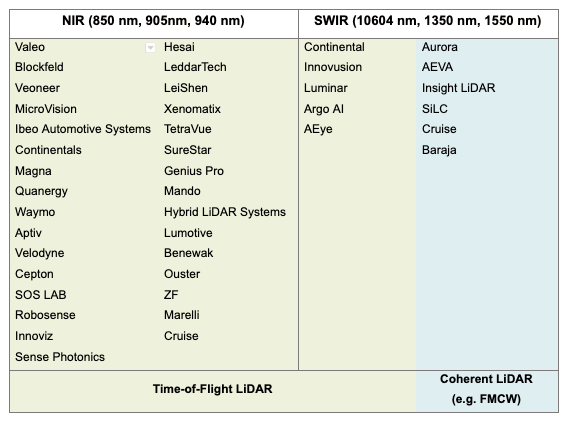
表 1:选定激光雷达厂商及其波长侧重。
若干物理因素影响此分布:
- 905 nm 太阳辐照度约为 1550 nm 三倍,提高 NIR 系统环境噪声。
- 主导 NIR 探测的硅光二极管可在 CMOS 晶圆厂规模制造,降低成本提高良率。
- SWIR 传感器和激光器所需 III/V 材料 (InGaAs, InGaAsP) 昂贵、晶圆良率低、缺乏成熟供应链。
光探测器技术
光探测器将入射光子转电信号。PIN 光二极管,早期激光雷达传感器,无内部增益,难应对弱回波。雪崩光二极管 (APD) 提供中等增益但需高偏置且受非均匀性困扰。当前行业领跑者是单光子雪崩二极管 (SPAD),提供高增益实现单光子计数。基于硅的 SPAD 阵列 (SiPM) 在 NIR 激光雷达中日益普及,而 SWIR SPAD 因集成挑战仍处萌芽。
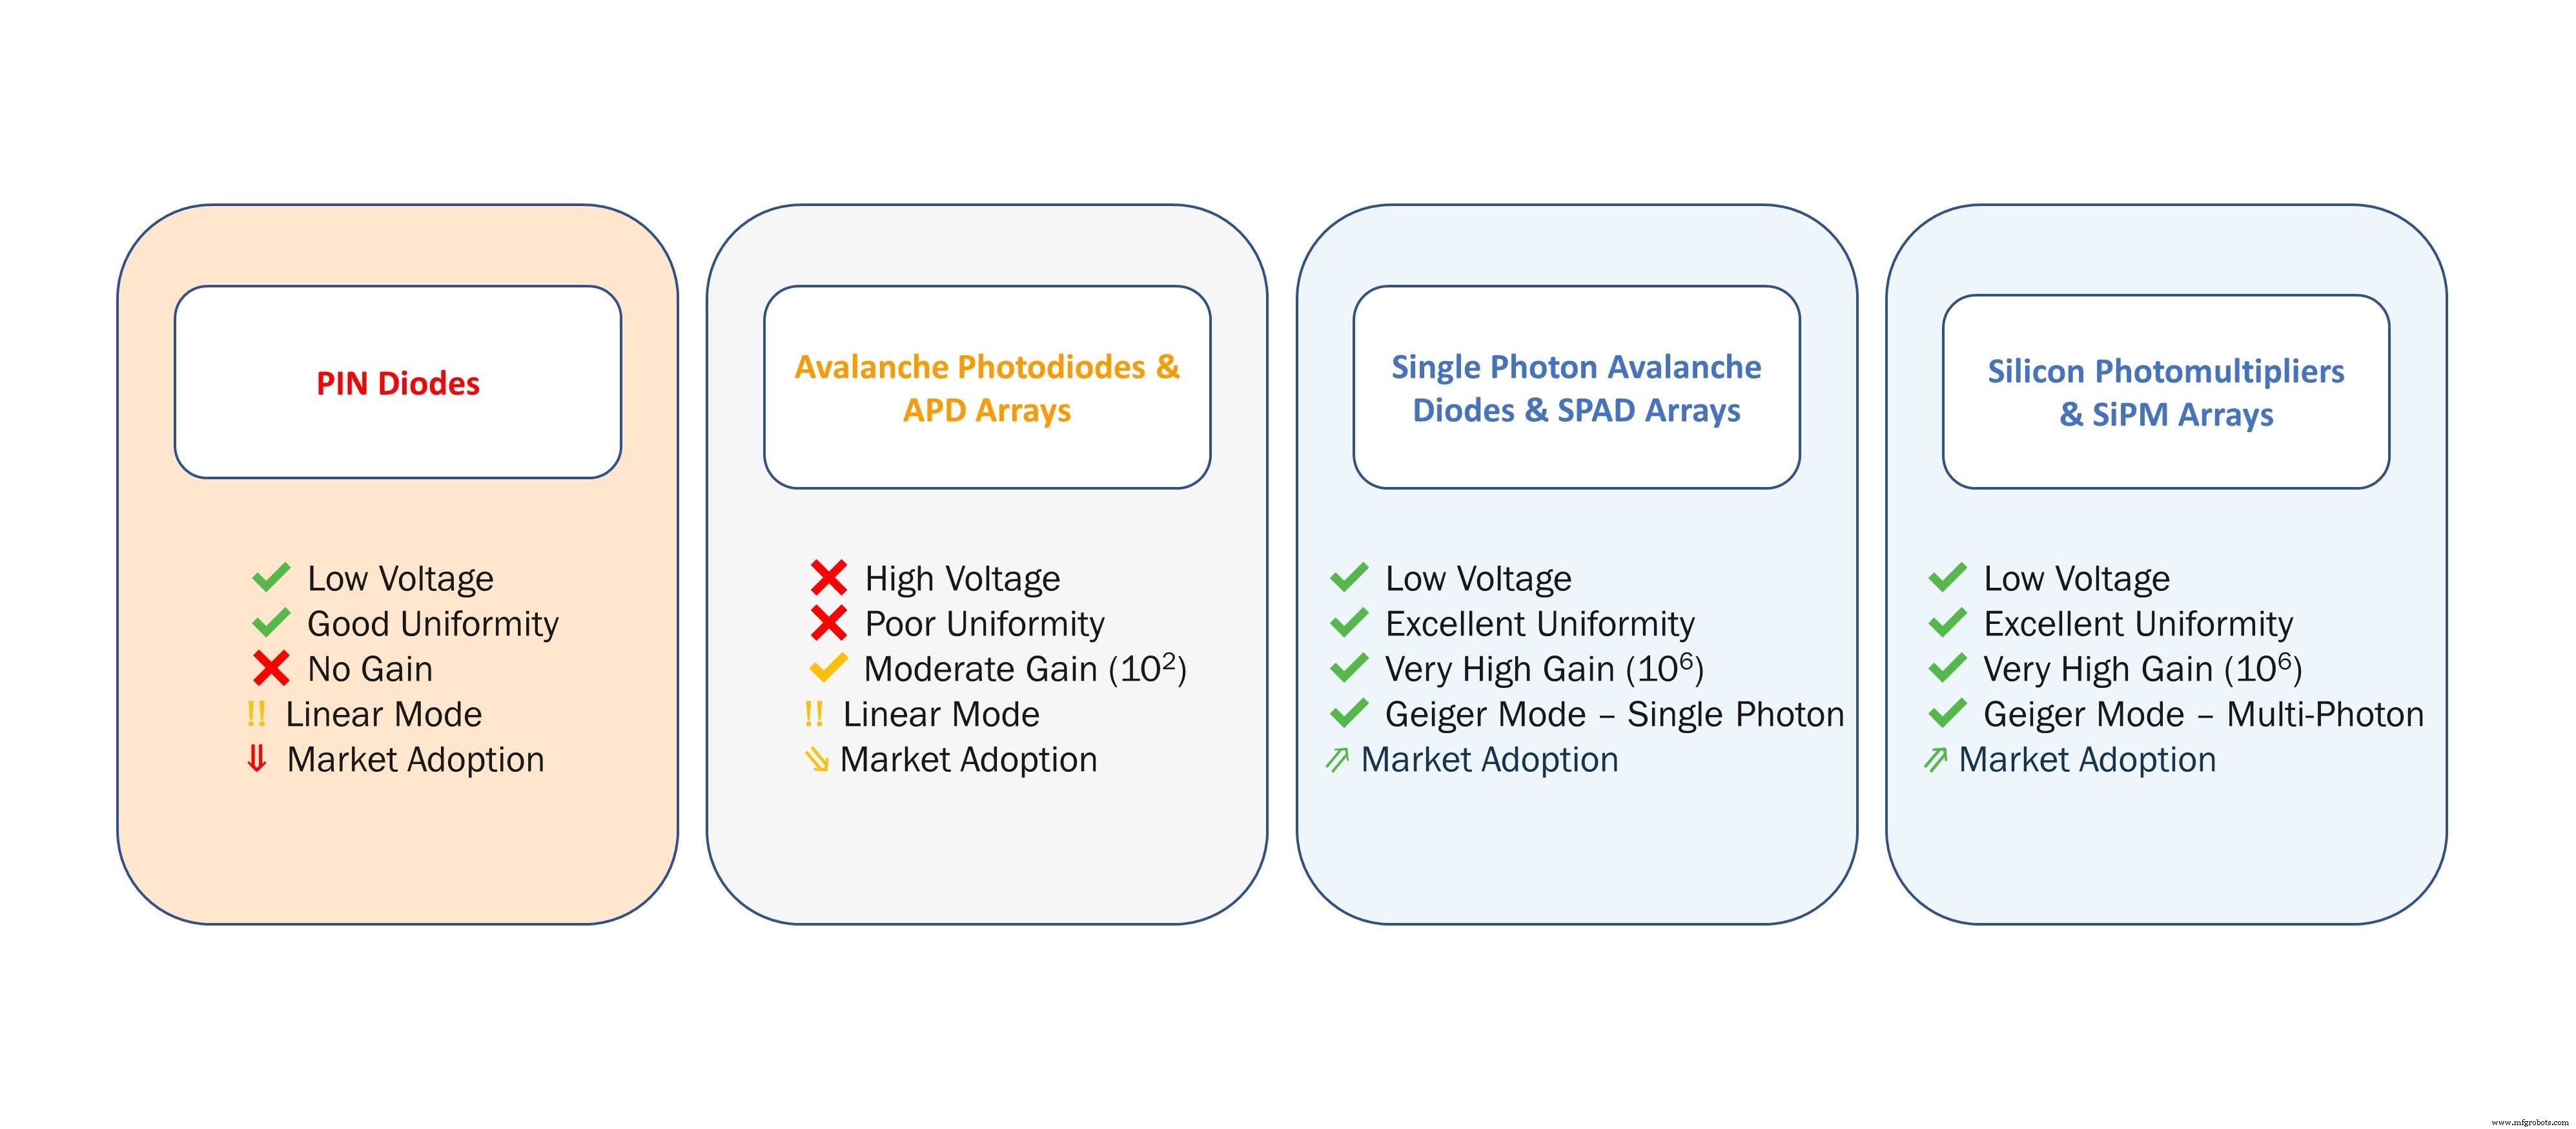
图 4:激光雷达用光探测器演进。
激光源
两大激光架构主导市场:
- 边缘发射激光器 (EELs)——成本效、高输出,但难阵列化且呈温度驱动波长漂移。
- 垂直腔面发射激光器 (VCSELs)——顶部发射、易打包成阵列、效率提升中,但目前较贵。
EELs 和 VCSELs 均在 NIR (GaAs) 和 SWIR (InGaAsP) 波长可用,但 GaAs 晶圆更大更便宜,给 NIR 生产经济性优势。
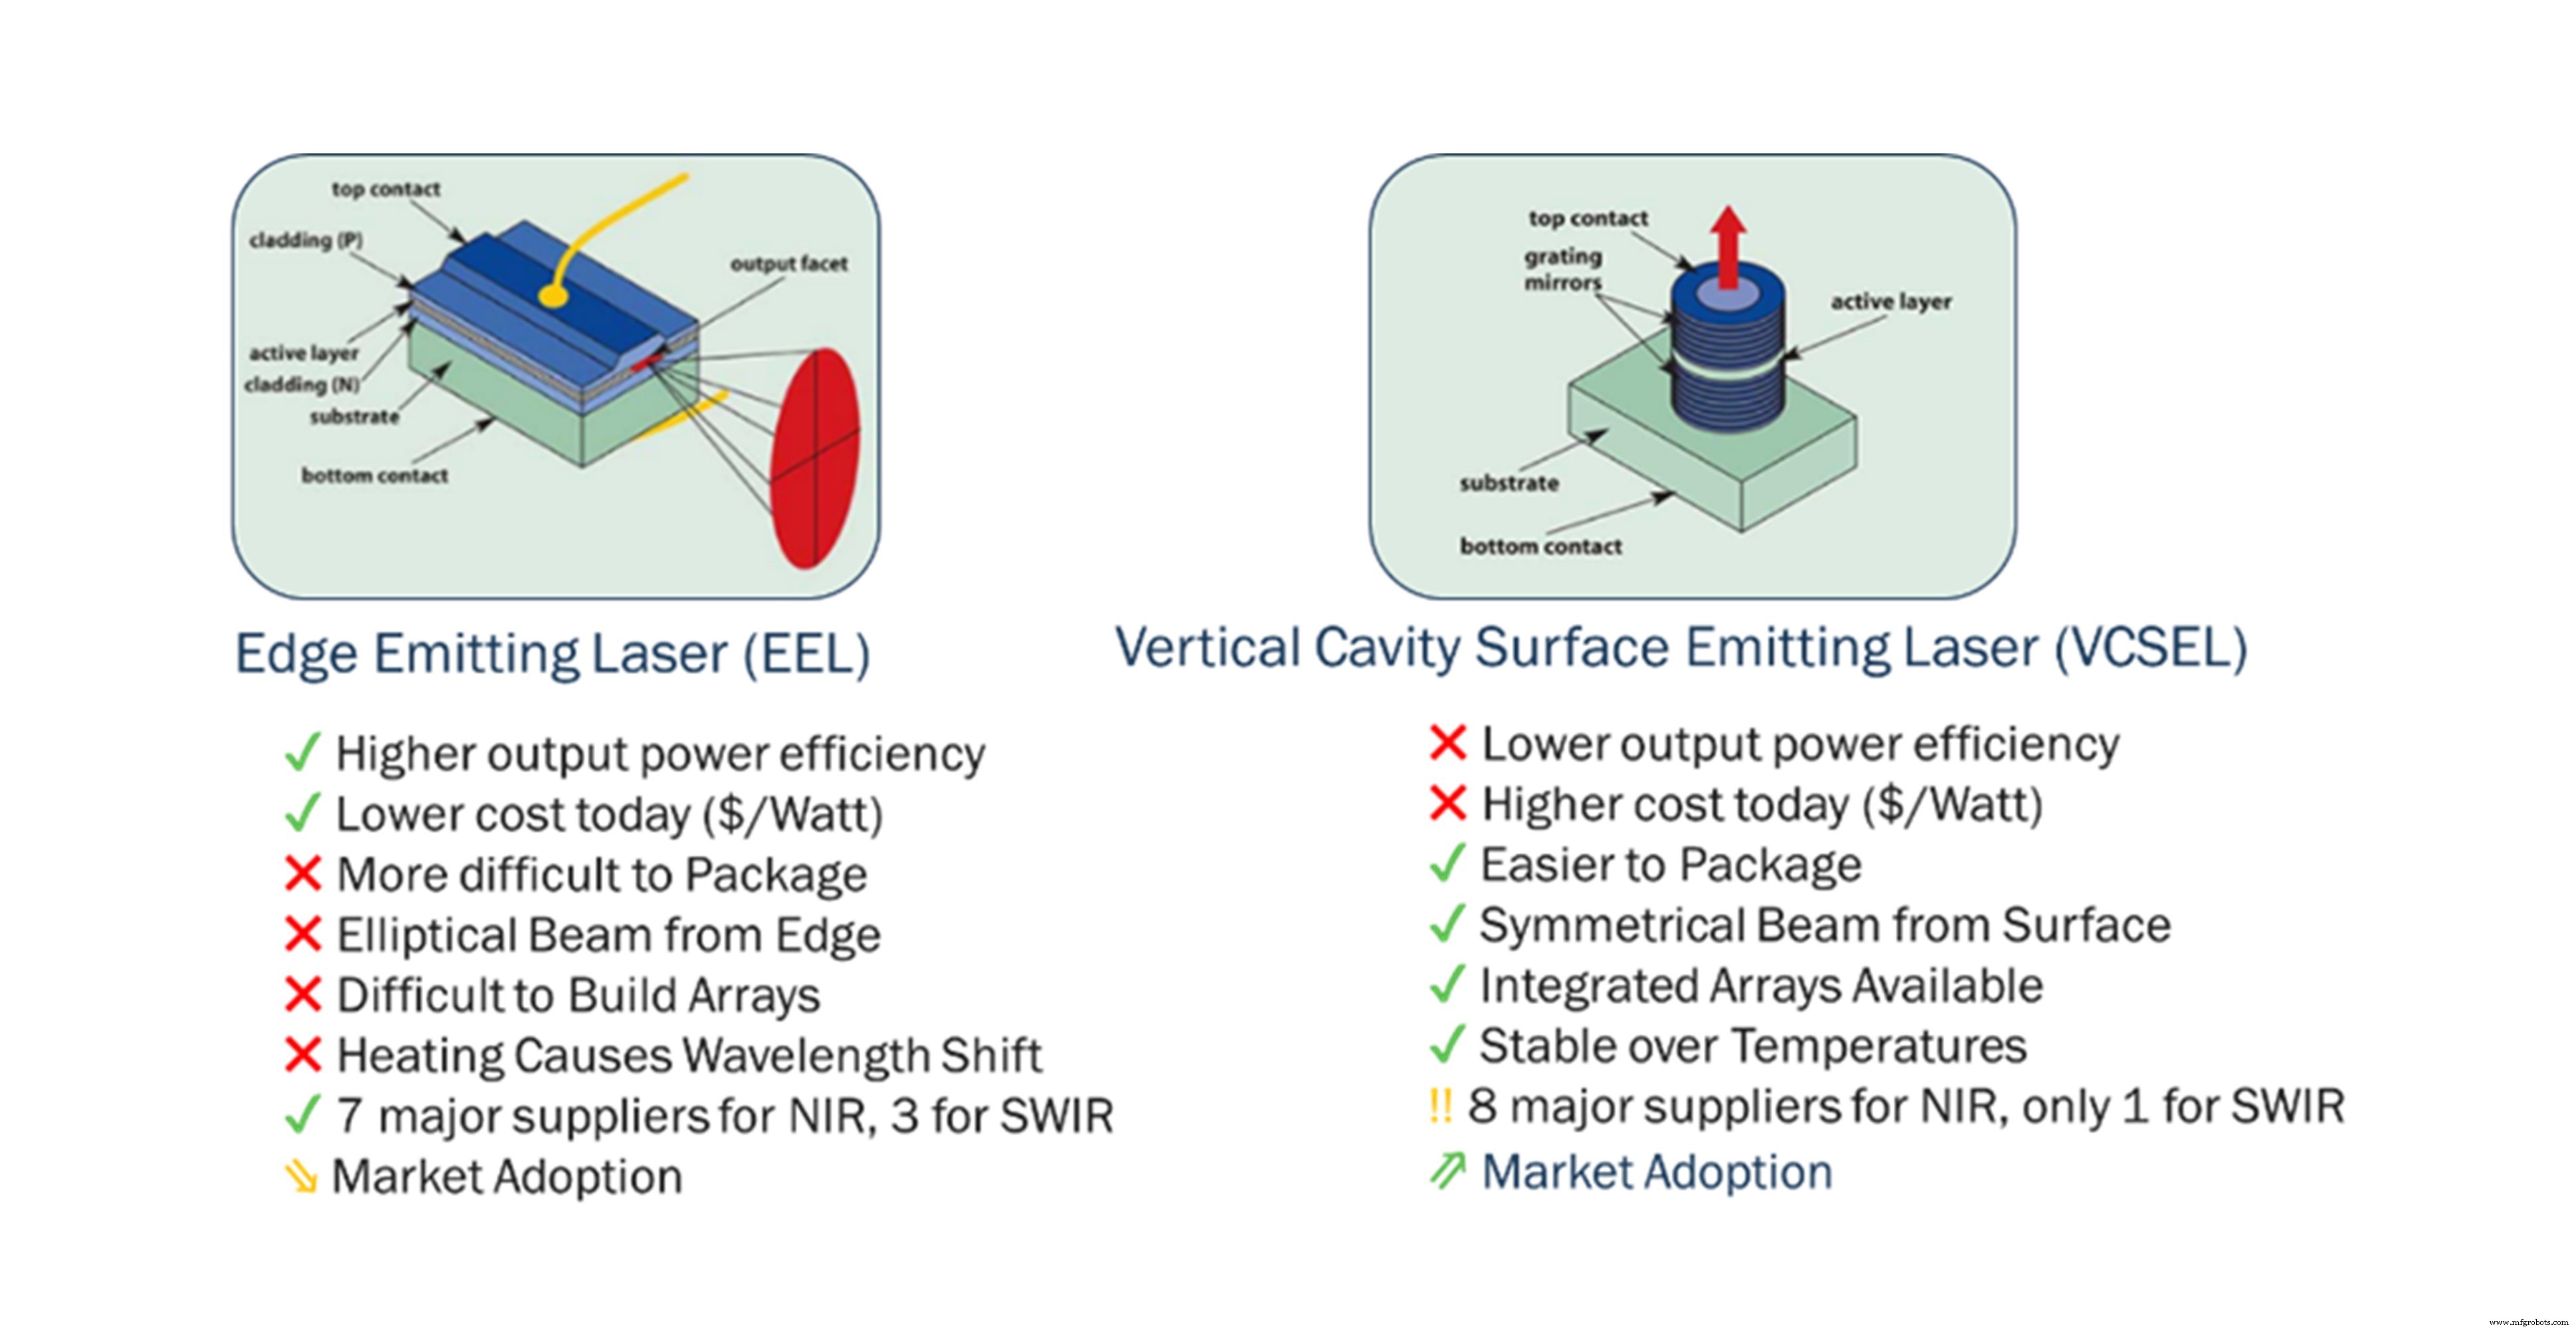
图 5:边缘发射 vs. VCSEL 激光结构。
眼部安全考量
IEC-60825 规定许可暴露限值。NIR 光穿透角膜达视网膜,要求比主要被角膜吸收的 SWIR 更严格限值。因此 1550 nm 激光雷达可安全发射更高峰值功率,改善光子返回。尽管如此,合规设计无论波长均须核算脉冲能量和光束发散。
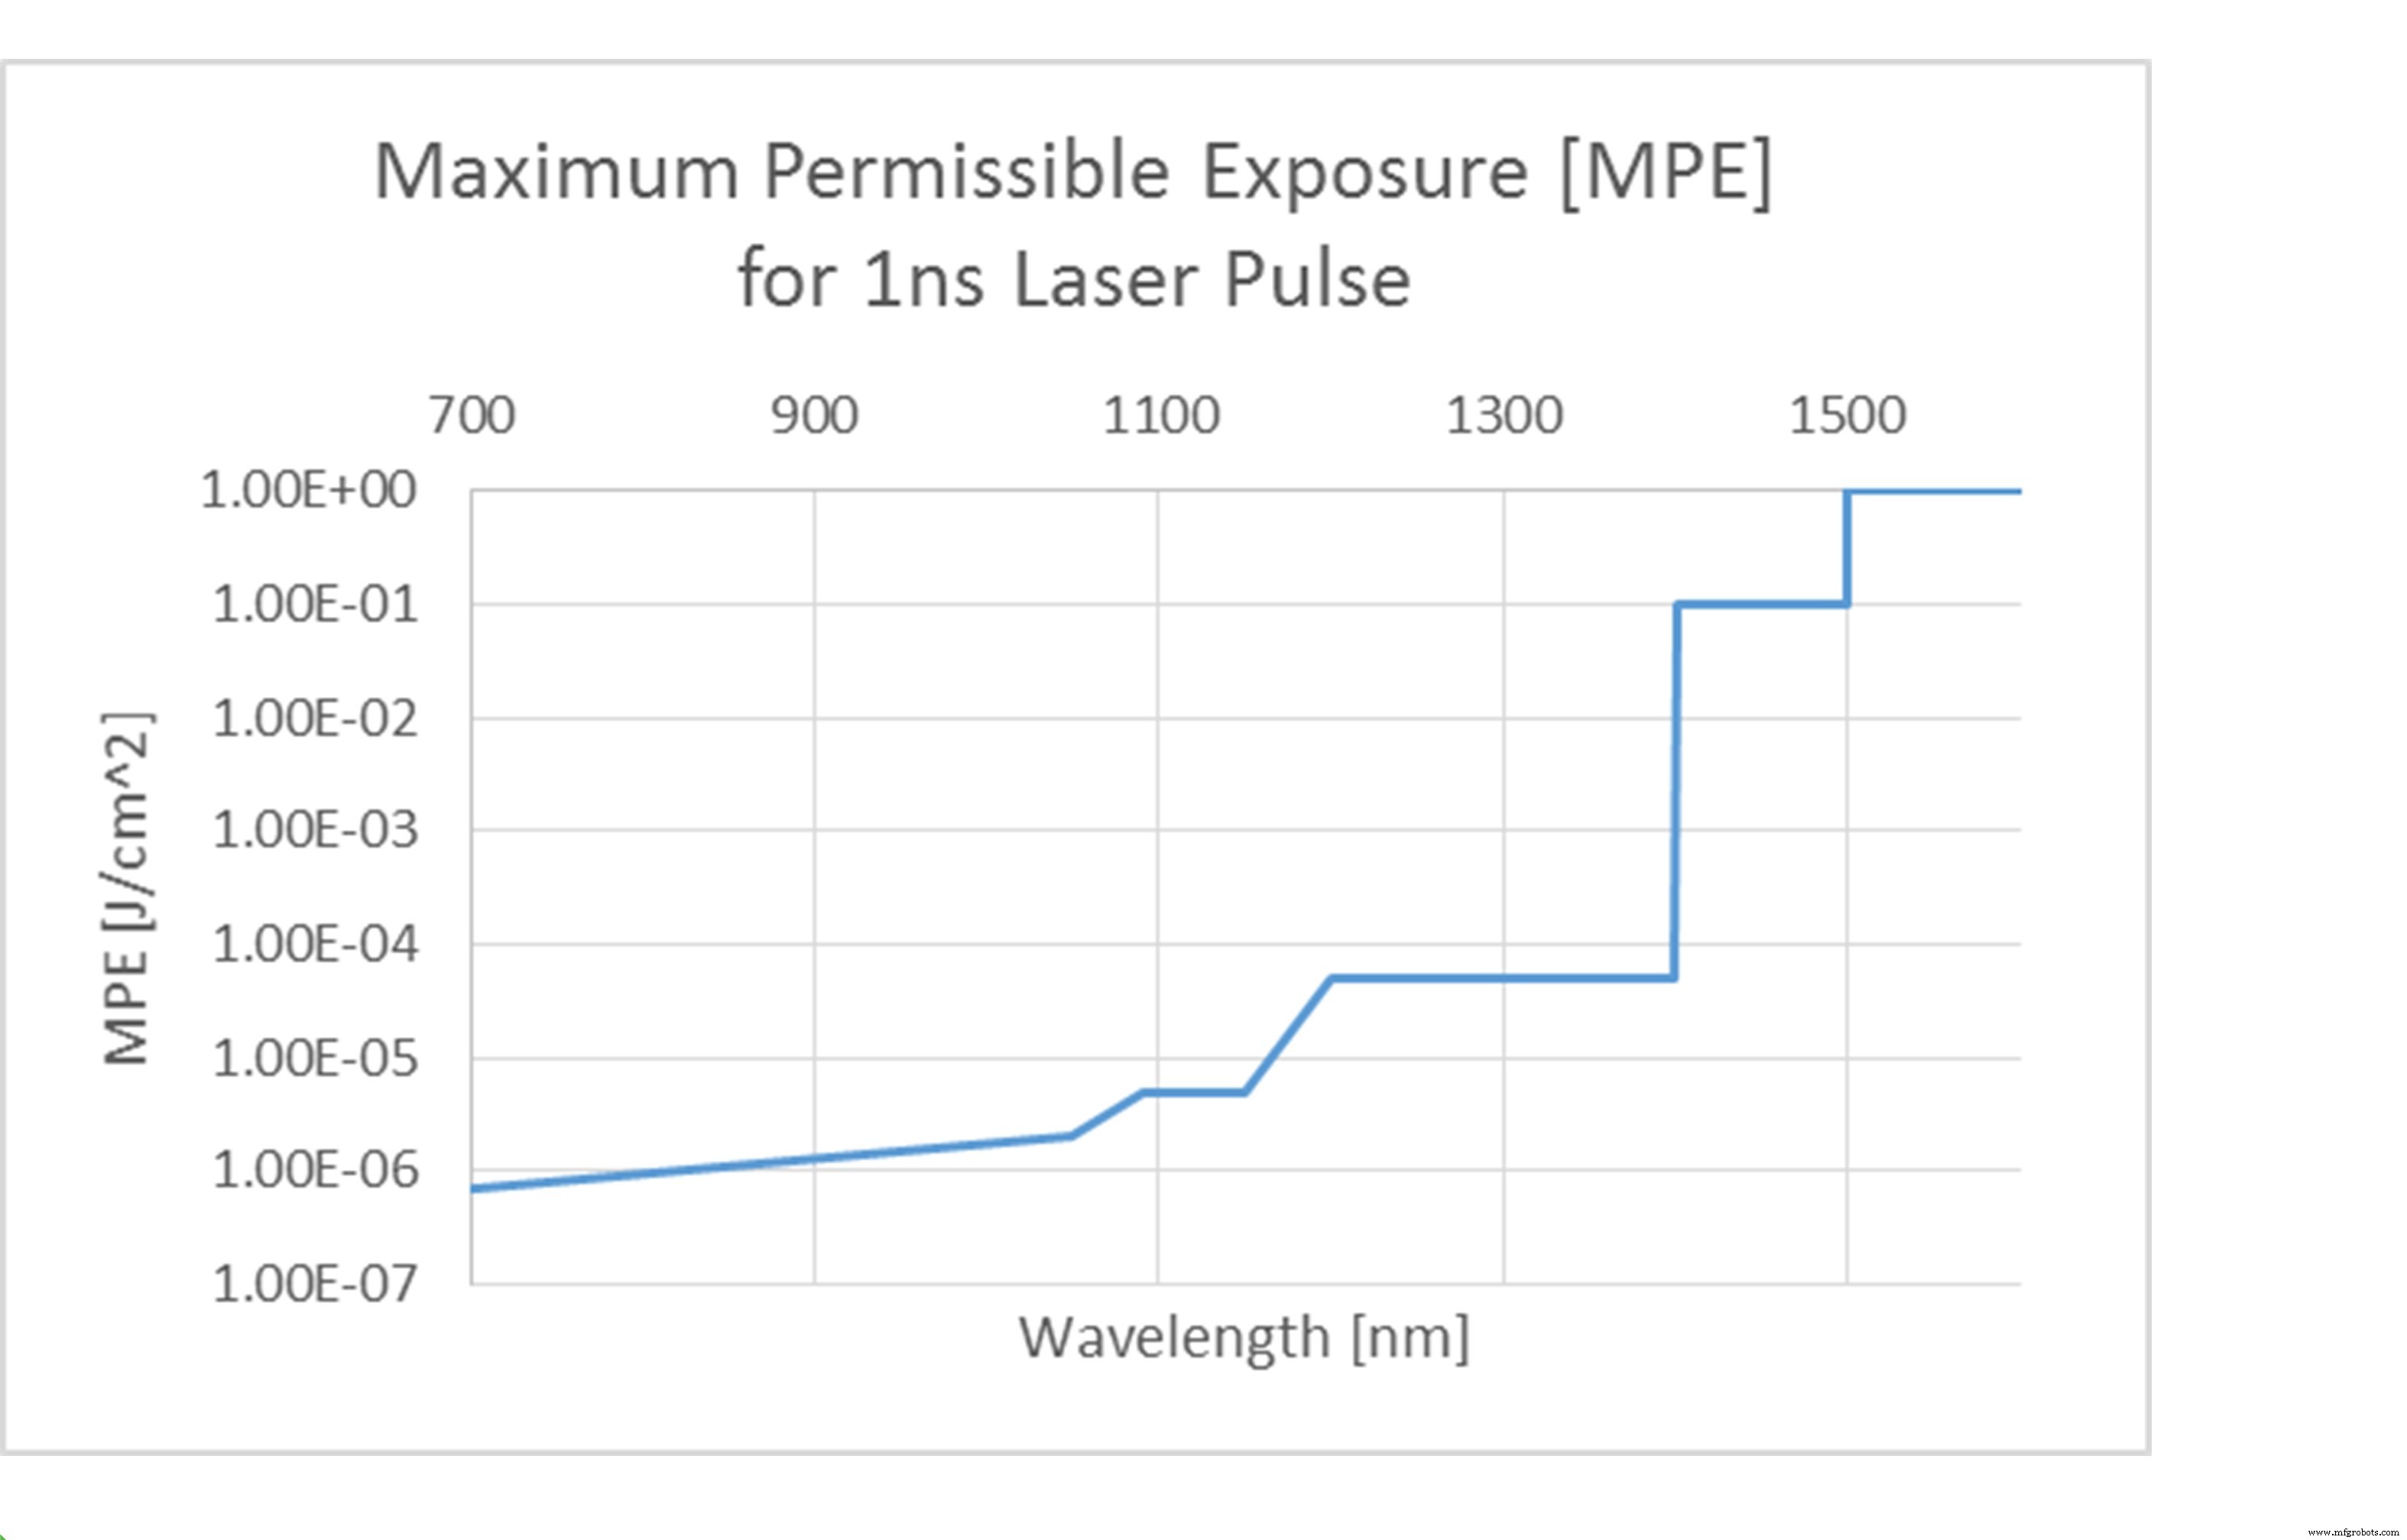
图 6:IEC-60825 眼部安全暴露限值。
性能对比
同架构 dToF 系统级建模——用 16 通道探测器和 80° 水平扫描——显示:
- 1550 nm 激光雷达对低反射率目标以 99% 概率达 ~500 m 范围。
- 905 nm 激光雷达同条件下维持 >200 m 范围。
- SWIR 性能在雨/雾中因更高水吸收而更快退化。
图 10 展示仿真数据,确认 NIR 激光雷达满足汽车长距离要求,而 SWIR 提供的边际增益可能不足以证明成本合理。
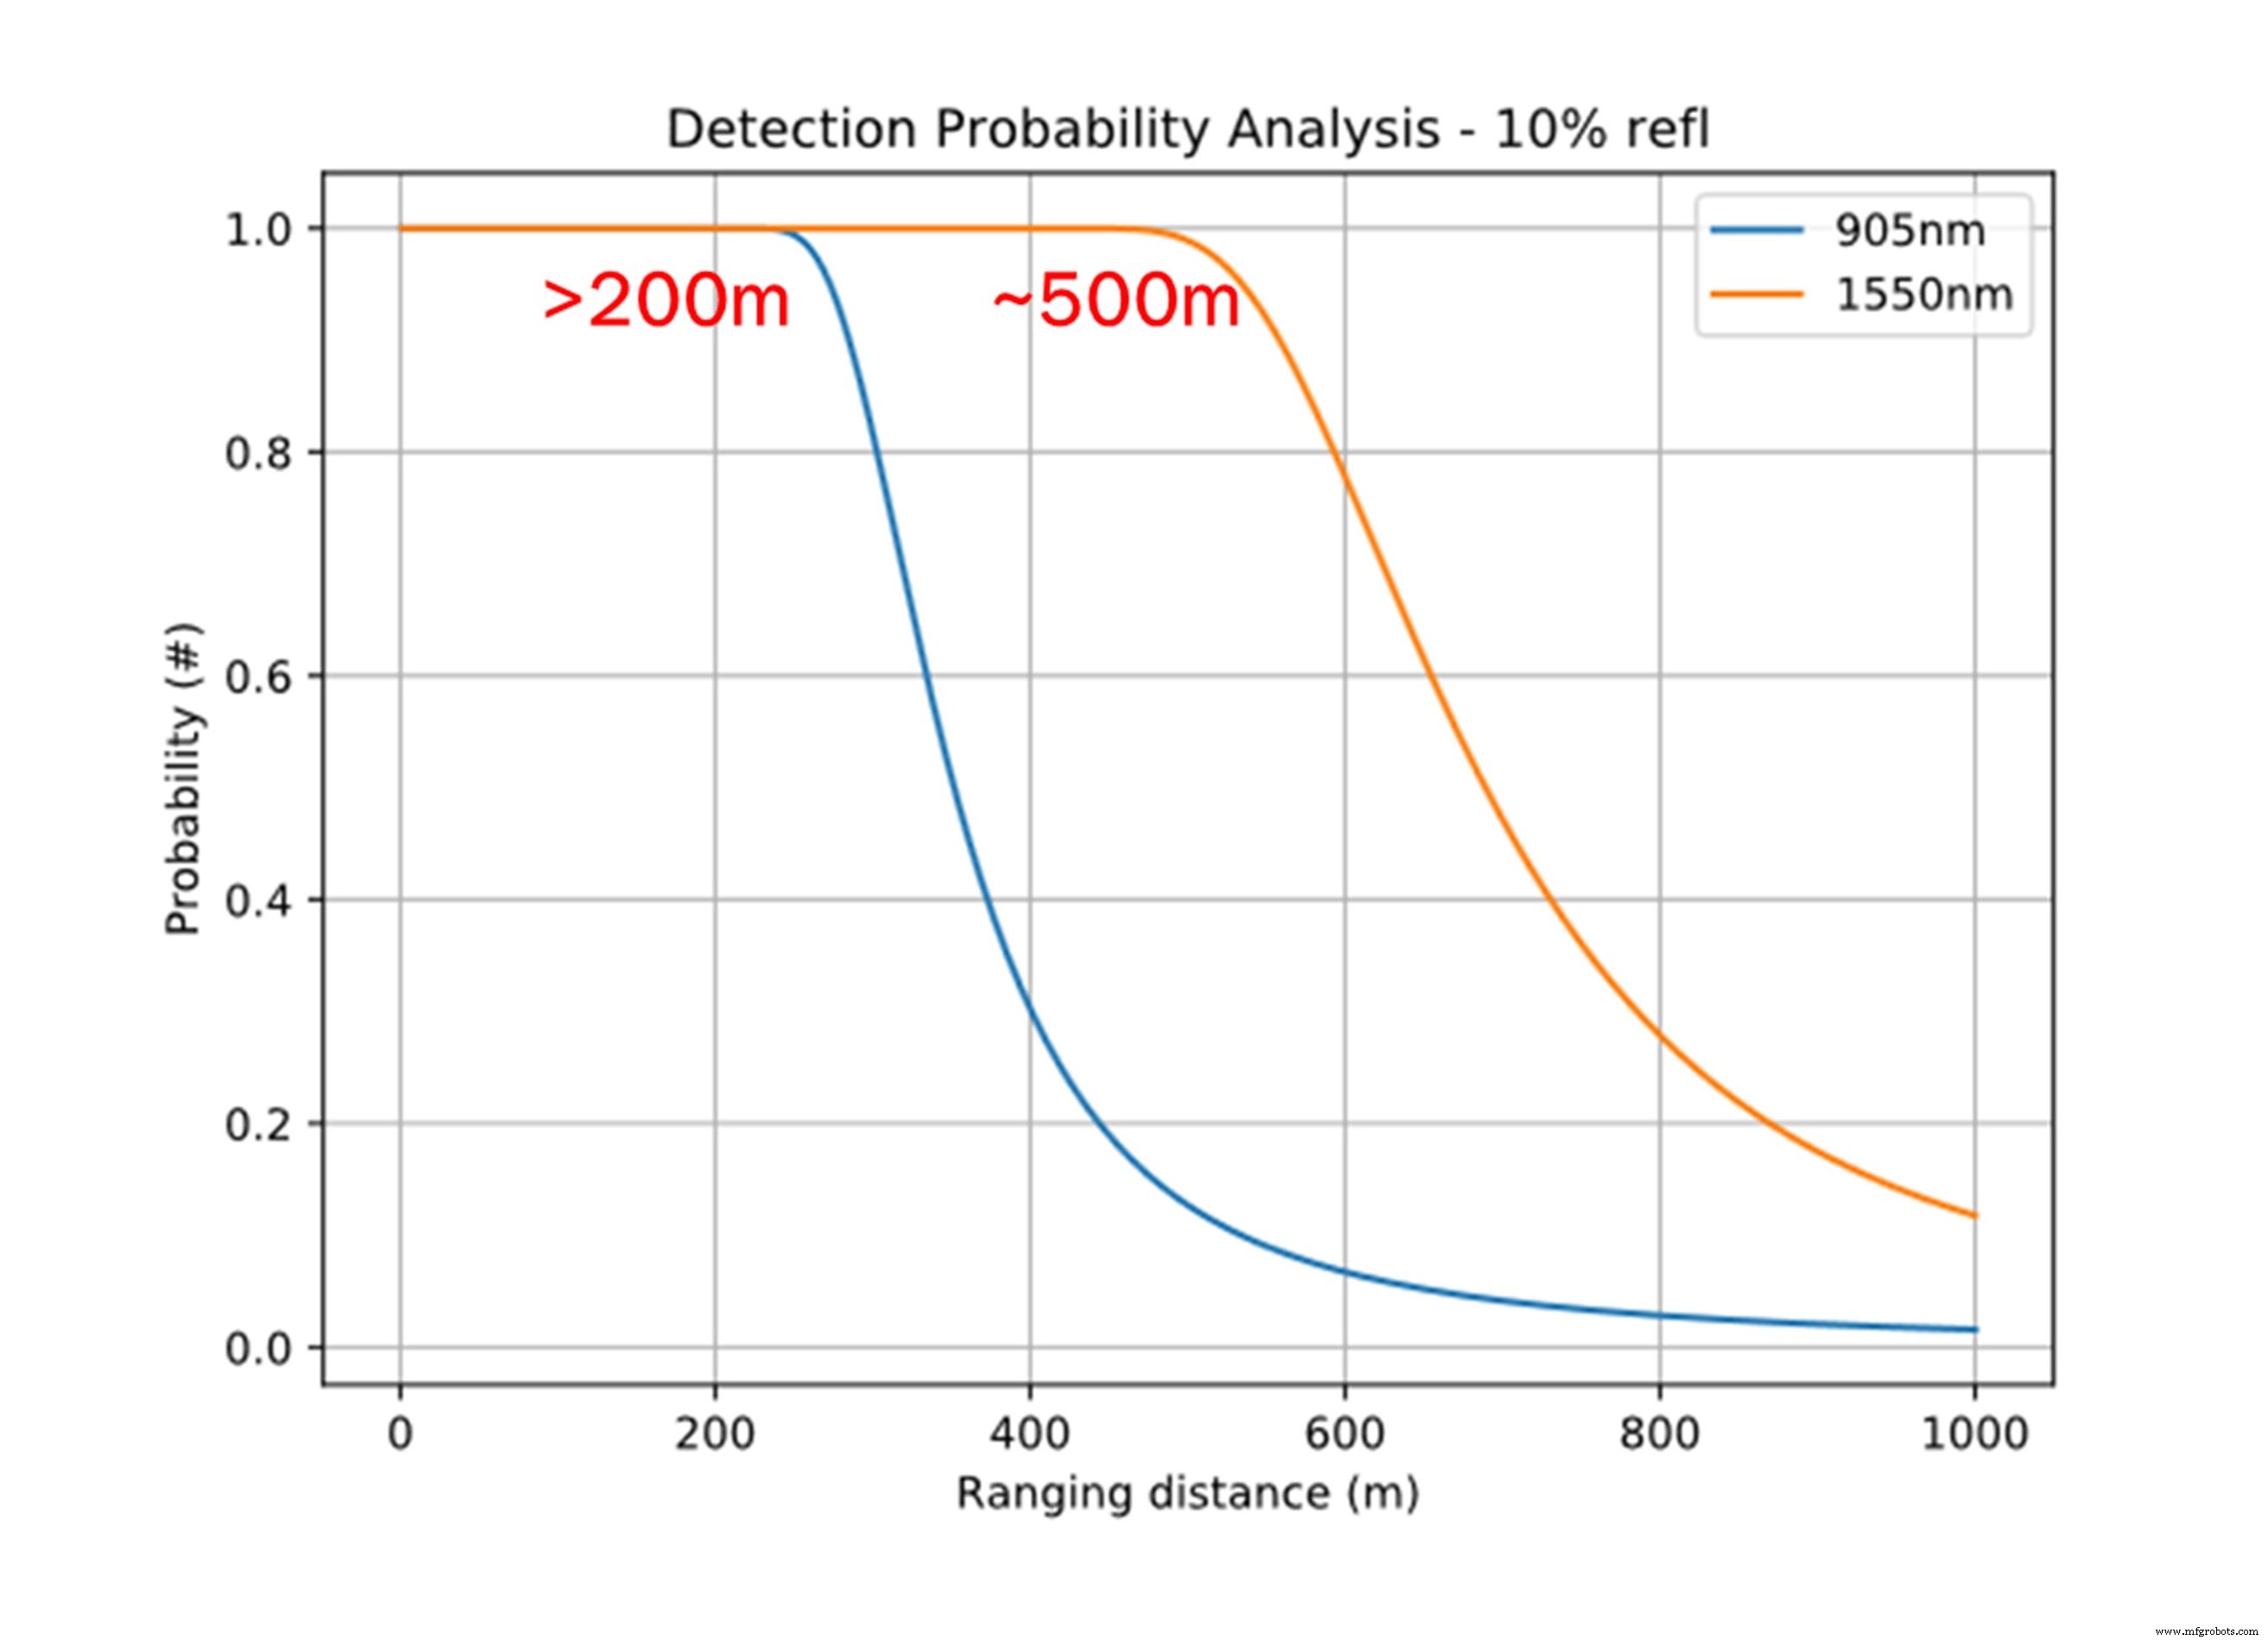
图 10:范围概率 vs. 波长。
成本分析
据 IHS Markit (Amsrud, 2019),SWIR 组件成本可达 NIR 对应物 10-100 倍。2025 年预估单通道成本 NIR 为 $2-10,SWIR 为 $155。鉴于激光雷达阵列含数十通道,成本差异成决定性因素,特别是对成本敏感 OEM 和工业用户。
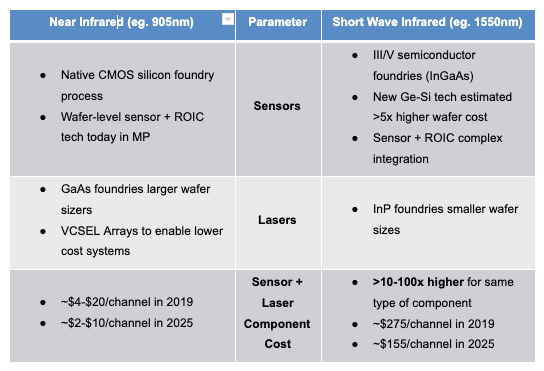
表 3:NIR vs. SWIR 激光雷达组件成本对比。
结论
虽然 SWIR 激光雷达在范围和眼部安全上有理论优势,但当前生态系统——成熟硅光子学、更低激光成本、成熟供应链主导——使 NIR 成为当今汽车应用的务实选择。NIR 激光雷达已满足长距离性能目标且成本效益高得多,确保其持续主导,直到 SWIR 技术成熟规模化。未来十年可能发生整合,镜像汽车传感器市场历史变迁。
参考文献
- Yole Développement (2020). LiDAR for Automotive and Industrial Applications – Market and Technology Report 2020.
- Amsrud, P. (2019). The race to a low-cost LIDAR system. Automotive LIDAR 2019, Detroit, MI. IHS Markit.
- Hadji, B. (2023). Director of Business Development, Automotive Sensing, ON Semiconductor.
原文发布于 EE Times。
相关内容
- ADAS 专家探讨未来车辆传感器集成
- 智慧城市:智能交通系统中激光雷达的理由
- 什么在推动汽车电子系统变革
- 飞行时间技术承诺增强精度
- 为何 FIR 感测技术对实现全自动驾驶至关重要
更多嵌入式技术洞察,请订阅 Embedded 每周通讯。
传感器
- 自动灭火系统:高危行业资产与员工安全的最后一道防线
- 工业机械数字传感器:功能、类型与选型最佳实践
- Melexis 推出面向安全关键汽车系统的 ASIL 就绪霍尔效应传感器
- 构建开源智慧农业系统:以低成本互操作IoT赋能农民
- 双模式电子皮肤:基于磁场的非接触与触觉融合感知
- ToF 与 FMCW 激光雷达:技术拆解助明智决策
- 先进TOMOPEX传感器膜实现航空航天实时监测
- 微型芯片肺心传感器 捕捉清晰心肺信号
- NASA 艾姆斯固态 CO₂ 传感器:跨温压湿精准检测
- 先进碳基 NO₂ 传感器提升室内空气质量监测水平
- 革新暖通空调:实时OCR传感器实现精准系统健康监测
- Kodiak 3D激光雷达:高轨道任务精密空间测距