


初创企业设备决策:租赁还是购买?全维度对比指南
初创企业常陷入“买还是租”的两难:买,占用宝贵现金流;租,长期成本可能更高。本文通过量化对比、场景拆解、决策框架,助力创始人做出理性选择。Statista数据显示,英国机械设备租赁市场收入预计2024年达251亿英镑,印证租赁模式的主流地位。
为何初创期优先考虑租赁?
核心逻辑:聚焦核心业务验证PMF(产品市场契合度),而非陷入资产运维泥潭。初创期现金流脆弱、业务模式未稳、技术迭代极快,大额设备采购沉没成本风险极高。租赁将CapEx转为OpEx,保留财务弹性。
租赁设备的三大核心红利
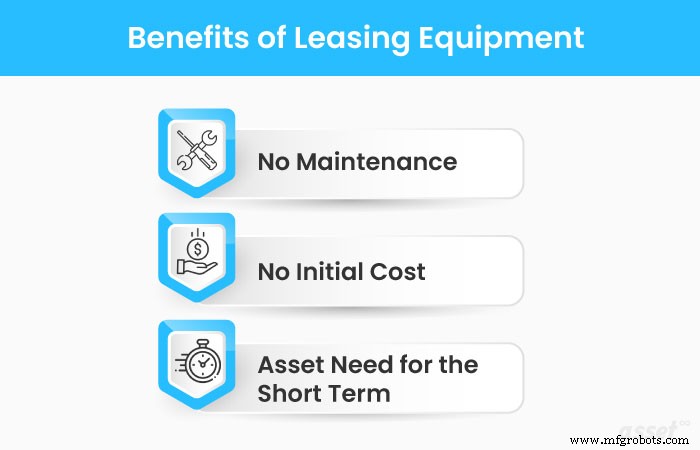
1. 维护责任转移:专业的事交给专业的人
短期租赁(≤1-2月)维护义务通常归出租方。企业无需组建维修团队、储备备件、对接厂商,全力聚焦交付与获客。
2. 零首付启动:现金流保护伞
仅需支付月租金即可投入生产。节省的首付款可投入市场推广、人才引进、研发迭代——这些才是早期生存的关键变量。
3. 短期项目完美匹配:用完即还,零包袱
项目制业务(工程总包、活动执行、试产验证)周期确定,租赁期限与项目周期天然对齐,规避项目结束后设备闲置折旧损耗。
租赁的三大隐性代价(必读)
1. 长期持有成本倒挂
案例:月租$50 × 36月 = $1,800,设备原价$1,200。多付$600且无所有权。若预计使用超24个月,购买通常更划算。
2. 合同条款的“单向绑定”
无论设备利用率高低,租金照付。设备性能不达标、故障频发,若合同未明确免责条款,承租方承担双重损失(工期延误+租金沉没)。
3. 使用边界与赔偿陷阱
超负荷使用、外观磨损、配件丢失均可能触发高额赔偿条款。入场验收影像留存、定期工况报告上传、明确“正常损耗”定义,是规避纠纷的三板斧。
购买设备的三大战略价值
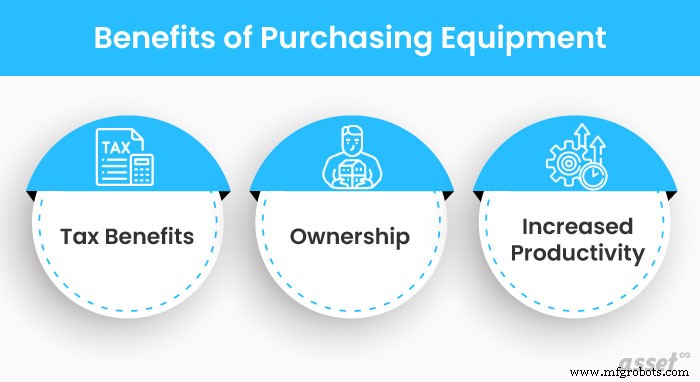
1. 税务盾牌:折旧抵扣+投资抵免
加速折旧、Section 179即时费用化(美)、首年折旧优惠(中)等政策,可显著降低税后现金流出。需会师税务师结合实况规划。
2. 完全控制权:维护节奏、升级节点、处置时机全自主
无合同束缚,可根据业务高峰期灵活调度,闲置期可转租变现,报废残值归己。资产掌控感即经营安全感。
3. 新设备红利:产能释放与人效跃升
全新设备故障率低、精度高、能耗优,直接提升单位时间产出质量与工人体验。技术迭代期,自有设备可自主决定升改造时机,保持竞争力。
购买的三大现实挑战
1. 短期需求不匹配
单项目周期短(<12月),购买导致资产闲置、折旧摊销拖累报表,ROI为负。
2. 高首付+持续升级双重压力
首付占用流动资金;技术迭代快(如半导体、新能源装备),不升级即落后,升级又需巨资。
3. 维护成本不可控
核心设备突发故障→高额抢修费+停工损失。高频故障设备若无残值变现渠道,将成“吞金兽”。
设备租赁软件:初创企业的“数字化护城河”
租赁决策落地后,管理复杂度随之而来:合同到期日、归还节点、维护责任界定、入场验收状况、租金支付计划。租赁管理软件提供:统一合同库、自动到期预警、资产健康度监测、验收影像留存、ROI核算报表。合规、降本、增效三位一体。
结语:动态决策框架
短期(<18月)、不确定性高、现金流紧→租赁。长期(>36月)、业务稳定、有税务筹划空间→购买。中间地带:租赁先行,租购结合(Lease-to-Own),或分阶段决策。核心原则:每一笔资产支出都要通过“现金流影响+战略灵活性+全周期成本”三维测算。
常见问题解答(FAQ)
Q1:什么是设备租赁软件?
面向中小企业及项目制组织的专用管理平台:合规管控、到期预警、租赁资产ROI核算、全流程审计轨迹。移动端随时随地掌控。
Q2:核心收益四维?
数据集成、客户服务提升、数据驱动决策、资产性能监控。
Q3:租赁vs租赁(Rental vs Lease)本质区别?
租赁:短期(1-30天)、无正式协议、高灵活性。租赁:中长期(月/年)、签署合同、明确权责边界、会计入表(新租赁准则ASC 842/IFRS 16)。
设备保养维修