


基于视觉的驾驶员监控系统推动安全创新
基于视觉的驾驶员监控系统 (DMS) 正从小众走向主流,重塑全球汽车安全与合规。近期市场报告和行业活动凸显技术日益增长的相关性,特别是曾视 DMS 为可选的美国 OEM 和消费者。
市场演进
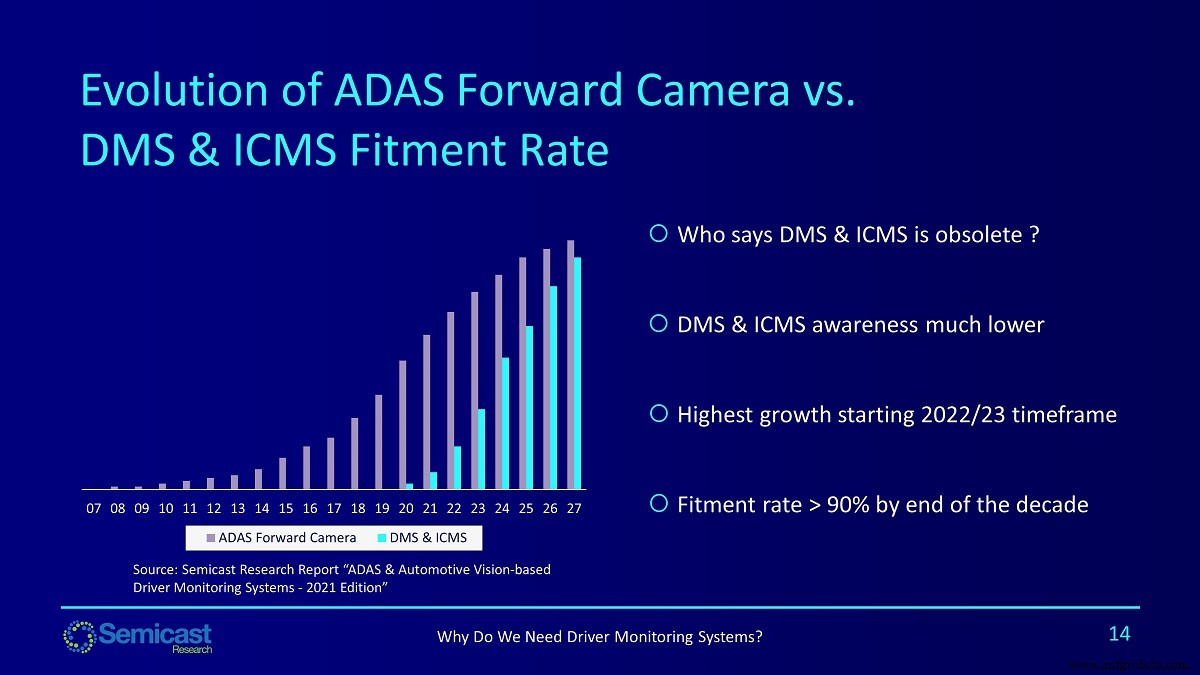
在 EE Times “下一代 EV 与 AV 路线图”主题演讲中,我强调了 ADAS 前视摄像头细分市场演进。Mobileye 现以约 60% 市场份额占主导,2017 年被英特尔以 153 亿美元收购。然而行业根基在于收购前十年,OEM 关系已形成。
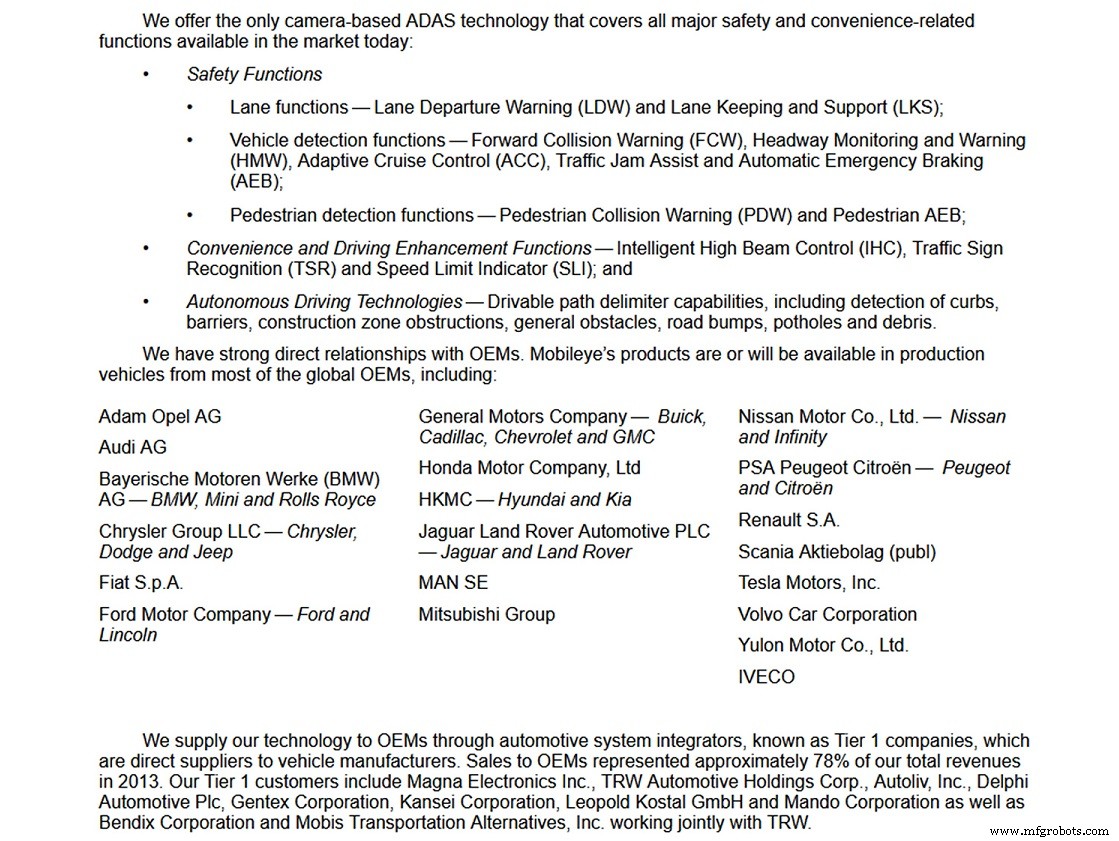
Mobileye 2014 年 SEC F-1 文件披露大量 OEM 和一级供应商合作伙伴,Magna 首列供应商名单——展示 Magna 早早识别 ADAS 摄像头机会并与 Mobileye 工程协作。
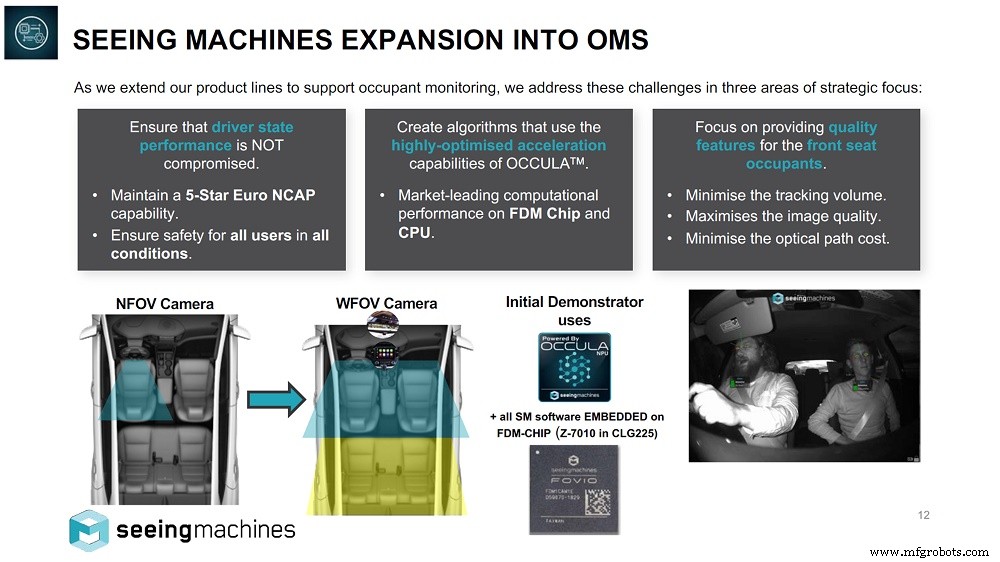
Magna OMS 后视镜突破
Seeing Machines 幻灯片展示从驾驶员监控 (NFOV) 到乘员监控 (OMS) 使用广视场传感器的转变。虽多家一级供应商已提供 DMS,但 Magna 凭将光学、电子、红外照明直接集成进内后视镜,有望在 OMS 领跑。
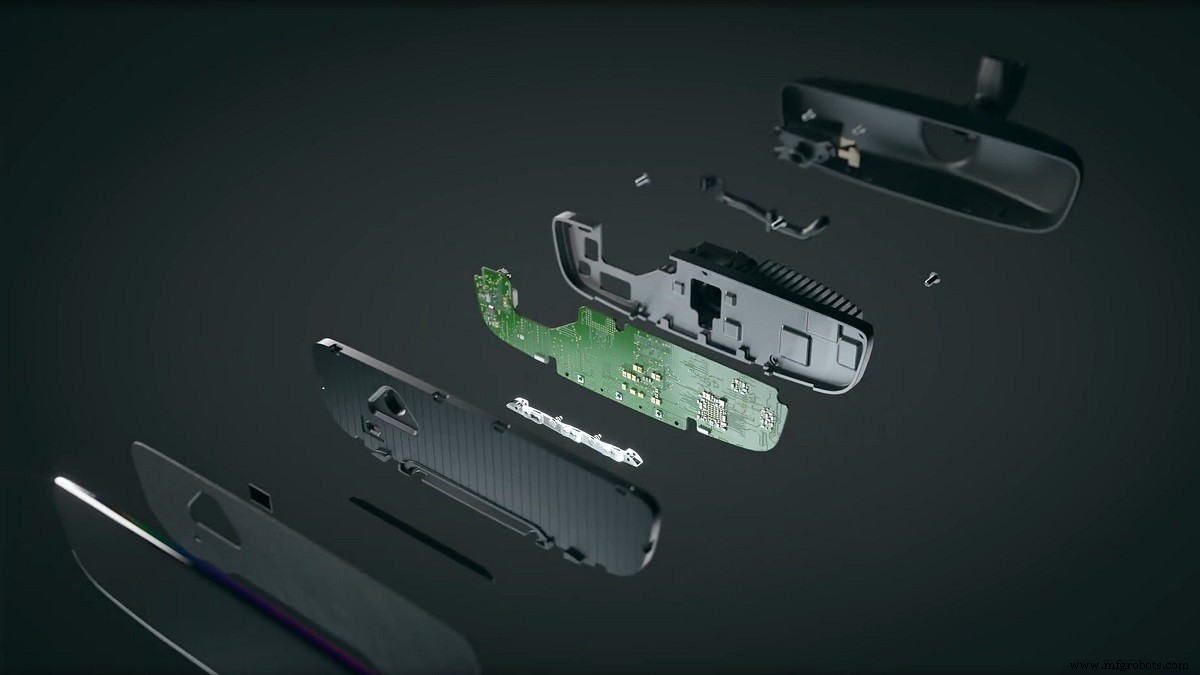
拆解 Magna 后视镜演示 CMOS 传感器、PCB、IR LED、图像处理器——全在单一单元内,且无风扇。此集成交付紧凑、低功耗方案,理想用于大众市场车辆。
其他一级——Continental ICAM 和 Gentex 感应后视镜——展示过类似概念,但 Magna 系统级方法给其 OEM 寻求交钥匙 OMS 方案的先发优势。
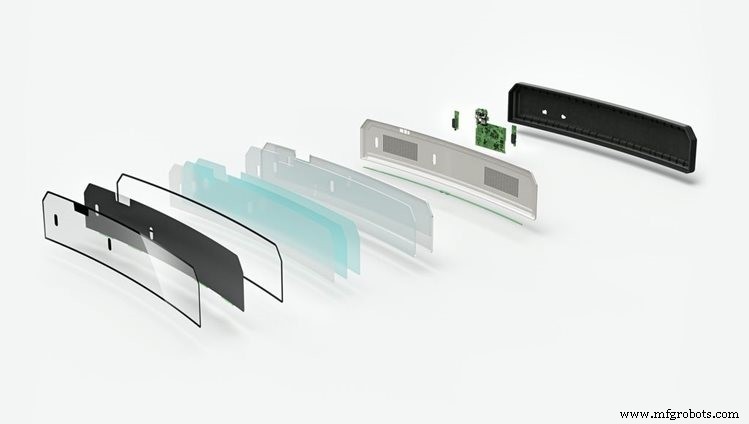
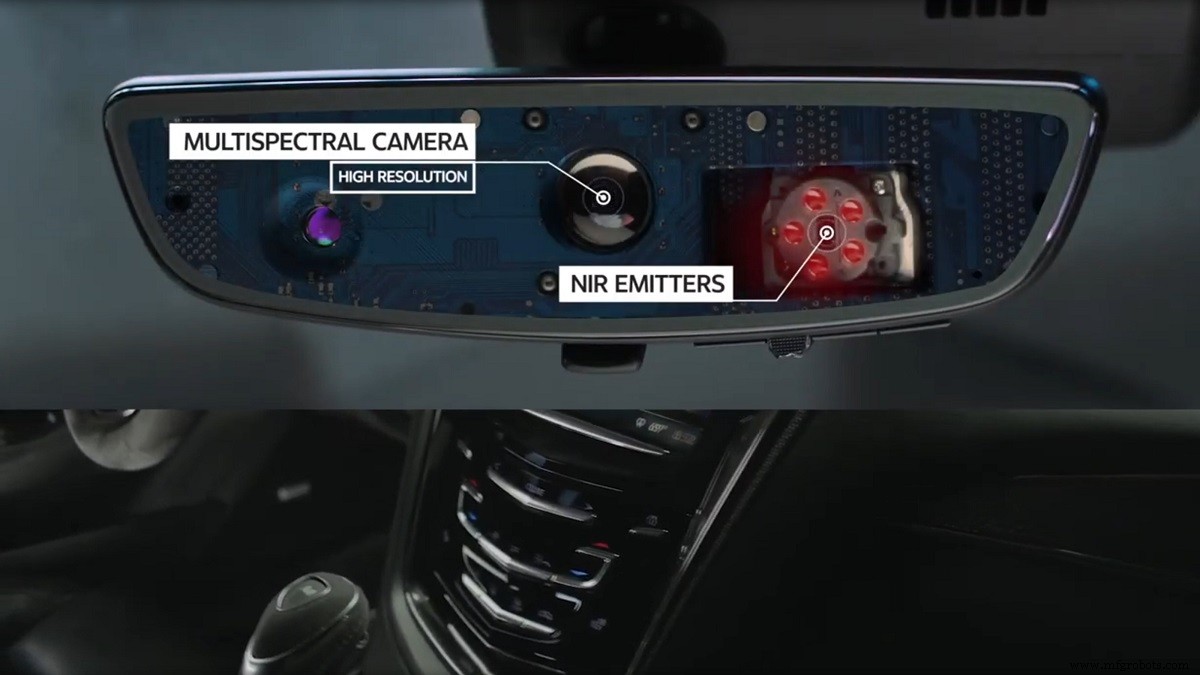
虽技术规格未公开,但 Magna 可能结合 OmniVision CMOS 传感器 (如 OV2311)、Xilinx FPGA (Zynq-7000 或 UltraScale+ MPSoC) 和 Seeing Machines 乘员监控软件。
特斯拉 OMS 实验
特斯拉将 Model 3 和 Model Y 内饰摄像头重新用于驾驶员和乘员监控。早期原型视频显示嘈杂驾驶员状态分类器和易受照片欺骗,主要因系统缺乏 IR 照明、无法在弱光下工作。

Consumer Reports 演示特斯拉基于扭矩的驾驶员监控多易被击败,凸显对强健 IR 基础方案的需求。随着安全法规收紧——Euro NCAP 将在 2023/24 年将 DMS/OMS 测试纳入 5 星评级——OEM 将越来越多与 Magna 等一级供应商和 Seeing Machines 等软件提供商合作。
行业展望
监管机构 (Euro NCAP、欧洲通用安全法规) 和 OEM 安全授权加速 DMS/OMS 采用,甚至低成本车型和配备免持驾驶功能车辆 (如 GM SuperCruise、Ford BlueCruise)。内后视镜为 IR 组件最高效、成本效益最高的放置位置,降低集成复杂度和车重。
随这些发展,可靠驾驶员和乘员监控采用不再可选——正成为现代汽车安全基线。
作者
Colin Barnden,Semicast Research 首席分析师,拥有 25+ 年汽车电子专长。持阿斯顿大学电子电气工程学士 (荣誉),自 1999 年起主导市场分析。
传感器
- 越南自动化与控制系统市场稳步增长 制造业建筑业拉动
- ABB蝉联22年分布式控制系统市场份额第一 占比20%
- 高级驾驶辅助系统(ADAS)如何重塑全球道路安全
- 理解数制系统:罗马数字、位值制与二进制
- 电流信号系统:4–20 mA 环路详解
- ToF 与 FMCW 激光雷达:技术拆解助明智决策
- 统一COVID-19检测:单一流程同时检测、追踪变异及合并感染
- 关键机械健康监测:识别关键设备实现最佳可靠性
- 机器状态监测如何保障工厂连续运行:从振动温度电流三维诊断电机健康
- 全球状态监测市场2025年将达39亿美元,预测性维护驱动增长
- 物联网赋能电子围栏如何助力现代车队监控
- 工业物联网空气质量监测:提升生产力与降本