


聚乙烯、聚丙烯、聚苯乙烯价格将下跌

随第四季度临近,关键大宗树脂——聚乙烯(PE)、聚丙烯(PP)、聚苯乙烯(PS)——预计将从近期高位回落。市场在经历年半强劲上涨后,酝酿大幅价格修正。主因在于供过于求及原料成本逐步下降。
相反,聚氯乙烯(PVC)和聚对苯二甲酸乙二醇酯(PET)预计持平或上涨。PVC上涨归因于飓风Ida导致生产中断及无关停工,PET受大箱包装强劲需求及乙二醇(MEG)原料短缺支撑。
洞察源自Resin Technology, Inc.(RTi)采购专家、休斯顿《PetroChemWire》(PCW)高级编辑及Plastics Exchange CEO Michael Greenberg。

聚乙烯(PE)价格:持平至下行动能
9月PE价格基本持平,供应商将宣布的0.05美元/磅涨价推至10月。RTi PE市场副总裁Mike Burns指出供应稳定、需求曲线软化。预测未来一个月潜在跌幅0.03美元/磅甚至更多,年底前可能10-15美分/磅修正。PCW的David Barry和Plastics Exchange CEO Michael Greenberg持相同看法。
三专家均指出现货PE价格下跌而需求疲软。虽仍高于今年早期创纪录高点,PE价格徘徊于历史9月最高水平。合同价较年初涨0.41-0.43美元/磅,较2020年5月涨0.65-0.67美元/磅。
Barry指向即将到来的产能激增——新SABIC/埃克森美孚和Shell L/LDPE及HDPE装置,加Baystar HDPE厂——多面向出口。额外供应预计将价格压力延续至2023年。
聚丙烯(PP)价格:下行趋势持续
PP价格随丙烯单体下跌0.03美元/磅,预期进一步下探。RTi PP市场副总裁Scott Newell认为利润扩张结束,警告持续侵蚀。Newell和Barry预见年底前两位数价格修正。
PP供应充足,市场100%配额分配,下游需求明显下滑。下游客户取消订单,迫使加工商减少树脂采购并降产10-20%。现货交易较合同价低0.10-0.15美元/磅现身。
Greenberg指出虽现货充裕,上游库存反弹,生产商为守住利润增益而抑制新增供应。PP合同价今年涨0.57美元/磅,自2020年5月涨0.88美元/磅。
聚苯乙烯(PS)价格:持平至潜在下跌
9月PS价格持平,尽管关键原料下跌0.02美元/磅。RTi PE、PS及尼龙6市场副总裁Robin Chesshier强调苯、乙烯、丁二烯成本降低,苯乙烯单体持平。10月苯合同价每加仑降0.32美元,折合PS制造成本降0.05美元/磅。
Chesshier和PCW的Barry描述市场趋向买方优势,引用亚洲出口需求疲软、典型淡季国内供过于求。预期本月有利价格让步,除非不可预见干扰。
聚氯乙烯(PVC)价格:上行走势
9月PVC价格涨0.02美元/磅,受飓风Ida停产及无关停工驱动。RTi PVC副总裁Mark Kallman和PCW高级编辑Donna Todd指出四大供应商中三家宣布10月涨0.05美元/磅。需求强劲,供应约束持续支撑涨势。
Todd强调2021年PVC价格除7月外每月上涨,累计涨0.245美元/磅。加上2020年二季度涨0.16美元/磅,总涨幅达0.405美元/磅。
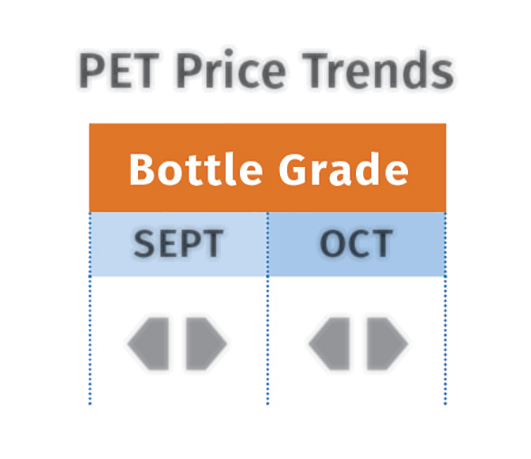
聚对苯二甲酸乙二醇酯(PET)价格:持平至微涨
9月PET价格基本持平,边际调整反映原料和能源成本变化。RTi的Kallman指出国内产能为响应高再生含量推动而扩产。尽管MEG供应制约和能源成本,大箱包装PET需求强劲。
Kallman预测10-11月PET价格持平或微涨,即使仅分级。7月进口创纪录高位,但视该月为进口高峰。
树脂