40+项3D打印统计数据快照,展示当前市场动态与未来轨迹。
3D打印不再是小众原型工具;它正在重塑全球制造工作流。为跟上步伐,利益相关者必须掌握最新数据。以下统计数据突显近期增长、行业采纳和不断演进的应用。
行业现状
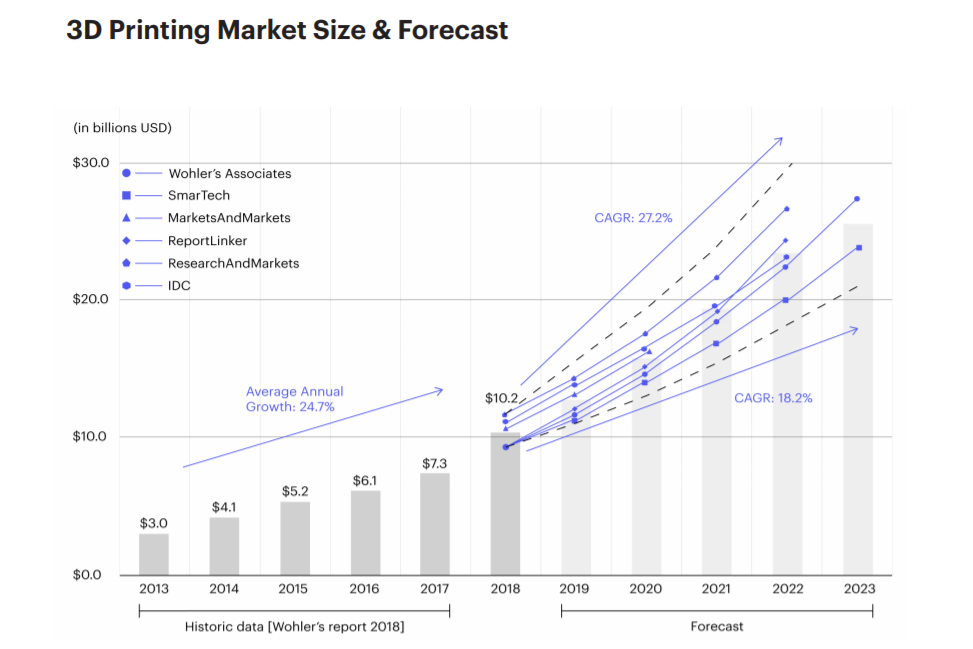
增材制造市场已从边缘技术转变为制造生态系统核心部分。2019年全球收入超104亿美元,近四十年来首次跨越百亿美元门槛(SmarTech Analysis,2020增材制造市场展望)。2018年3D打印初创企业风投超3亿美元,明确聚焦工业解决方案(Hubs,2019趋势报告)。分析师预测市场规模每三年翻倍,年增长率18.2%-27.2%(Hubs,2019趋势报告)。然而,71%企业称知识鸿沟为采纳最大障碍,29%缺乏可靠性信心(Jabil,2019利益相关者调查)。系统制造商主导参与者格局占38%,服务提供商快速崛起占34%(EY,2019全球报告)。
采纳情况
不同行业和地区以不同步拥抱3D打印。航空航天、医疗、汽车和工业品在成熟度上领先,北美和欧洲目前主导,但亚洲正快速追赶。
- 2019年鞋类3D打印收入仅占全球鞋类市场0.3%(SmarTech Analysis)。
- 骨科3D打印市场2018年达6.91亿美元,预计2027年达37亿美元(SmarTech Analysis)。
- 医疗3D打印——含材料、服务、软硬件——现值12.5亿美元(SmarTech Analysis)。
- 3D打印牙科收入预计2021年达37亿美元,2027年主导牙科修复生产(SmarTech Analysis)。
- 美国、英国、德国、法国、中国位列采纳与投资榜首(Ultimaker,3D打印情绪指数)。
- 德国2019年增材制造相关收入达10亿欧元(Ultimaker)。
- 美国以全球42.2万台3D打印机领跑(Ultimaker)。
- 拥有内部增材制造系统的企业从2016年9%增至2019年40%(EY,2019全球报告)。
- 超70%企业2019年发掘3D打印新应用,60%内部使用CAD、仿真和逆向工程(Sculpteo,2019报告)。
应用
原型制作仍占主导,但全规模生产正获青睐。以下数据凸显这一转变。
- 概念验证和原型制作为2019年领先3D打印应用(Sculpteo,2019报告)。
- 制造商用3D打印生产零件比例从2018年21%增至2019年40%(Essentium,2019调查)。
- 79%受访企业预期未来3-5年用3D打印生产零件至少翻倍(Jabil,2019调查)。
- 航空航天国防领域,原型制作(72%)、维修(44%)、研发(43%)和生产零件(39%)为最常见用途(Jabil,2019 OEM调查)。
硬件
硬件板块快速演进,金属和聚合物系统在采纳和性能上领跑。
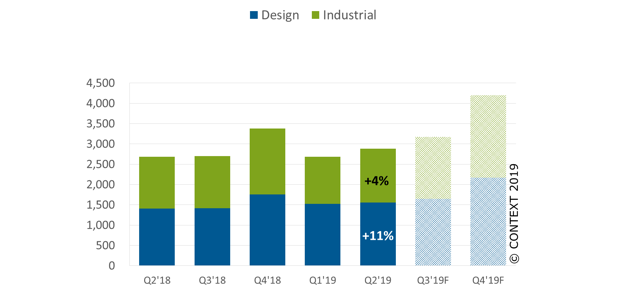
- 金属3D打印机出货量预计年增长超49%(CONTEXT)。
- 金属增材制造硬件板块预计2024年产值近40亿美元(AMPOWER,2019报告)。
- 德国供应商提供全球62%已安装PBF金属增材制造系统(AMPOWER)。
- 材料成本占PBF工艺部件成本20-40%,粉末基DED占70-80%,电弧丝沉积高达80%(AMPOWER)。
- 全球金属增材制造市场2018年值15.1亿欧元,复合年增长率25%(AMPOWER)。
- PBF占全球所有金属增材制造系统安装量80%。
- 紧凑型工业金属打印机销售预计2027年超10亿美元。
- 72%企业使用聚合物增材制造系统,49%使用金属系统(EY,2019全球报告)。
- HP Multi-Jet Fusion 2018年生产超1000万零件(HP,2018报告)。
材料
材料开发是市场扩张关键驱动力,价格逐渐下降而性能提升。
- 增材制造材料市场2019年值15亿美元(SmarTech Analysis)。
- 99%制造高管认为开放生态系统对规模化3D打印至关重要(Ultimaker)。
- 塑料仍为最用材料占82%,碳纤维24%,复合材料20%(Ultimaker)。
- 聚合物增材制造板块2018年估值约55亿美元(SmarTech Analysis)。
- 聚合物PBF材料销售2018年超4亿美元(Wohlers Report 2019)。
- 陶瓷材料市场预计2020年2000万美元增至2029年超4.5亿美元(SmarTech Analysis)。
- 94%企业称设计师因缺乏增材材料而选择传统制造(Jabil,2019调查)。
软件
虽小于硬件和材料,软件对设计、仿真和工作流优化至关重要。
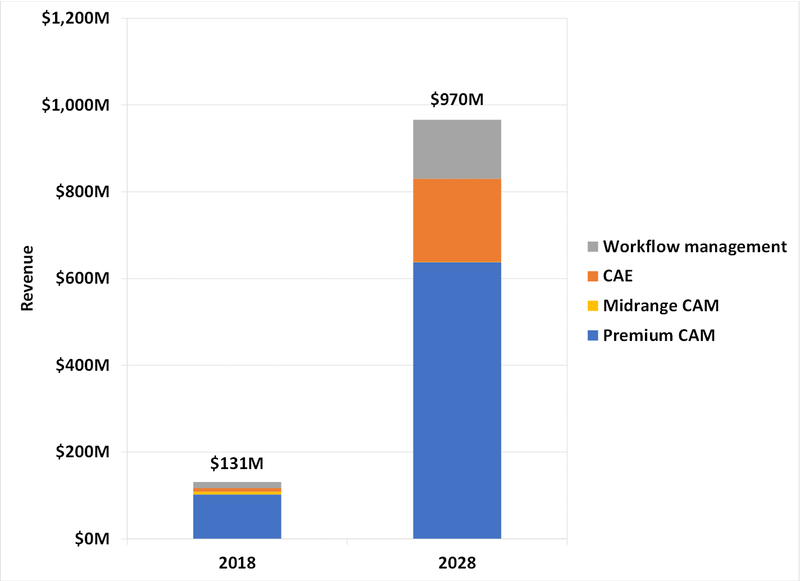
软件板块2018年规模适中,但未来十年有望达10亿美元机遇。
后处理
后处理可使生产时间增加17%-100%,凸显自动化必要性。
- 66%企业面临多重后打印挑战(PostProcess Technologies,2019调查)。
- 75%受访者以完成零件耗时为关键挑战;51%提及一致性问题(PostProcess Technologies,2019调查)。
服务机构
服务提供商扮演关键角色,尤其对中小企业和缺乏内部专业知识者。
- 中小企业占在线3D打印服务客户75%以上(Hubs,2019趋势报告)。
- 消费品为服务最多行业(77%),其次汽车(75%)和工业品(73%)(AMFG,2019报告)。
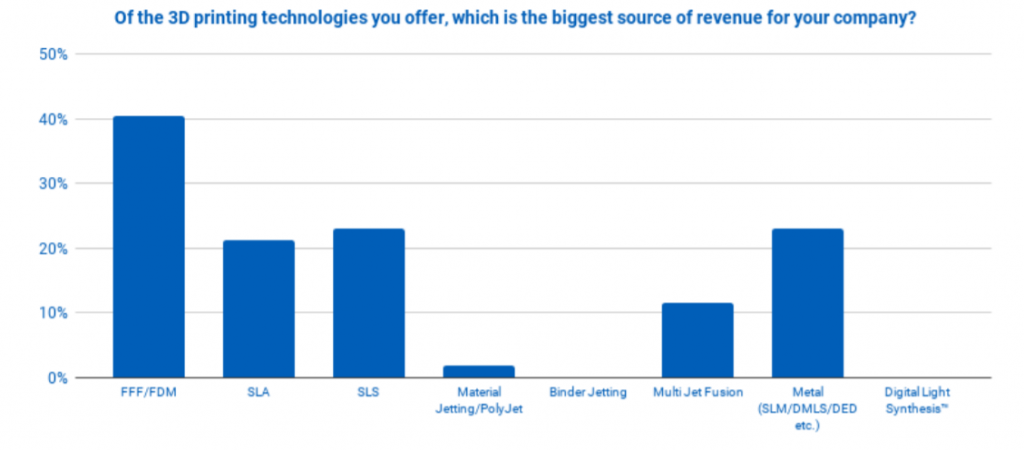
- FFF/FDM、SLA、SLS为服务提供商最常提供技术(AMFG,2019报告)。
- 37%提供商年产1001-10000件;25%年产10001-50000件(AMFG,2019报告)。
- 服务提供商使用率从2016年8%增至2019年26%(EY,2019全球报告)。
- 81%企业因不愿投资自有系统而寻求服务商;48%因不熟悉增材工艺;38%因增材设计不确定性(EY,2019全球报告)。
展望未来
3D打印行业持续成熟,由技术突破、材料创新和市场拓展驱动。克服知识鸿沟、确保可靠性、让技术普及中小企业将加速采纳。随着利益相关者大力投资和能力提升,未来十年对制造业的影响将具有变革性。