


解码制造业成功密码:产业结构如何塑造州级绩效差异
前文博客分析了50州制造业人均增值差异。差距巨大,我指出很大程度上源于各州产业结构差异。虽非制造业增长绝对预测指标,但研究最优制造效率时,产业结构无疑是重要且有趣的考量因素。
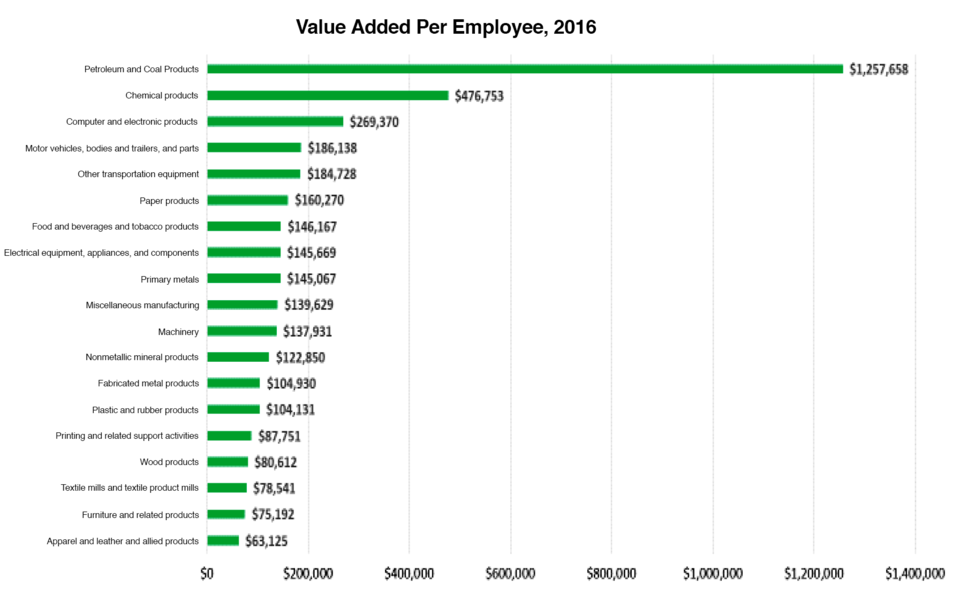
本文从人均增值(生产率衡量)维度,审视广泛制造业行业表现。最高产行业——石油煤制品——比最低的服装皮革制品高约20倍。
制造业行业横向对比
2016年全制造业人均增值略超$175,000。五大行业超基准,组合有趣。考虑这些行业分布,相关州增值显著更高并不意外。
前两大行业关联石化。第三是计算机电子产品,集中于西海岸少数州及东海岸马萨诸塞、北卡。但该行业存在计量问题,数据可能高估。
第四、五位涉及飞机、火车、汽车——整车、零部件、其他运输设备(如航空航天)——集中于密歇根起始延伸至东南部多州及华盛顿的汽车带。
五大行业人均增值低于$100,000。这些劳动密集型行业面临激烈全球竞争或服务区域市场。增值最低三行业深受国际竞争冲击:服装、纺织、家具近年尤甚。木制品业——木材、单板、托盘/容器、地板、相关制品(桁架、制造房屋/结构、木工)及企业,面临向高增值转型挑战。第五低的印刷及支持服务业,主要服务区域/本地市场。
其余九大行业混合包含服务本地区域市场的金属制品、机械、塑料、电气设备、食品,以及初级金属、纸张、非金属矿物等资源型大宗商品行业。这些行业可能受不同因素影响。
行业间增值表现差异基于生产率。此信息对政策制定者、MEP中心、企业均有启示。企业可作绩效基准参考(虽需更详细数据);政策制定者应基于州/区域/地方产业组合及影响竞争力的外部因素,决定培育支持哪些制造业,含基础设施、人力资本、生态系统、创新、新品、企业竞争力等关键要素;中心可用粗略基准协助企业评估绩效、规划优化路径、确定重点领域。
工业技术