


工业物联网采用加速,解锁新机遇
起步缓慢后,特别是在欧洲,工业物联网(IIoT)网络及其面向消费者的亲戚IoT的采用步伐已加快。前景向好——虽途中仍有坎坷。
专注设计制造超低功耗芯片、芯片组、模组的厂商对前景更加乐观,部分蜂窝网络运营商亦然。
或许最关键的是,跨公用事业、农业、物流、远程医疗、运输等众多截然不同领域的大型组织,正从试用、验证各类可用IIoT网络,转向大规模实施。
据移动卫星通信网络运营商专家Inmarsat近期报告,"自新冠疫情伊始,采用该技术组织的成熟度快速提升。"
Inmarsat年初调研450家跨工业领域的"全球"公司,77%表示已部署至少一个IoT或IIoT项目,其中逾40%在过去12个月达成。
其余23%虽未部署任何项目,但表明此类网络在路线图上或已启动试验。
"虽然调查显示IoT在效率、可持续性、安全性上推动全球供应链显著提升,但组织仍有改进空间,"Inmarsat企业运营总裁Mike Carter评论道。"连接性、数据管理、技能短缺、安全威胁、投资水平仍是挑战,随着全球生产供应链日益数字化交织。"
IoT Analytics的Satyajit Sinha
今年早些时候,Inmarsat令人惊讶地宣布将推出面向IoT连接的全球窄带网络(NB-IoT),瞄准海事、航空、政府领域。该网络名为Elera,计划明年启用,部署L频段频谱用于各类地面和卫星用途。
紧随其后的是卫星运营商计划将现有地球同步卫星与低轨卫星、地面5G网络融合,打造名为Orchestra的综合方案。
分析师对IIoT和IoT前景也更看好——除中国外,过去18个月大规模蜂窝NB-IoT铺开外,二者难以产生显著影响。
例如,德国汉堡的IoT Analytics指出,尽管受新冠和全球硅组件短缺供应链问题影响,今年IoT设备数仍将增长9%至估计123亿活跃连接端点,2025年可能超270亿IoT连接。
但IoT Analytics首席分析师Satyajit Sinha独家向《EE Times Europe》表示:"2020年实际连接IoT设备数略低于年中预测的117亿,实际为113亿。我们现在预测2025年将达271亿连接IoT设备,低于早先预测的309亿。"
Sinha指出两个"关键"因素抑制增长曲线:"疫情冲击供需,供应端甚至在关键期停摆,供应链和原材料获取不畅。上半年预算冻结,下半年需求回暖但供应常受阻。结果许多IoT/IIoT计划停摆或取消。部分地区供应链问题持续。"
点击查看大图
第二是芯片短缺。"最初视为疫情对供应链影响的副产品,"Sinha说。"但已成独立问题:产能无法满足全球需求。"
"首冲汽车业,随即快速蔓延至IoT等其他板块,"他补充警告:"2021年芯片短缺预计还将持续两年,直到足够增产产能释放。"
芯片供应商方面,Sinha指出:"Qualcomm舒适领跑,五大厂商主导蜂窝IoT芯片市场,其余为MediaTek、HiSilicon、Intel、Unisoc。五者占2020年全球蜂窝IoT芯片组出货量93%。"
其他重点聚焦厂商包括Nvidia、Sequans、Nordic Semiconductor、Silicon Labs、Altair Microchip、Dialog。
Silicon Labs逐步剥离非IoT/无线业务,9月推出面向IoT应用的Sub-1-GHz SoC,融合长距离RF、能效与Arm PSA三级认证安全。
也深度参与的有Qorvo(RF芯片)、NXP Semiconductors(单片机)、Skyworks(SoC系列)。
每个使用蜂窝连接(2G/3G/4G/LTE-M/5G/NB-IoT)的IoT/IIoT设备都需要这些芯片组。但注意芯片可直接嵌入设备PCB或放入设备内的IoT模组。IoT Analytics研究聚焦后者:嵌入IoT模组的蜂窝IoT芯片组。
领先模组供应商包括Quectel、Fibocom、Sierra Wireless、Sequans、Thales、Telit。
连接视角下,最新技术标准如5G、Wi-Fi 6/6E、LPWA驱动市场,IoT Analytics认为卫星IoT是预测期后期可能产生重大影响的变数。
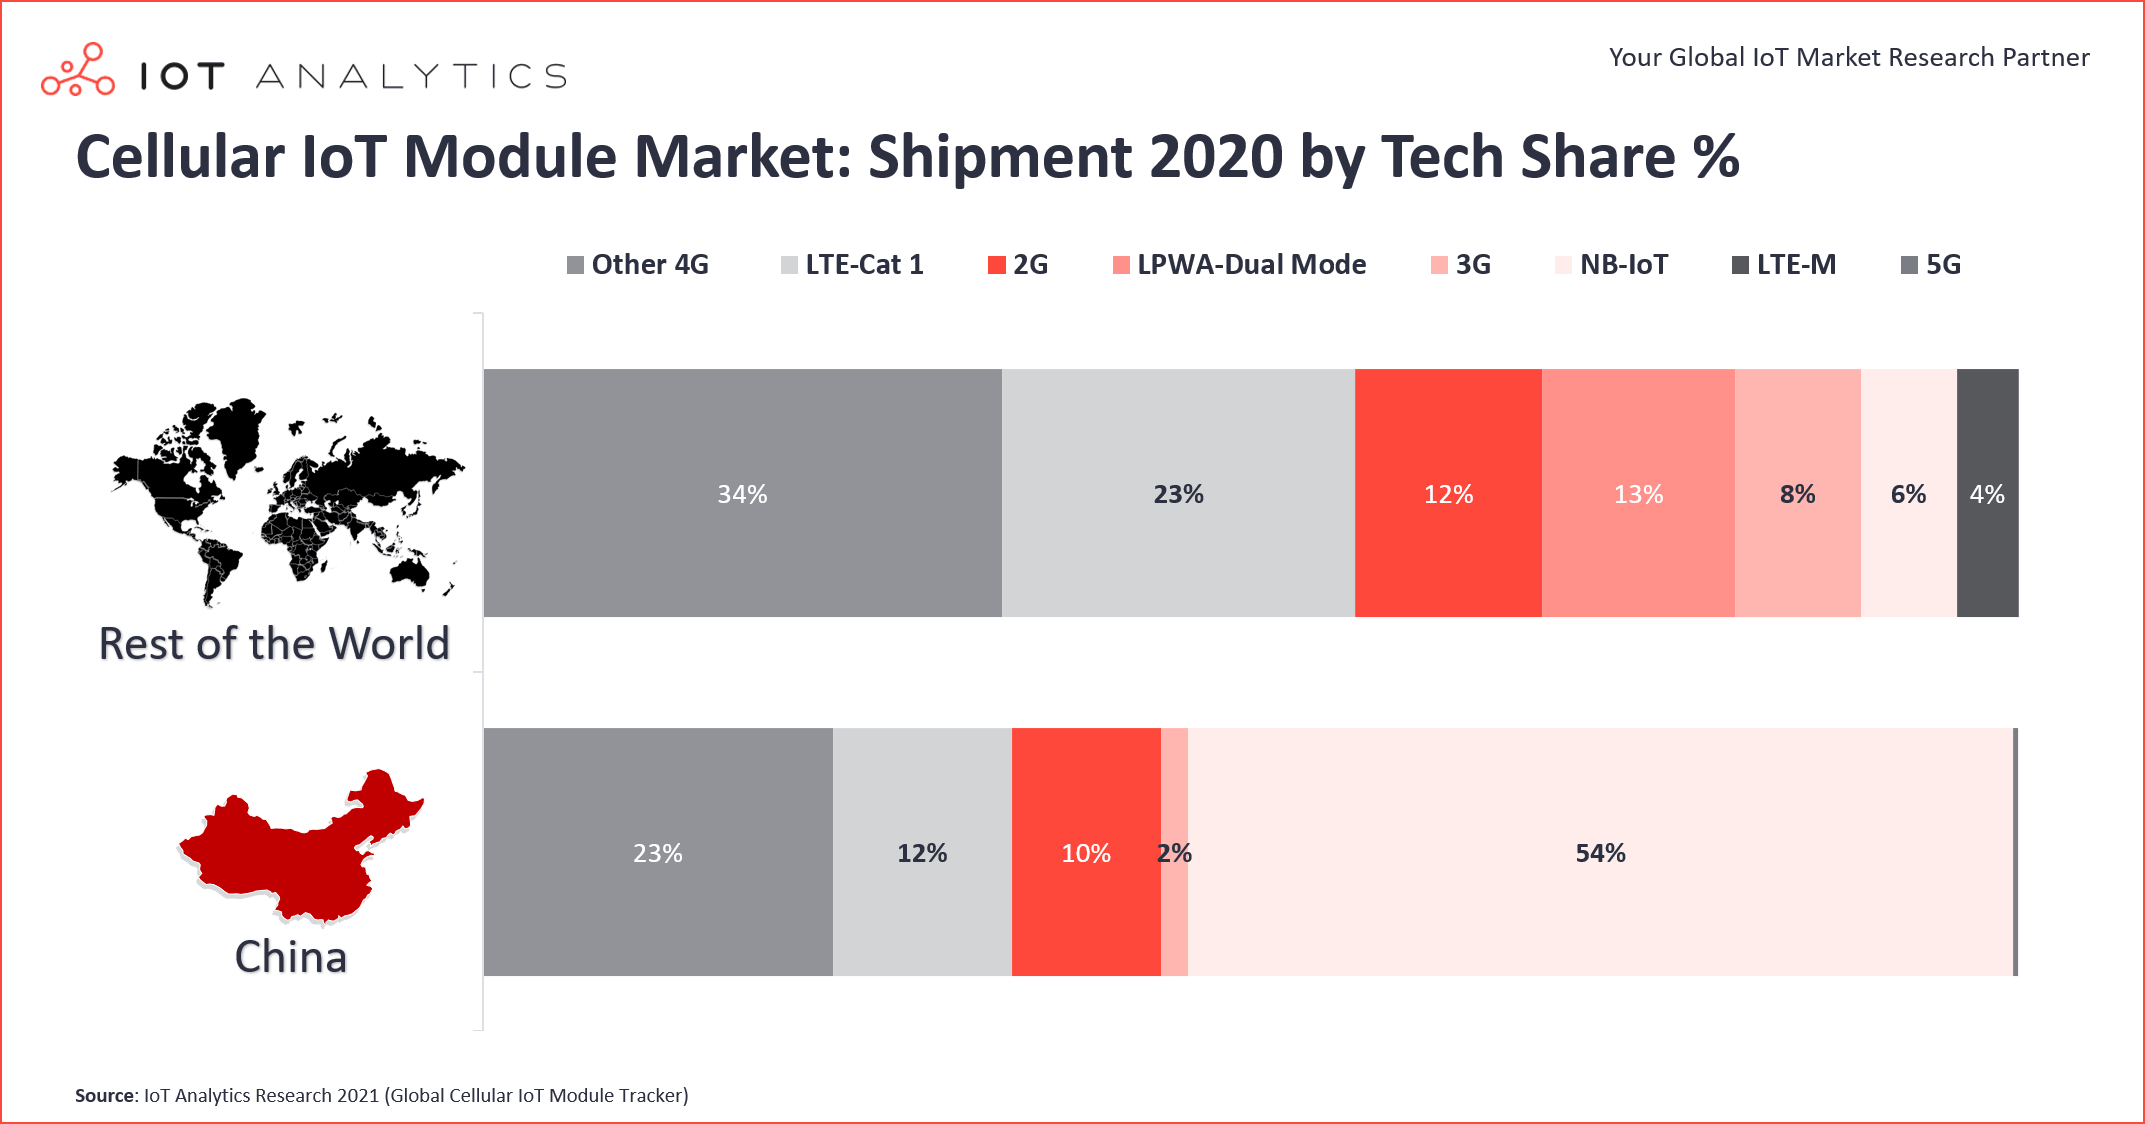
Sinha指出行业有趣发展:中国与世界其他地区差距巨大。中国外,LTE-Cat 1渗透显著强于NB-IoT。他估计中国外LTE-Cat 1(4G子集)占近四分之一(23%)市场,中国仅12%。
LTE-Cat 1崛起始于北美数年前,因运营商退网成首选替代。2G/3G向LTE-Cat 1大迁徙始于2018年,"2020年同比增长40%,"Sinha称。Qualcomm一款芯片MDM9207-1是最大受益者。Unisoc 8910DM同期增长显著更快,推动新型LTE-Cat 1 bis子板块,现占所有LTE-Cat 1出货23%。
Cat 1 bis基于3GPP Release 13,单天线特性优化低功耗应用。初始LTE-Cat 1由Release 8定义,需两根接收天线。
Sinha指出另一重要趋势。去年上半年,使用非授权LPWA(如LoRa、Sigfox)的连接设备占全球LPWA连接53%,授权LPWA(NB-IoT、LTE-M)贡献47%。一年后同期,授权LPWA以54%份额领跑,非授权段占46%。
关键原因已暗示:2021上半年中国NB-IoT惊人增长。结果窄带IoT作为单一技术以44%份额领跑LPWA市场,LoRa跌至第二位,占全球连接37%。
特定行业领域中,增势最陡峭为运输汽车、物流,合计约占全球蜂窝IoT/IIoT芯片组市场需求30%。这些细分领域内,资产追踪项目而非传统远程信息处理应用驱动市场,同比增长约22%(2020/21)。汽车采用5G也在加速。
这一总体积极展望中需注意:5G日益普及虽创造新IIoT/IoT商机,反直觉地也阻碍板块潜力——运营商过度炒作频段覆盖能力。
Sequans的Jeremy Gosteau
此观点在对Sequans IoT产品营销总监Jeremy Gosteau访谈中被强调。该公司在美、日、欧广泛运营,多年深耕蜂窝IoT/IIoT芯片领域,近期也切入模组业务。
主要问题之一是除中国外,NB-IoT在大多数地区被低估且可能被过度炒作,Gosteau指出。"特别是在欧洲,运营商才刚严肃启动2G/3G退网,"他告诉《EE Times Europe》,补充美或领先两年但两者仍落后许多市场。"不幸但现实如此。但欧洲终于显现健康增长,NB-IoT障碍确在降低。"
他补充另一关键问题:"蜂窝与非蜂窝[低功耗]宽带版本的严重碎片化。"部分问题源于5G紧随Release 13(LTE-M、NB-IoT)迅速而来,导致运营商在不同地域部署不同版本。
成本也是主要绊脚石,Gosteau强调。因碎片化导致需为单独芯片支付更高价格,而非单一选项可实现的巨大规模,进展必然放缓。
破局之道是商业化融合不同版本——如LTE-M、LTE-Cat 1、NB-IoT——于同一模组,"将成本降至10美元/单元以下。"
这意味着大规模IoT可能成真,但恐非朝夕之功,Gosteau说。此外,NB-IoT运营商间棘手漫游问题已大体解决,大幅改善空中接口经济性。
他指向全球最大运营商之一Vodafone的潜在积极进展:"他们在谈论NB-IoT数百万单元大单,或为中国外行业最大合同。"
若属实且落地,将利好整个板块,可能引发两年前无法发生的重大趋势,其他厂商将跟进,标志技术成熟。
>> 本文原发于姊妹站点EE Times Europe。
物联网技术