


3D 打印如何革新航空航天设计与生产
自 1989 年首次应用以来,航空航天一直是增材制造的先锋。如今该领域占 $104 亿 AM 市场的 16.8%,仍是研发主要驱动力。
GE、Airbus、MOOG、Safran、GKN 等领军企业不仅采用 3D 打印降本和制造复杂组件,更通过持续研发推动技术边界。
本文探讨航空航天业如何利用 3D 打印创新飞机设计与制造。
3D 打印为航空航天带来的收益
小批量生产
航空航天高复杂度零件常小批量生产。3D 打印消除昂贵工装,使 OEM 以极低成本制造复杂几何,为小批量生产提供精简、高性价比路径。
减重
重量是飞机性能和可持续性关键因素。3D 打印促成轻量化零件,直接降低燃耗、CO₂ 排放,提升飞机和航天器有效载荷。结合生成式设计和拓扑优化,进一步减重潜力几乎无限。
材料效率
传统制造常导致高买飞比——如钛部件原料与成品比达 12:1 至 25:1。金属 3D 打印将比率降至 3:1–12:1,仅在所需处沉积材料,极少浪费。这对钛、镍等昂贵合金转化为显著成本节约。
零件整合
增材制造突出优势之一是零件整合:将多组件合并为单件。这减少装配时间、简化维护、削减需追踪存储的零件数。GE 即利用 AM 将喷气发动机燃油喷嘴组件从 20 个减至 1 个。
维护与修复
飞机寿命 20–30 年,维护、修理、大修(MRO)至关重要。直接能量沉积等金属 AM 工艺现常规用于修复涡轮叶片等高性能部件,向磨损表面沉积材料延长服役寿命。
航空航天前沿 3D 打印技术
航空航天企业采用全谱系 AM 技术。熔融沉积建模(FDM)常用于快速原型和工装,法国 Latécoère 即借此将交期缩减 95%。终端金属件采用粉末床熔融如选择性激光熔化(SLM)和电子束熔化(EBM)生产致密高强组件。大尺寸 AM 创新包括电弧丝增材制造(WAAM),用于结构应用。
Sciaky、Airbus、Aubert & Duval 合作开发钛合金飞机部件新制造法,GE 推进金属粘结剂喷射实现 AM 零件量产。
航空航天 3D 打印材料
原型可用多种塑料,但终端件须满足严格飞行级标准。合格材料包括工程级热塑性如 ULTEM 9085、ULTEM 1010、Nylon 12 FR,以及高性能金属粉末——钛、铝、不锈钢、镍合金。钛因轻量高强组合尤具吸引力;设计优化和材料回收将浪费最小化。
航空航天 3D 打印应用
工装
航空航天 OEM 和供应商越来越多用 3D 打印制造制造辅助——治具、夹具、三坐标测量机(CMM)工装。例如,Moog Aircraft Group 现通过 FDM 内部制造 CMM 治具,生产时间从 4–6 周降至 20 小时,成本从 £2,000+ 降至几百英镑。
备件与替换件
预测备件需求困难,按需 3D 打印提供有力方案。在需求点打印零件,航空公司和维修运营商可大幅缩短周转、削减运费、几乎消除笨重库存。Lufthansa Technik AM 中心为老龄军机生产垫片、长桁等部件,Rocket Lab 按需打印发动机部件。
终端用件
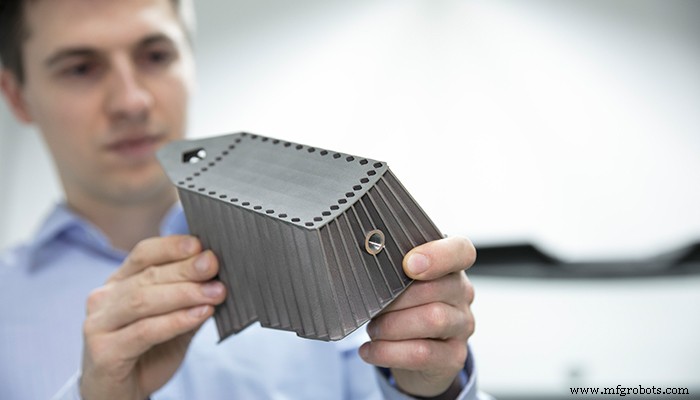
制造商越来越多转向 AM 生产结构组件,从客舱内饰到推进系统。Diehl Aviation 3D 打印窗帘头枕由 12 热塑性部件组装,是目前最大全打印客机部件,正批量装配至 A350。Rocket Lab 自 2013 起用 AM 制造所有核心发动机组件——燃烧室、喷射器、泵、阀门。
航空航天 3D 打印挑战
认证仍是首要障碍。飞机组件须满足严格安全性能标准,监管机构须确保 3D 打印件可靠性等同传统制造。标准在演进:SAE 国际航空材料规范(AMS)金属/聚合物 AM 2018 年首发,2023 年增补 AMS7100 聚合物指南。ASTM International F42 委员会制定涵盖原料、零件性能、系统性能、资格原则的进一步标准。
确保工艺可重复性同样关键。稳健资质协议结合 AMFG 等工作流自动化工具,追踪每步生产,保证按需产出一致、可认证零件。
航空航天 3D 打印的未来
虽存监管技术挑战,航空航天持续引领 AM 创新。OEM、政府机构、研究机构协作加速认证路径。市场预测 3D 打印终端部件生产 2024 年超 $30 亿,飞机和航天器金属聚合物组件趋势将加速。
3D打印