


全球机器人末端执行器市场预计2025年达65亿美元
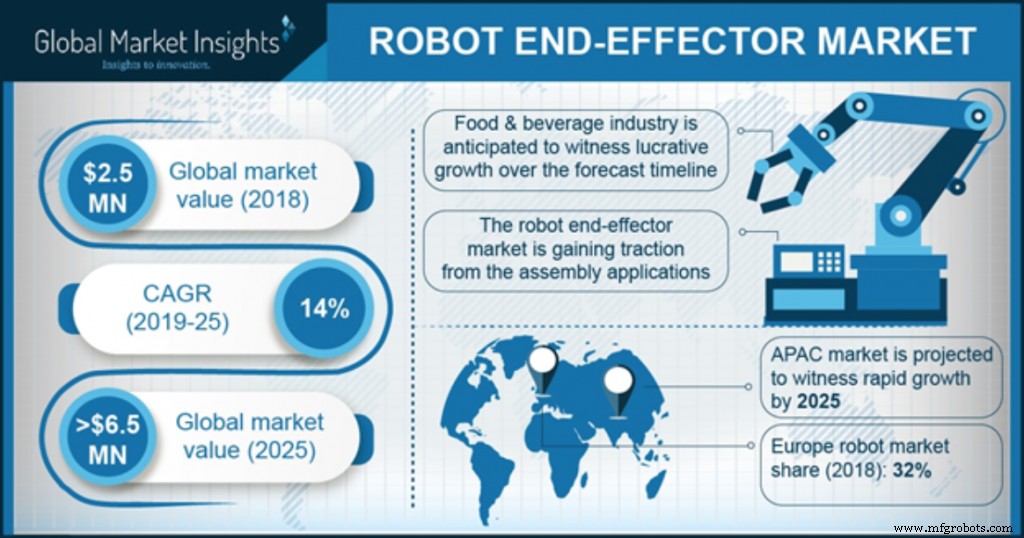
据Global Market Insights研究,全球机器人末端执行器市场预计2025年增至65亿美元。
机器人末端执行器市场收入2018年超25亿美元,预测2019-2025年按14%复合增长率增至65亿美元。
制造业工业4.0来临含云机器人、自动化、网络物理系统、大数据、物联网等技术趋势,驱动先进末端执行器需求。
这些先进技术应用预期将通过将计算决策权转移给机器人系统提升产量、改善效率。
协作机器人部署增长、物流行业拣选放置机器人实施增加、传感器成本下降等因素推动末端执行器市场增长。
工业4.0普及为末端执行器市场制造商提供重大增长机遇。
如Comau等组织顺应工业4.0创建协作机器人Aura(先进用途机械臂),含保护泡沫下传感器层可检测人体运动。
但大部分技术仍在研发,公司大量投入研发使技术更智能、更贴近消费者需求。
机器人末端执行器市场
食品饮料行业将为市场提供吸引力增长潜力。
自动导引车或自主移动机器人高度适合食品制造企业物料搬运作业。
此外,食品厂装备机器人用于饮料灌装、食品包装、冷藏肉加工等应用。
食品饮料行业用机器人技术重要益处:消除频繁人工操作,提升卫生和性能。
如奶制品加工需更快作业确保产品质量新鲜度,高度倾向自动化流程。
市场主要运营公司:
- Zimmer Group;
- JH Robotics;
- ABB;
- Applied Robotics;
- Weiss Robotics;
- Robotiq;
- Piab;
- FIPA;
- Festo;
- Destaco;
- Soft Robotics;
- Kuka;
- ATI Industrial Automation;
- Schunk等。
另一关键末端执行器供应商是OnRobot。
市场竞争加剧推动公司开发更强更专用产品。
2019年7月,Schunk推出智能夹紧装置夹持系统,专用金属切削应用。这些系统自主实时详细监控生产过程。
2018年8月,Zimmer推出GPP GPD5000AL夹爪,针对价格敏感客户。保证1500万次循环免维护,进一步降成本。
欧洲将成机器人末端执行器市场关键区域,制造业自动化技术高渗透率。
区域高度发达汽车工业预期创造可观需求。
此外,区域见证物流、农业、水下等领域机器人使用增长。
德国等国为机器人主要市场。国际机器人联合会数据,德国2017年机器人销售增7%。
据euRobotics,欧洲当前占全球机器人行业约32%市场份额。
Bristol Robotics Laboratory等组织强研发活动进一步推动行业发展。
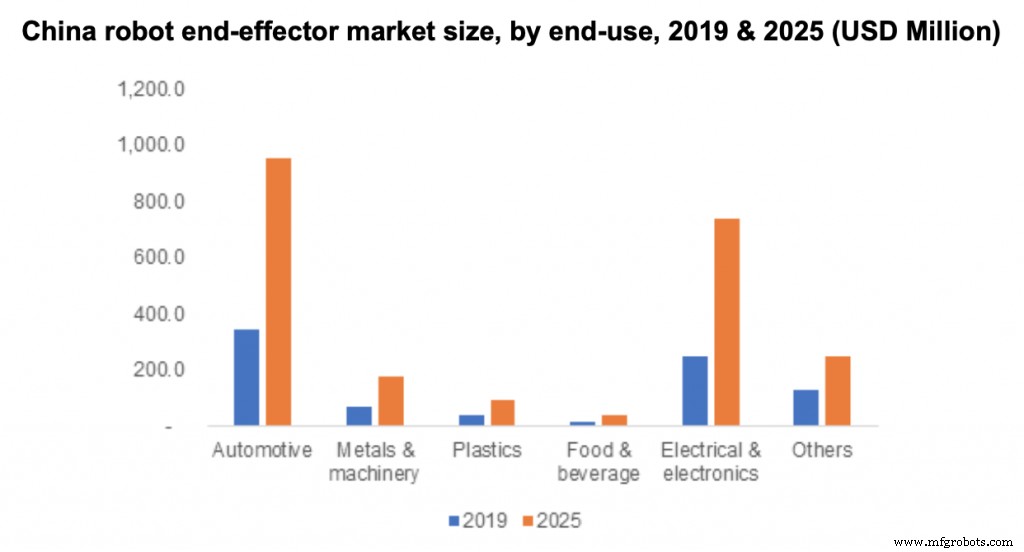
中国按最终用途划分末端执行器市场规模
生产线实施自动化技术较高初始成本可显著阻碍市场增长。
另一可能阻碍因素:需更新现有制造基础设施,可能不经济。
此外,制造业实施机器人流程自动化需较高维护成本,一定程度限制小公司实施。
机器人设备维护不当导致制造工艺效率下降,进一步限制使用。
自动化控制系统
- 机器人末端执行器:驱动制造业创新与效率的关键
- 汽车与工业自动化驱动微电机市场规模向380亿美元迈进
- 欧洲建筑与拆除机器人市场:2018年达6000万美元,领跑全球
- 研究显示Universal Robots保持协作机器人市场领导地位
- 机器人市场2025年将达2750亿美元,较2018年翻三倍
- 协作机器人市场2030年将达80亿美元 关键增长驱动因素与投资趋势
- 机器人即服务市场 2028 年将达 413 亿美元,CAGR 15.9%
- 工业4.0重塑现代职场:岗位转型与新兴机遇并存
- FMI预测:机器人码垛市场2022年将达24亿美元
- SCARA 机器人市场 2026 年将达 147.8 亿美元,自动化增长引擎强劲
- 塑料包装薄膜与片材市场预计至2021年复合增长率达6%
- 全球状态监测市场2025年将达39亿美元,预测性维护驱动增长