


边缘AI芯片:驱动设备端智能的未来
2020年德勤预测,边缘AI芯片(直接在设备上执行或加速机器学习的完整或部分处理器)销量将超7.5亿颗,营收达26亿美元。边缘AI芯片细分市场将超越更广泛的半导体市场;到2024年,销量预计超15亿颗,复合年增长率至少20%——是整个行业长期9% CAGR预测的两倍多。
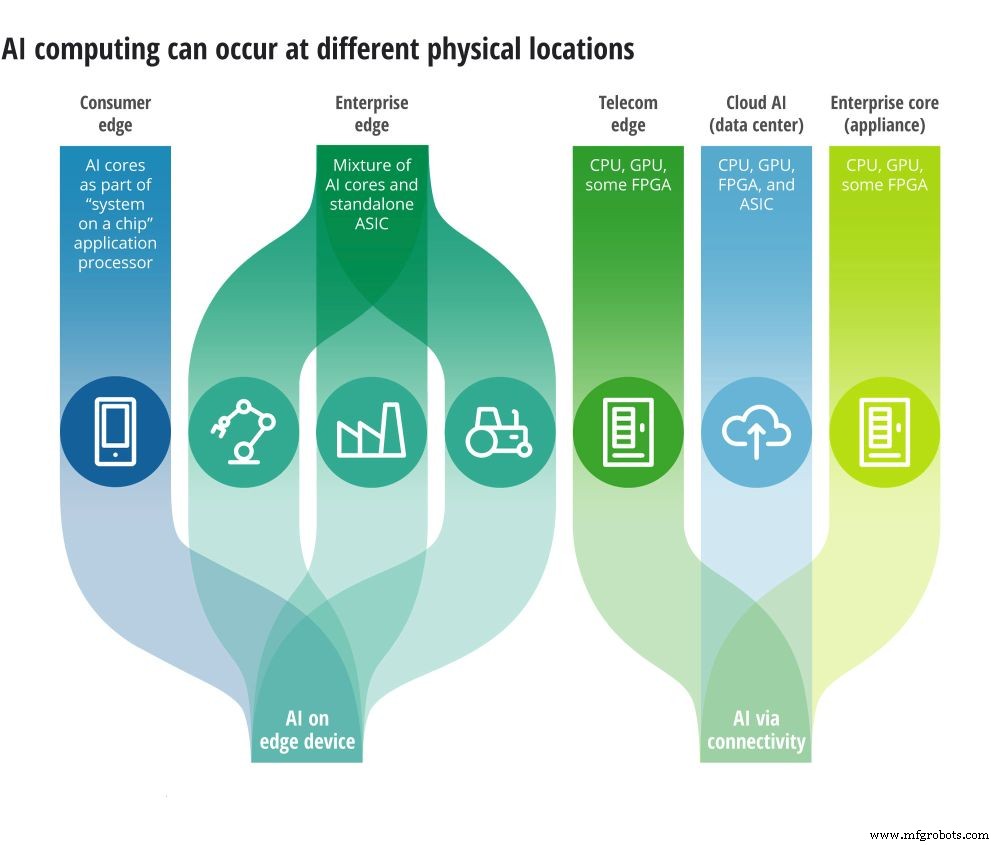
图1:智能可嵌入位置(图片:Deloitte Insights)
边缘AI芯片将出现在不断扩展的消费硬件中——高端智能手机、平板电脑、智能音箱、可穿戴设备,以及机器人、安防摄像头、工业传感器等企业设备。消费细分市场占主导,但增长率温和,2020-2024年预计CAGR 18%。相反,企业市场同期预计以50% CAGR激增。
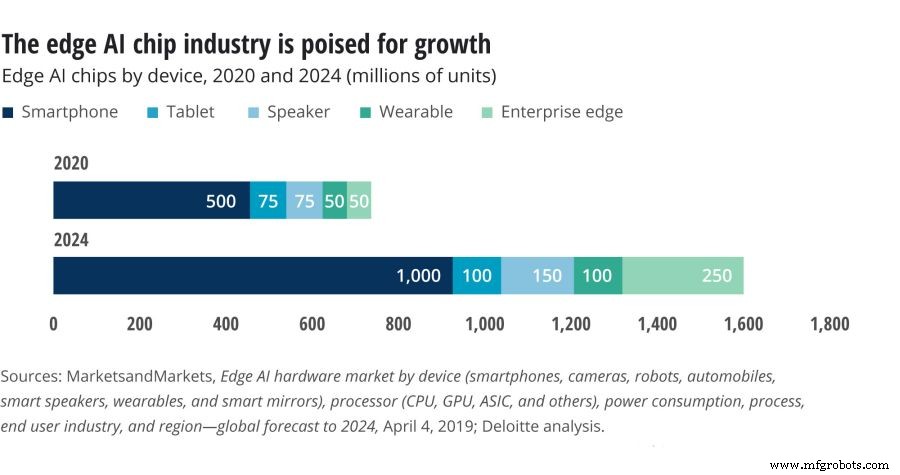
图2:边缘AI芯片市场概览(图片:Deloitte Insights)
即使2024年,消费市场预计仍占边缘AI芯片销量90%以上(无论数量还是营收)。高端智能手机将占所有消费边缘AI芯片使用量70%以上,未来几年主要由智能手机采用驱动。今年售出的15.6亿部智能手机中约三分之一可能已集成边缘AI能力。
边缘AI改变范式
传统上,AI工作负载在数据中心、企业核心或电信边缘处理器处理,因计算需求大。边缘AI芯片改变范式:体积小、成本效益高、能效高、发热少,使手持和工业设备本地处理成为可能。这种转变减少甚至消除向远程服务器传输大量数据的需求,提供更快响应时间和更强隐私保障。
本地处理保护敏感数据;永不离开设备的信息无法被拦截或滥用。此外,嵌入手机的边缘AI芯片甚至可在无网络连接时执行高级任务。
但并非所有AI任务最适合本地处理。超出设备容量的工作负载仍适合卸载到云或边缘阵列。实践中,大多数应用采用混合模式——部分设备端、部分云端——最优分割由具体用例决定。
智能手机边缘AI经济学
除智能手机外,平板、可穿戴、智能音箱也集成边缘AI芯片,但市场影响目前有限。平板销售相对平稳,智能音箱和可穿戴2020年预计合计仅1.25亿台。尽管规模适中,这些类别边缘AI芯片渗透率高。
目前边缘AI芯片主要见于高端智能手机——价格顶端三分之一。但增加AI加速器不一定推高消费者价格。
通过分析三星、苹果、华为的芯片裸片照片,可估算AI核心成本贡献。三星Exynos 9820约5%晶圆面积用于AI处理。整个SoC定价70.50美元,AI部分约占成本5%,即每颗芯片3.50美元。
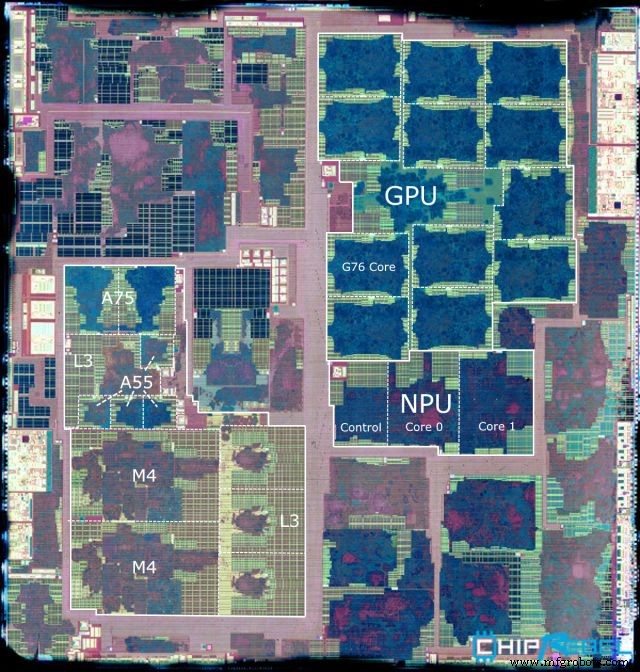
图3:三星Exynos 9820裸片——5%面积用于AI(图片:ChipRebel;标注:AnandTech)
苹果A12 Bionic约7%晶圆面积用于机器学习。处理器总成本72美元,AI核心估算成本约5.10美元。华为麒麟970成本52.50美元,2.1%面积分配给NPU,成本约1.10美元(华为注明NPU 1.5亿晶体管占55亿总量2.7%,成本约1.42美元)。
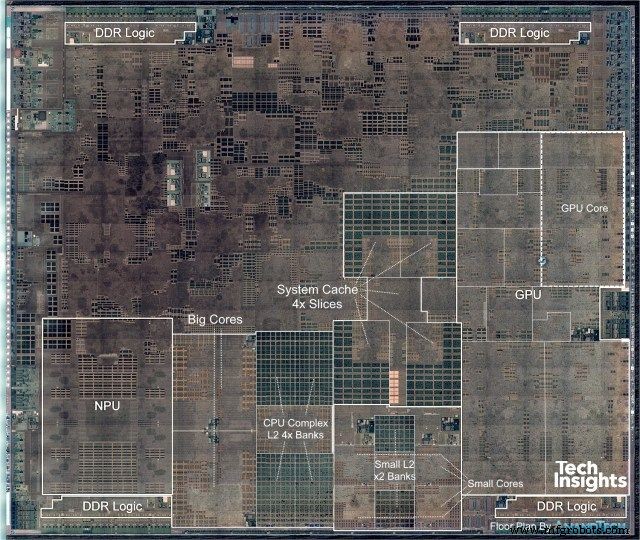
图4:苹果A12 Bionic——7%晶圆面积用于机器学习(图片:TechInsights/AnandTech)
成本估算虽有差异,但每颗NPU平均3.50美元合理。应用于五亿智能手机——加上平板、音箱、可穿戴更多——总市场量巨大。制造成本1-3美元/颗,边缘AI NPU仅使消费价格增加1-2美元,对250美元手机不足1%涨幅,可忽略。
AI芯片采购:自研还是第三方?
设备制造商按产品层级和有时地理选择不同路径获取边缘AI芯片。许多从高通、联发科等第三方供应商采购应用处理器/调制解调器SoC,两者2018年合计占智能手机SoC市场约60%。并非所有产品含AI核心,但高端型号如高通骁龙845/855和联发科Helio P60包含。
苹果则自研生产SoC——A11、A12、A13 Bionic,均含边缘AI功能。三星和华为采用混合策略,部分SoC从商业市场采购,其他机型用自研芯片(如三星Exynos 9820、华为麒麟970/980)。
» 继续阅读本文第二页,原载姊妹站EE Times Europe。
嵌入式