


服务提供商战略OTT管理:洞察基础设施与服务交付关系,最大化利润
服务提供商需要更好的工具与洞见,理解其基础设施、服务交付与终端用户服务质量间的关系。
当今互联网由内容平台与内容分发网络(CDN)主导,它们将不断增长的内容量与多样性“洗牌”进入服务提供商网络,使其更贴近终端用户以实现优化交付与改善体验。随着大部分内容现从服务提供商网络内部交付,许多问题与术语如网络中立性、“过顶”(OTT)可能需要重新审视。
自2010年以来互联网如何变化
过去十年,互联网——全球网络的网络——同时增长与收缩。如何可能?
流量量级上,互联网大幅增长。各服务提供商网络年增长率不同,典型范围25-40% CAGR,日均流量通常以PB计。
这是新冠疫情前。疫情以来,网络经历40-60%年流量增长。
部分原因在于在线行为改变与对宽带依赖加深,工作、学习、娱乐转移上线。
流量增长还源于联网设备指数级增长,许多拥有公网IP(IPv4与IPv6)。许多设备仍用私网IP,隐藏在家用路由器NAT“后面”。快速枯竭的IPv4地址空间由IPv6补充,将允许数十亿新设备系统接入,包括海量IoT设备。
十年前,每户仅几个联网设备——主要是笔记本、手机、平板。近两年联网设备显著增长。数字化达人家中现超30设备,含笔记本、智能手机、游戏机、家庭自动化传感器控制器、智能音箱、联网电视、流媒体设备。所有设备享有前所未有的带宽。
那么,互联网如何变“小”了?
观察流量源域名数量,发现显著减少。2009年,多数服务提供商网络一半流量来自150源域名。2019年降至仅五个。2019年,服务提供商网络90%流量源自少于150来源,50%流量来自少数互联网ASN。
“前十”内容源域名因网络与地区而异,通常为超大规模巨头——最大流媒体视频、在线游戏、云内容提供商。
另请参阅: 何使云可观测性关键且不同?
超大规模巨头崛起
过去十年见证超大规模公司惊人增长。在4G/LTE、云计算、更复杂终端设备等先进网络技术帮助下,Amazon、Apple、Facebook、Google、Microsoft、Netflix等超大规模巨头将服务扩展至数十亿人。
但随全球订户基数扩张,超大规模商面临问题。视频、应用、服务需求激增,使在大型中心化云数据中心托管超大规模内容、通过互联网传输网络交付,变得惩罚性昂贵。
数据中心与终端用户距离引入延迟,常影响订户服务质量(QoS)。
超大规模商需让内容更贴近消费者,解决方案是新型提供商:内容分发网络(CDN)。过去十年CDN大规模激增,从Cloudflare、Akamai等通用内容分发商,到Netflix Open Connect、Google GGC等针对特定内容类型优化的CDN。
初期CDN在主要国家/区域对等点(IXP)附近托管热门内容贴近消费者。后进一步托管至个别服务提供商网络内部,演进网络架构纳入本地(on-net)CDN缓存。
另请参阅: 内容分发网络对决边缘计算
超大规模商的Off-net即服务提供商的On-net
热门内容持续贴近订户——本地边缘/城域级CDN缓存成常态。这些本地缓存向增长的订户交付超高清视频、游戏更新、移动更新及其他服务,赋能极致体验。
2009年CDN承载<25%互联网流量。2019年却交付近90%。互联网实质成为巨大内容分发机制,现由视频、游戏、视频会议流量主导。
ACM SIGCOMM 2021最佳论文“超大规模商Off-net七年生活”深入展示数千超大规模服务器部署于服务提供商网络内,如何改变互联网结构与服务交付方式。论文显示,托管超大规模Off-net的网络数从2013到2021年三倍增至4500。最大平台公司主导这些部署,但几乎所有这些服务提供商网络在自有网络内至少托管一个——越来越多两个或以上——来自Google、Netflix、Facebook或Akamai的服务器。
Off-net扩展即On-net服务器与缓存,托管于服务提供商网络内。这为增长订户基数提供快速互联网内容、服务、应用访问。
对服务提供商全是玫瑰吗?
在许多方面,超大规模商内容贴近终端用户扩张是三赢:消费者获高带宽、低延迟、无处不在的内容访问;超大规模内容商聚拢订户同时最小化传输成本;CDN拓展业务;通信服务提供商成为关键连接提供商,因我们依赖无处不在的互联网接入。
消费者对丰富内容需求,为服务提供商创造机会:在基础连接计划之上推出增值内容包,竞争提供最佳终端用户体验质量。
但随着超大规模商更贴近终端客户、更好控制内容表现,服务提供商未获同等洞见。对服务提供商,on-net缓存与服务器在其网络中很大程度上是提供订户优质内容的“大黑盒”。但许多服务提供商在诸如:如何提升新服务性能?能否(进一步)优化服务交付?订户用户体验如何?等问题上仍在猜测。
随着更多服务从on-net第三方服务基础设施交付,服务提供商需要更好的工具与洞见,理解其基础设施、服务交付与终端用户服务质量的关系。
这对视频服务比其他流量类型更真实。
是否该停止称“Over The Top”?
Netflix、YouTube、Amazon Prime、Hulu、Facebook等在线视频源的流媒体主导互联网与服务提供商网络。视频占许多网络总流量50%以上。
流媒体现延伸至白天——持续峰值流量延至晚间“黄金时段”。
视频流量增长不仅源于流媒体时长增加。疫情期间“眼球”显著新增。例如北美2020年3-9月,新增视频端点超30%。
向订户交付流媒体视频两大机制:
- On-net:最热门内容从网络内容缓存服务。
- Off-net:额外内容从互联网交付,常通过与最大CDN和视频服务商私有对等链路。此流量受网络规划团队关注,因对等/传输流量成本更高。
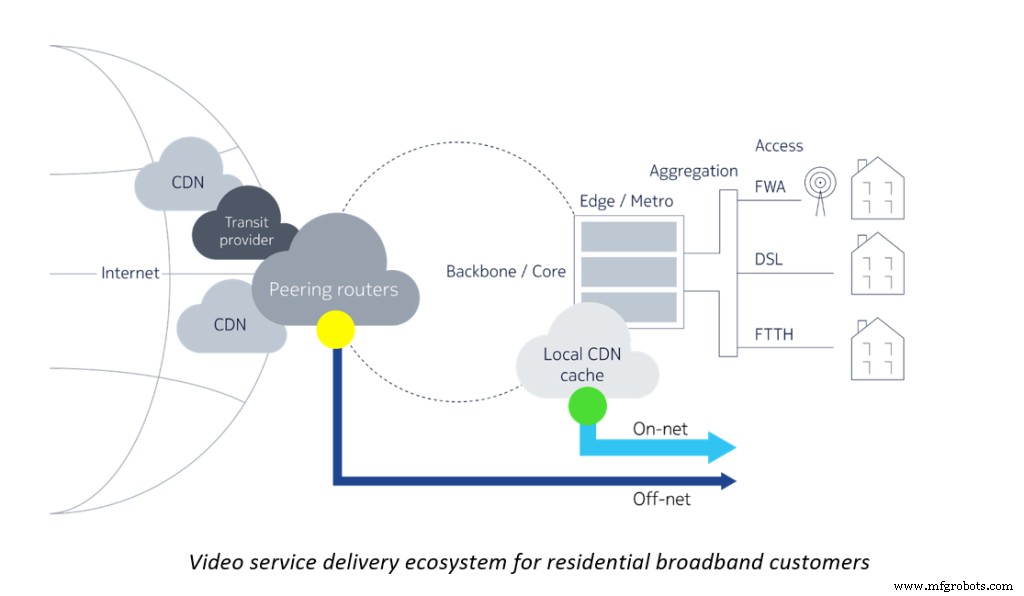
今天,许多网络中超过三分之二视频内容从on-net缓存交付。
也许该抛弃某种贬义的“Over The Top”(OTT)术语谈论视频服务。订阅视频点播(或流媒体视频点播),即SVOD,更好描述当今Netflix、YouTube、Amazon Prime、Disney+等视频服务世界。
服务提供商需要更好的SVOD与其他OTT服务洞见
对服务提供商,同等重要的是理解其视频(及其他服务)的on-net与off-net交付机制表现——且对所有跨网络运行的视频服务做到这一点。
这非单纯从网络节点收集数据可轻松完成,因涉及:
- 准确识别流媒体视频流量与其他流量类型。
- 识别特定视频服务(有时与属于同一CDN的所有其他内容混合)。
- 理解视频流——承载视频的IP流——如何穿越网络并影响基础设施。
- 量化并比较不同视频服务所属流。
- 量化视频性能与终端用户体验。
庆幸技术演进,海量数据可从网络以网络遥测形式获取,经大数据引擎处理,为服务提供商提供绝佳新洞见。
使用带详细互联网上下文的大数据网络分析,服务提供商可获得互联网服务交付链(此处为视频)的全景视图,获取强大多维洞见,深入钻取特定网络视角:on-net缓存vs.对等路由器off-net的视频服务交付洞见、各视频服务流数与平均流媒体码率。
此外,借助正确工具,洞见可扩展至按接入类型或特定订户类别(从超重度用户月TB级带宽到休闲用户)的视频服务消费,覆盖视频以外其他服务类型——更好理解哪些内容与应用最常用。
更好的洞见驱动新变现机会
随着服务提供商获得更多洞见,了解如何从其网络与互联网向订户交付内容,此知识创造机会超越基础连接,聚焦服务质量与客户体验以赢得并留住订户。
所有信息助服务提供商增加进一步变现机会:
- 提供含“优质”视频质量的专项计划。
- 提供服务捆绑包(含热门流媒体视频服务订阅)。
- 成为在线视频内容提供商并提供自有视频服务。
- 改善与在线视频分发商业务伙伴关系——改善其业务。
结语
服务提供商面临从网络内外多源交付内容服务、且往往对所有流量能见度有限的挑战,成本优化内容交付议题萦绕心头。
新一代大数据网络分析提供更好的网络、服务、订户可见性与详细实时洞见,助服务提供商优化服务交付、改善客户体验、开辟新变现机会。
物联网技术