


2019年增材制造面临的四大关键问题
2018年是增材制造里程碑之年。技术与软件突破推动行业更接近兑现真正工业制造解决方案的承诺。
尽管这些令人鼓舞的发展,展望未来仍存几大关键问题。
#1 增材制造能否规模化至大批量生产?
简短回答:是也不是。
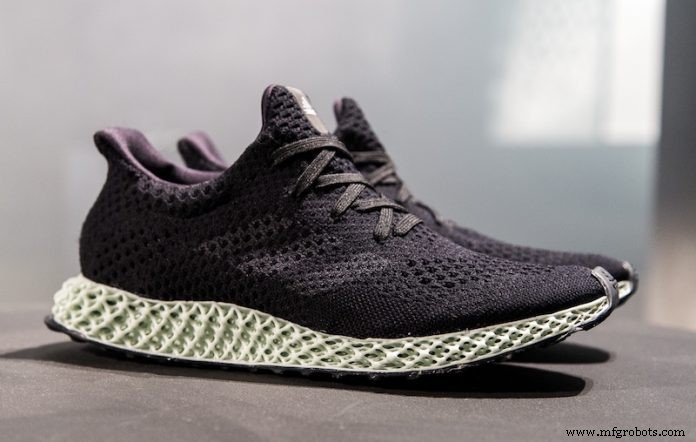
大规模生产已在利基领域扎根。助听器制造商现用增材制造生产90%以上零件。眼镜框、鞋垫等消费品已增材化生产,Adidas等公司设定年产10万件目标。
为在更广规模实现大规模生产,必须解决可重复性、速度、零件质量和成本效益挑战。
HP去年推出的Metal Jet系统,用粘结剂喷射技术处理金属注射成型(MIM)粉末,单批次产出5万件,成本效益优于注塑成型。
相关: 访谈:HP金属部门全球负责人谈HP Metal Jet影响
同样,Evolve Additive Solutions开发用于聚合物的STEP(选择性碳粉电子照相工艺)技术,旨在提供大批量替代传统方法。
两方案均计划2020年全面商业化。2019年虽不会见证AM彻底取代大规模生产,但可期待其成为现有方法有力补充。
#2 将有更多AM专用材料问世?
简短回答:会。
材料多样性是工业化3D打印关键,但许多应用仍缺专用原料。汽车行业是典型例证。
AM使用增加刺激BASF、Solvay等供应商2018年推出新型聚合物和金属合金。2019年趋势将持续,更多应用专用材料涌现,特别是高性能聚合物和复合材料。
新材料也带来新挑战,含材料认证和更严格机器控制要求。
#3 将看到更多自动化后处理解决方案?
简短回答:会。
后处理阶段仍是瓶颈,因仍以人工为主。但2019年将见证三大领域进展:
1) 设计优化。 Materialise e-Stage for Metal等软件生成薄、易移除支撑,将支撑移除时间减少达50%。
2) 最小化后处理需求。 Velo3D“智能熔融”系统软硬结合,生产近乎无需支撑的零件。
3) 自动化支撑移除和表面精加工。 PostProcess Technologies发布自动化硬件系列,America Makes宣布160万美元拨款加速选择性激光熔融后处理技术。
有这些发展,2019年或终解决最迫切后处理挑战,推动AM更广采用。

#4 软件将成为规模化AM生产的必需品?
简短回答:会。
软件已是增材制造核心,其角色随行业追求更高效率、可靠性和质量而增长。设计和工作流管理均依赖复杂工具。
设计端,面向增材制造设计(DfAM)、生成式设计和拓扑优化等举措,实现先前不可能或成本高昂的轻量化复杂零件创建。nTopology、Frustum、ParaMatters等初创公司与Autodesk等老牌厂商重塑AM设计工作流。
管理端,AMFG等工作流平台自动化协调从需求到后处理每阶段,确保与现有生产线无缝集成。
至2019年,企业将越来越多将软件纳入AM战略,保障可扩展高效生产。
新年,新机遇
2019年有望在增材制造各方面带来进一步进展,但也要求对定义行业未来的问题给出果断答案。驾驭此演进格局,我们可期待这一年带来清晰度——和新机遇——予AM社区。
3D打印