


为何3D打印成为资本磁石:从消费级泡沫到工业级独角兽的投资逻辑
工业 3D 打印成为吸睛赛道,过去一年吸引数亿美元融资。仅 2019 年 Q1,Desktop Metal 融 1.6 亿美元、Markforged 8200 万、3D Hubs 1800 万。随增材制造(AM)版图演进,投资人争抢最具潜力细分。
早期炒作与教训
2010 年代初专利到期点燃乐观,想象“3D 打印革命”将走进家庭。愿景许诺家用打印机让人人随需打印。市场未兑现:笨重设备、缺乏大众杀手级应用。2014–2016 年桌面打印机创企批量倒闭,3D Systems、Stratasys 股价从 100–136 美元高位腰斩。
工业级 3D 打印崛起
2018 年全球 AM 市场达 93 亿美元,预测 2022 年达 200 亿(Smartech Publishing)。从消费炒作转向工业应用解锁新机遇:快速原型、工装、日益增长的终端部件。虽增材制造仍仅占 12 万亿美元制造业小份额,但随技术成熟规模化,份额将扩张。
工业 3D 打非全盘替代传统制造,而是互补工具,提供新颖设计自由度、成本节约、上市加速。这些优势极具投资吸引力,2018 年早期 AM 融资近 13 亿美元(Wohlers Report 2019)。
硬件投资亮点
Desktop Metal —— 颠覆金属生产
成立: 2015
最新轮: Series E
累计融资: 4.368 亿美元
投资方: Koch Industries、Ford Motor Company、Koa Labs
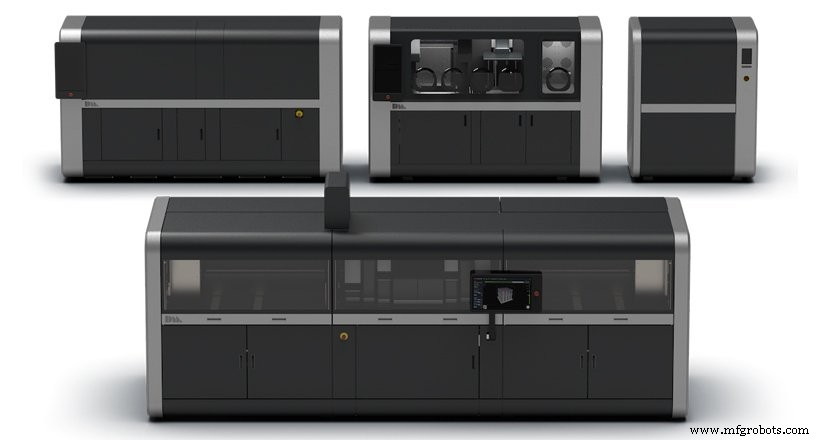
Desktop Metal 被誉为融资最多私营 3D 打印公司,融合顶尖冶金专长与新型粘结剂喷射单通道喷射(SPJ)。利用廉价金属注射成型粉末,宣称实现媲美传统铸造的更快、可扩展生产。1.6 亿美元 E 轮后估值超 15 亿美元,跻身 3D 打印独角兽。
Carbon —— 数字光合成驱动大批量零件
成立: 2013
最新轮: Series D
累计融资: 4.22 亿美元
投资方: GE Ventures、Sequoia Capital、GV
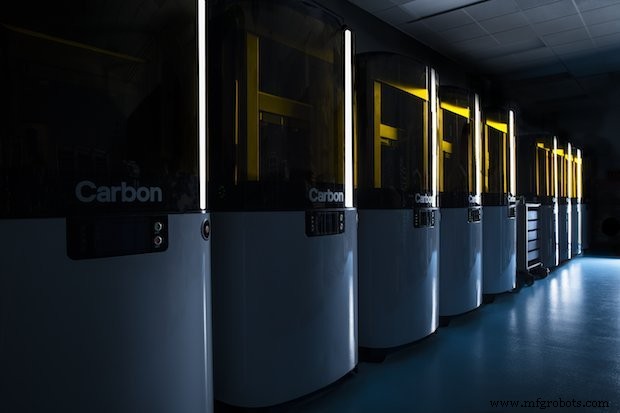
Carbon 专有数字光合成™(DLS)技术通过透氧窗连续打印,消除可见层纹,产出高表面质量零件。高曝光合作——Adidas 中底、福特汽车零部件——验证 DLS 可扩展性。估值 17 亿美元,Carbon 诠释突破性技术如何吸引巨额资本。
Markforged —— 亲民金属与复合材料打印
成立: 2013
最新轮: Series D
累计融资: 1.368 亿美元
投资方: Summit Partners、Matrix Partners、Next47
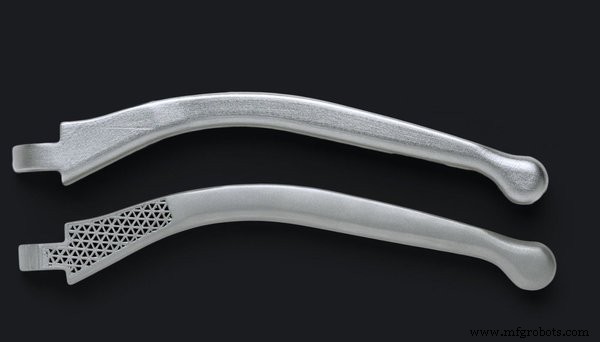
Markforged 率先在聚合物中引入连续纤维增强,后推出 10 万美元以下 Metal X 打印机。降低中小企业准入门槛,催化强韧轻量化零件需求激增。8200 万美元 D 轮助推产品开发与全球扩张。
Formlabs —— 面向专业市场的 SLA 与 SLS
成立: 2011
最新轮: Series C
累计融资: 1.037 亿美元
投资方: New Enterprise Associates (NEA)
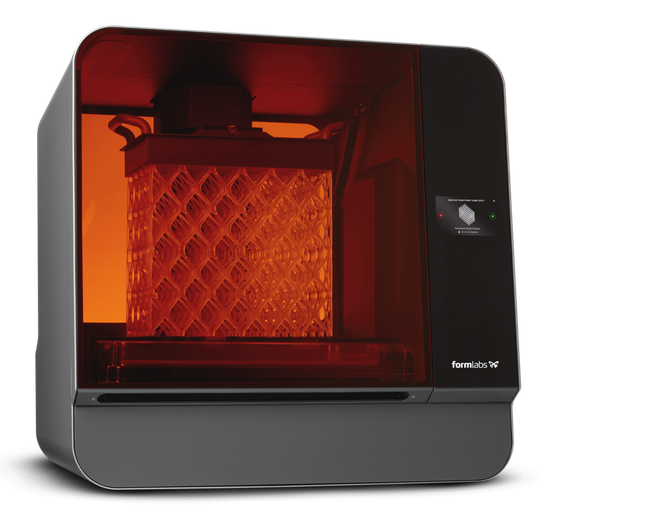
从 2012 年 Kickstarter 众筹到 10 亿美元估值,Formlabs 以 Form 1 系列普及高质量 SLA 打印,后拓展 Fuse 1 进军 SLS。连续五年 100% 同比增长彰显强劲市场张力。
服务与平台 —— 加速按需制造
3D Hubs —— 从社区市场到 B2B 服务商
成立: 2013
最新轮: Series C
累计融资: 2950 万美元
投资方: Endeit Capital、Hearst Ventures、EQT Ventures
3D Hubs 从 P2P 市场转型为提供增材制造、CNC、注塑一体化的 B2B 网络。1800 万美元 C 轮反映投资人对分布式制造精简供应链潜力的信心。
Fast Radius —— 智能工厂实现极速生产
Fast Radius 近期完成 4800 万美元 B 轮,定位全服务合同制造商。融合 3D 打印与数字化工作流工具,承诺速度与质量,吸引头部客户,获世界经济论坛认证全球灯塔工厂。
AMFG —— AI 驱动工作流方案
AMFG 获 Innovate UK 资助,强化 AI 在生产排程与质量保障中的应用。投资进一步推动其增材制造平台自动化与规模化。
结语 —— 投资人与产业的双赢
硬件创新者与数字制造平台的资本涌入,折射出 3D 打印将重塑生产版图的广泛共识。随新技术成熟采用加速,行业增长轨迹将持续吸引风投,回报早期投资人、扩张增材制造生态系统。
3D打印