


掌握工艺规划、估算与成本核算:提升制造竞争力
本文系统阐述工艺规划、估算与成本核算的核心概念及相关术语,助您构建清晰认知体系。
工艺规划、估算与成本核算
成本评价
工艺设计若缺乏制造成本预估便不算完整。在自由市场中,通常成本最低的设计最具竞争力,因此理解成本构成要素至关重要。
成本要素
产品成本要素大致分为两类:(1)经常性成本(制造成本/运营成本)和 (2)非经常性成本。进一步可细分为直接成本、间接成本,而资本成本属于非经常性成本。经常性成本包含所有直接与间接成本,资本成本则归属非经常性成本。
直接成本
直接成本可直接归属于特定产品制造,含材料成本与人工成本。材料成本指进入成品的材料费用,含从原始毛坯切除的废料。人工成本随设备差异而异,通常按作业所需时间乘以工时费率计算,故须估算装夹与作业时间以确定人工成本。
间接成本
间接成本仅能间接归属于特定产品制造,亦称制造费用或间接费用。通常按作业时间乘以费用率计算,费用率 = 会计周期(月/周)总间接成本 ÷ 同期直接工时总数。
资本成本
资本成本为一次性/非经常性成本,含可折旧设施(厂房、设备、工装)及不可折旧成本(土地)。通过将主要机床工装成本按小时或分摊至单件产品确定。
产品总成本 = 直接制造成本 + 分摊的间接制造成本。
为便于工艺工程师利用成本数据分析制造问题,成本常重新分组为固定成本与变动成本。
固定成本:含工装准备、装夹调整等准备成本,以及与产量无关的利息与折旧成本。
变动成本:随产量变化的成本,含直接人工、材料成本,以及随产量波动的间接成本部分。产品总成本 = 固定成本 + 变动成本。
成本结构
成本要素组合形成以下成本类型:
- 原料成本(Prime Cost) = 直接材料 + 直接人工 + 直接费用
- 车间成本(Factory Cost) = 原料成本 + 车间费用
- 制造成本 = 车间成本 + 管理费用
- 总成本 = 制造成本 + 销售与分销费用
- 售价 = 总成本 + 利润
标准成本
成本核算采用实际成本或标准成本。实际成本常用平均工时费率而非真实值,资本设备与管理费用任意分摊,且滞后于作业完成,侧重财务问责而非成本控制。
标准成本基于“零件含特定材料量、需特定工时”这一命题。单位成本在周期内围绕平均值波动。标准成本减少猜测,建立绩效基准。每个零件/组件均有标准成本卡,记录标准材料、人工、制造费用及总成本。
标准成本体系含两部分:(1)基本标准(如年定一次)与 (2)现行标准(反映最新成本)。两者差额即成本差异。
人工成本估算
除人工外的直接/间接成本由财务部门核定。工艺规划师重点关注与制造工艺直接相关的人工成本。工人完成一道工序的总时间可分为:
- 准备时间:阅图、领取/安装刀具等,通常按批次发生一次。若准备 20 分钟,批量 100 件则单件分摊 0.2 分钟。各要素时间查标准表获取。
- 操作/辅助时间:装卸工件、操作机床刀具、过程测量所花时间。
- 机床时间:每循环中机床实际切削/工作时间。
- 收尾时间:批次末件后拆卸刀具、清理机床刀具时间,每批一次。
- 停工/损失时间:故障、待料待工等不可避免损失时间。
另有个人需求时间、换刀磨刀时间等,约占上述时间之和的 20%。另加检验时间,随仪器而异。
各机床工序细分为标准化小要素,经测定记录,属时间与动作研究范畴。标准数据手册亦可查阅。切削时间依进给、转速、切深、刀具行程及进退刀距离经公式计算。
机床时间计算基本公式
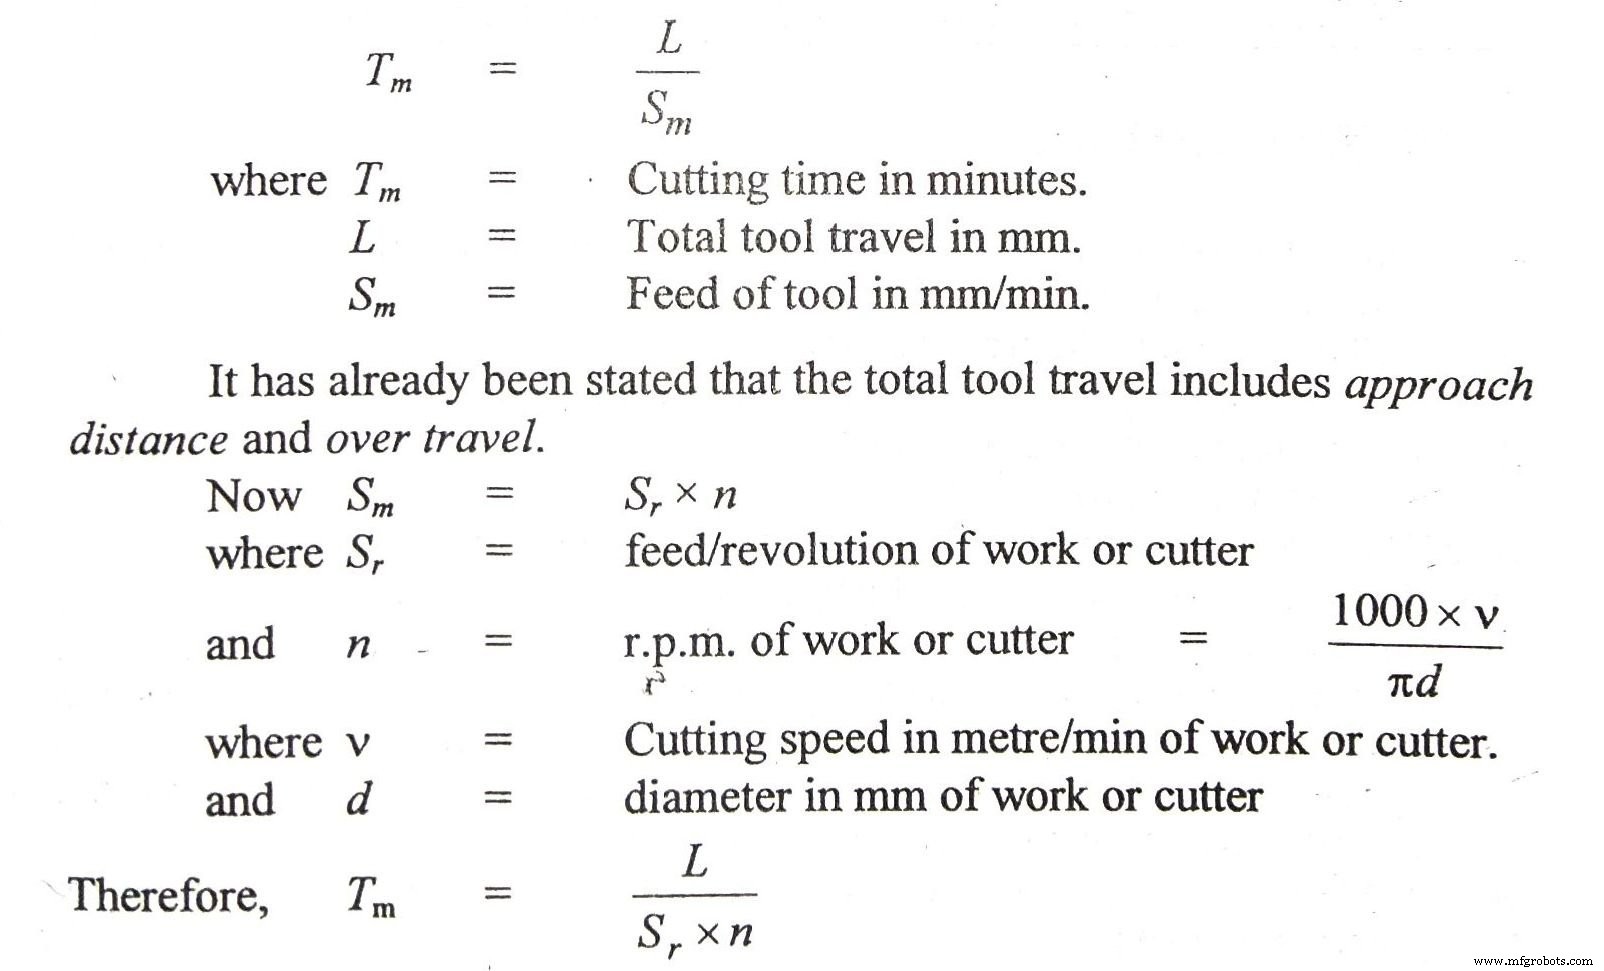
各工序切削时间及其进给、转速、切深详见各章或手册。
成本核算方法
成本评价方法分三类:工艺工程法、类比估算法、历史数据统计分析法。
工艺工程法将工作要素精细拆解并汇总为单件总成本。典型案例:钢锻件加工简单接头。
工业技术