


资产利用率详解:如何衡量与最大化回报
物理资产的采购成本极高,尤其是在工业领域。考虑到巨额的资本支出,企业必须确保资产得到最优利用,以实现资产回报率最大化。简而言之,就是要提升资产利用率。
所谓最优利用,是指在闲置与过度使用之间找到平衡。资产闲置仍会产生维护成本;而过度利用会导致过量生产、库存积压,以及过高的维护和运营成本。
本文将探讨资产利用率的定义、重要性,以及衡量和提升它的方法。
什么是资产利用率?
在商业语境下,资产利用率是一个衡量组织利用现有资产创造收入和利润效率的比率。在制造工厂中,它反映了安装产能的使用效率。
对于任何已安装资产,必须考虑两个因素:潜在利用率和实际利用率。首先要记住,一台机器每年的最大可用工时有硬性上限——即 8,760 小时(全年日历时间)。
通过多班次倒班,你可能接近这个数字——例如一台数控机床。这可视为潜在利用率。但在现实中,许多因素会阻碍企业将资产发挥到最大潜能。
这些因素包括:
- 强制性停机
- 换型与操作员休息
- 计划性维护和维修停机
- 休息时段
- 节假日
- 意外设备故障
- 其他各种常规与随机事件
资产利用率综合所有因素,衡量资产总量的实际使用情况。它是一个关键指标,能揭示业务效率的许多信息。
较高的资产利用率通常意味着整体效率和利润率的提升,也有助于制造商实现生产效率最大化。
为什么要使用资产利用率指标?
资产利用率对于准确评估业务表现至关重要。若公司资产未得到最优利用,企业将面临重大运营损失。该指标能最清晰地反映这一核心统计数据。
在这方面,它优于 OEE(设备综合效率),原因有几点。OEE 仅关注生产过程,但资产利用率低可能由其他因素导致。例如,销售不振导致库存积压,迫使企业削减产量。
因此,最佳做法是结合这两个指标——测量 OEE 并将其纳入资产利用率计算,以获得全貌。理想的资产利用率应保持在 70% 以上。低于此值,单位成本影响过大,会使企业在市场上失去竞争力。
资产利用率计算涉及的关键指标
组织的整体资产利用率受多种因素影响。计算涉及四个主要指标及若干情境指标。主要因素如下:
1) 产品良率
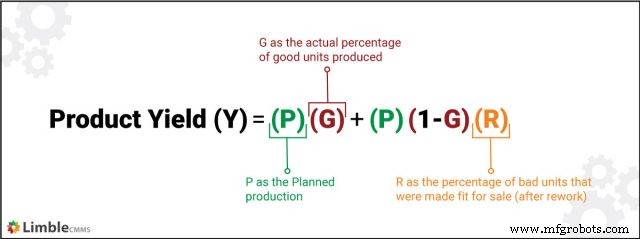
生产过程无法始终交付 100% 完美产出。批次中部分产品可能因缺陷而无法销售。产品良率是指一批次中合格产品数量与计划生产数量的比率。
产品良率计算公式较复杂,涉及以下变量:
2) 设备综合效率 (OEE)
在工厂生产力方面,OEE 被公认为黄金标准测量指标。它审视总生产时间,描绘实际生产力图景。OEE 是复合指标,通过三大核心因素相乘得出:
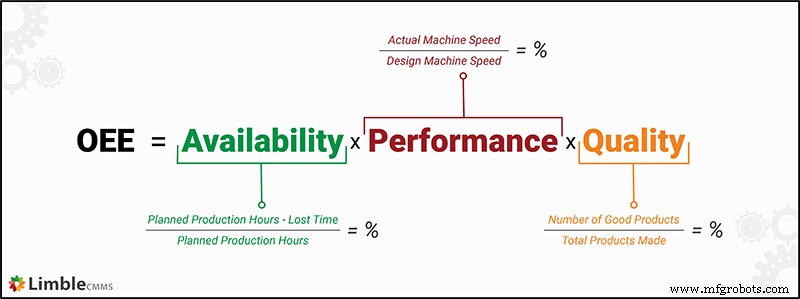
OEE 得分 100% 意味着资产在三个领域均达 100%:
- 质量(零缺陷产品)
- 性能(生产速度)
- 可用性(无停机或生产暂停)
低 OEE 可能表明维护不善、生产低效或整体规划不足。在制造业中,它是衡量生产力、防止浪费/损失的关键指标。
3) 非计划停机时间
非计划停机是指因故障或崩溃导致的强制停机及随之而来的应急维护。也可能因零部件短缺或缺货引起。计算非计划停机时间使用以下变量:
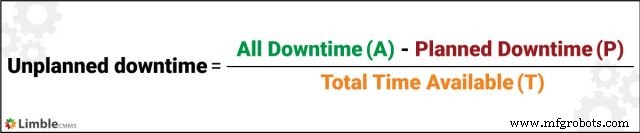
高水平的非计划停机通常表明维护策略不当或有缺陷。可用于识别培训、库存管理和工装维护相关问题。
4) 维护支出
资产老化会增加产品总生产成本。维护支出指标揭示这一方面,使用以下变量:
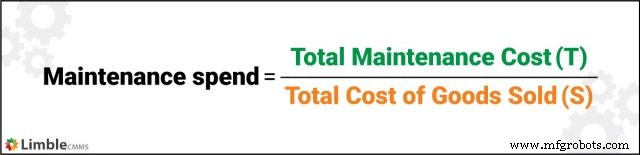
资产接近生命周期末期时,需要更频繁、更昂贵的维护。较高的维护成本比率指向资产效率低下或过时。可作为设备需要淘汰替换的信号。
计算资产利用率的步骤
只要步骤清晰,衡量资产利用率相当直接。我们从最大可能利用率出发,减去资产未被利用的“时间”——无论何种原因。
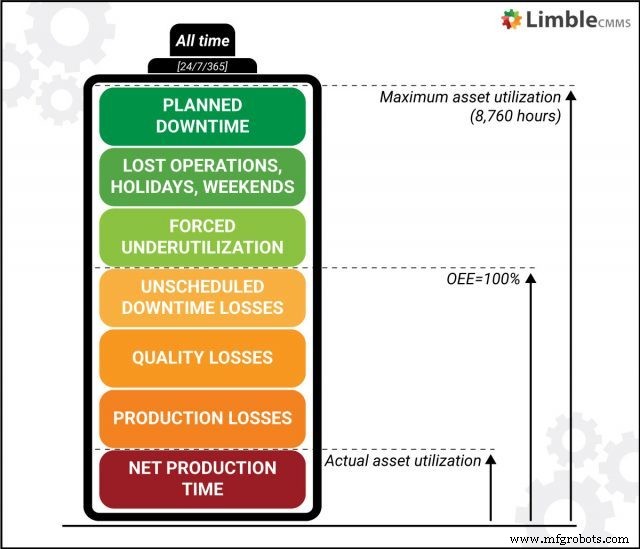
主要挑战在于获取用于计算的准确数据。现代 CMMS 系统能极大简化流程。正确使用时,CMMS 可自动追踪特定资产或设施的计划与非计划停机时间。
按以下步骤计算实际资产利用率:
步骤 1:确定年度计划停机时间
统计所有生产相关资产的年度计划维护停机时间。计算全厂/设施所有资产的平均值,得出实际维护停机时间。
步骤 2:加上损失的运营时间
统计每年因节假日、维护及其他停机导致的运营工时损失总数。资产利用率通常以 24/7/365 作为默认分母(闰年除外)。若某些资产非全天候运行,将其非运行工时也计入损失运营时间。
步骤 3:计入因低销量/积压导致的生产工时损失
计算因资产被迫低负荷运行而损失的工时。考虑因素包括:销量下降、市场份额流失、季节性需求波动、试验/创新导致的停机、或业务决策驱动的计划/进度变更。
步骤 4:计算与战略规划相关的总损失
将步骤 1-3 的结果相加,得到不能归因于运营/生产过程的资产利用率总损失。注意:仅高层管理者有权对这些因素做出有意义的变更或纠正措施。
步骤 5:核算非计划停机时间
这是通常可控的首个因素。考虑意外设备故障。步骤 5 实质上开始 OEE 测量。
步骤 6:审视质量损失
计算产品良率(生产中因各种因素损失的产品单位),将缺陷产品折算为等效生产时间。注意:这些工时并非“直接”损失。
步骤 7:计入生产速率损失
资产低于额定产能运行时,应按潜在运营时间损失记录。此步骤与质量损失类似。若雕刻机额定 10,000 件/小时,实际仅 5,000 件,50% 产出降低折算为 50% 运营时间减少。
步骤 8:计算实际资产利用率
将上述所有损失按顺序记录,从 8,760 小时(全年总小时数,24/7/365)中减去。得到的小时数即为实际资产利用率。
提升资产利用率的最有效方法
洞察组织/各设施实际资产利用率状况后,可采取补救措施。这种顺序法的优势在于:甚至在得出最终利用率数字前,就能轻松识别需改进的领域。
若利用率过低,可根据最棘手的问题领域采取以下方案:
- 使用定制化 CMMS 解决方案优化维护排程。
- 利用 CAPA 方案积极调查所有资产故障,防止重复故障。
- 跟踪 MTBF 判断资产是否存在可靠性问题。若有,寻找并消除根本原因。
- 为维护团队和机器操作员提供充分培训,防止因操作不当或维护不足/错误导致停机。
- 改善备件管理、MRO 管理和工装管理。
- 采购更可靠的设备和备件,选用具备容错设计的产品。
- 转向主动维护策略——预防性或预测性——以减少非计划停机,降低资产周转率。
充分发挥物理资产价值
在现代商业环境中,效率比以往任何时候都更重要。浪费宝贵资产的企业,将更难与精益、高效的竞争对手抗衡。
作为衡量生产和维护效率的真实指标,资产利用率在此背景下显得尤为重要。善用它来发现问题领域、改进资产管理实践、增强市场竞争力。
设备保养维修