


汽车芯片短缺:行业压力如何重塑供应链
TSG 总裁 Michael Knight 解析汽车半导体危机的多年、多因素成因
2020 年,全球经济开始从 COVID-19 冲击中复苏。电子制造商吸取教训,为后疫情时代的激增做好准备。到 2021 年初,头条聚焦半导体短缺及其对消费电子和汽车领域的连锁反应。虽然疫情前汽车市场处于低产状态,但车辆销售企稳回升,迫使制造商补订零部件——包括不断增长的电子元件份额。
图 1. 车辆销量上升增加经销商库存压力,推高对汽车供应商的需求。
半导体交期主导了话题,但高容值陶瓷电容、功率电感和高温连接器等其他电子元件同样短缺。单一元件缺失即可停摆整条产线,因此即使芯片略有盈余也无法解决瓶颈。
元器件需求驱动因素
新车电子含量快速扩张——尤其是混合动力和纯电动车型。预计未来几年电动车产量将翻倍至每年 1200 万辆以上,单车电子元件需求随之增长 30%-50%。图 2 展示了电动车预测增长及由此引发的元器件需求激增。
图 2. 电动车指数级增长预测加剧电子元器件需求。
许多汽车零部件为定制设计,无法一夜间扩产。扩产往往需数季度至数年,尤其是依赖老旧制程节点的半导体。芯片厂优先发展利润更高的新工艺,导致老旧产能利用不足。
更广泛的电子需求
元器件消费激增不限于交通领域。消费电子、电信和计算机均推高需求。例如,5G 智能手机陶瓷电容用量比 4G 机型多约 50%,远程办公激增导致笔记本产量去年增长 22%。
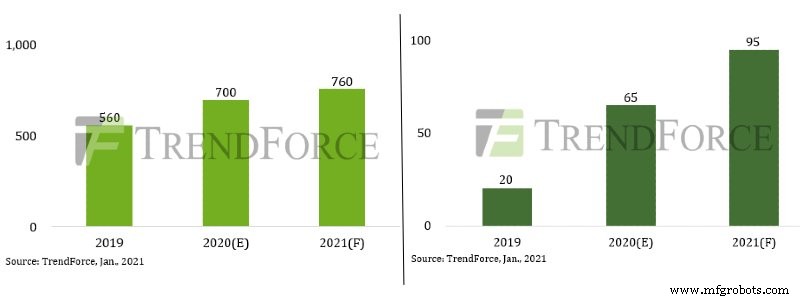
图 3. 2019-2021 年智能手机和平板 TDDI 芯片出货量增长。单位:百万。图片由 TrendForce 提供。
服务汽车市场的制造商也供应其他领域。当所有垂直领域需求同时见顶,他们必须优先分配产能,往往倾向于高利润或大体量买家。汽车制造商凭借长生命周期和激进采购条款——如准时制库存、低责任和延迟罚款——对供应商施加巨大压力。
供应商产能转移
疫情前低迷期,元器件厂商将产能重新分配给高利润消费电子。当车企强势回归时,预期供应已被其他行业吸纳,汽车业准时制模式无缓冲可用。
美中贸易摩擦等额外复杂因素,使对价格敏感的美系车企更依赖中国供应商。加上频发极端天气扰乱全球供应链,行业面临“完美风暴”,已造成数十亿美元销售额和利润损失。
全球供应链脆弱性
汽车供应链以复杂著称。Jabil Electronics 调查显示,平均车企依赖 250 家一级供应商,延伸网络多达 1.8 万家。每个环节都可能受火灾、洪水、地震、政治动荡、关税或疫情影响,凸显现有体系脆弱性。
短期修复无望。行业必须为巨额收入损失做好准备——预计销售损失 610 亿美元——同时重构供应链以抵御未来冲击。
行业文章是一种内容形式,允许行业合作伙伴以编辑内容不太适合的方式,与 All About Circuits 读者分享有用的新闻、信息和技术。所有行业文章均遵循严格的编辑准则,旨在为读者提供有用的新闻、技术专长或故事。行业文章中表达的观点和意见属于合作伙伴,不一定代表 All About Circuits 或其作者的观点。
嵌入式