


3D打印是否正进入生产力平台期?
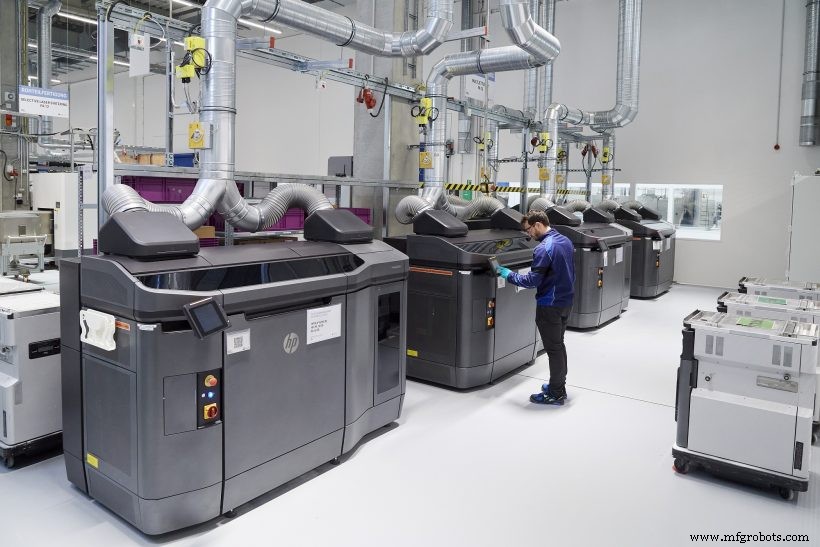
[图片来源:BMW Group]
理解Gartner炒作周期与3D打印的定位
Gartner炒作周期可视化新兴技术生命周期,“生产力平台期”标志着广泛、盈利采用开始的节点。3D打印在该图谱何处?换言之,该技术是否已成熟?
增材制造(AM)版图跨越多个细分,各处不同成熟度。尽管如此,关键指标显示行业正稳步迈向成熟状态。下文审视最具指示性趋势,并聚焦三个已接近主流采用的领域。
一个成熟中的3D打印生态系统
多重信号表明行业正向成熟进发。我们分析并购活动升温、技术突破驱动用例扩展、以及对更深集成与互操作性的推动。
整合浪潮
新兴行业典型经历碎片化后整合。整合曲线框架勾勒四阶段——开启、规模、聚焦、平衡与联盟——多数行业遵循。
追溯3D打印历程:技术1980年代问世,至2000年代末仍处开启阶段,Stratasys、3D Systems、Materialise等先驱建立全球版图、树立显著准入壁垒。2010年代初开启规模阶段,指数级增长、MakerBot、3DHubs、Formlabs等新玩家涌现、Stratasys与3D Systems主导收购潮。
同时,炒作在2015年前后见顶回落,消费者热情降温。炒作退潮澄清了3D打印非新奇玩具,而是具有巨大工业潜力的稳健制造技术。
消费级3D打印放缓之际,工业AM加速。2020年代我们观察到从第二规模阶段向聚焦转移,近12个月大规模并购交易涌现即证。著名交易包括:
- Stratasys收购Origin
- Stratasys收购RPS
- Desktop Metal收购EnvisionTEC
- DSM收购Clariant部分3D打印组合
- Covestro收购DSM树脂与功能材料(含DSM增材制造)
- Protolabs收购3DHubs
- BEAMIT Group收购3T Additive Manufacturing
- Nikon收购Morf3D控股股权
驱动此激增的关键因素:
- 制造商拓展版图(如Nikon与Morf3D)
- AM企业强化价值链地位(如Desktop Metal与EnvisionTEC)
- 设备制造商整合创新技术(如Stratasys与Origin)
行业距最终平衡与联盟阶段——少数巨头主导70-90%市场——尚需数年。2020年代将由重塑全球3D打印版图的超级大单定义。
从原型到终端用途生产
3D打印最初因快速原型闻名,现越来越多用于生产功能性终端用途零件。调查印证此转变:Ultimaker 2021 3D打印情绪指数显示原型用例较2019年下降7%,终端用途应用上升5%。Jabil 2021 3D打印技术趋势呼应此发现,55%受访企业将至少四分之一AM产能用于功能零件——显著高于2019年数据。
这些数据确认AM正从小众爱好者工具向主流工业技术过渡,信号早期成熟。
高速打印与材料扩展
功能应用要求更快工艺与认证材料。历史上多数AM技术缓慢且缺乏生产级材料。为与传统制造竞争,业界推出高速粘结剂喷射、多激光粉末床熔融(PBF)金属、光固化塑料。同时材料商聚焦高性能合金与复合材料。
这些进步驱动此前犹豫用AM生产零件的领域采用。
延伸阅读:复合材料3D打印:前景光明的新兴技术
构建集成增材生态系统
AM真正成熟要求打破设计、生产、供应链孤岛。硬件与材料仍是核心,但自动化重视度日增——从设计拓扑优化到后处理精简。增材制造执行系统(MES)现自动化订单处理与排程,提升效率。
延伸阅读:用MES解决增材制造挑战
硬件制造商也在开放平台供第三方集成,实现支持互操作性与规模化的连接生态系统。
哪些3D打印细分已达生产力平台期?
虽整体行业成熟,进度因细分而异。某些领域如3D打印人体组织仍处胚胎期,而聚合物基打印逼近成熟。下文探索迈向生产力平台期的细分及推动力量。
3D打印服务商
关键行业指标:
- Wohlers Report 2021报告2020年服务商营收$50亿。
- EY 2019报告将服务商置于全球AM市场34%。
- Jabil 2021趋势显示45%公司外包3D打印作业。
虽2020年低迷,服务板块仍增长。许多企业首次通过服务商接触AM,供应链中断尤突显AM韧性。竞争加剧因设备商推服务线、“制造即服务”模式在单平台市场整合。
拥挤竞技场中成功取决于持续创新、服务多元化、流程标准化、自动化、拓展新市场。
牙科3D打印
高速聚合物AM加速牙科应用增长。SmarTech估算AM牙科与医疗市场超$30亿。数字化牙科——整合口内扫描、CAD/CAM、3D打印——现已主流。应用覆盖手术导板至隐形矫治器,后者为全球最高量用例。
3D打印从数字扫描快速生产患者专属矫治器,在速度与成本上超越传统制造。预计2021年底超70%美牙科实验室拥有3D打印技术,推动行业未来5-7年达$92亿估值。
金属粉末床熔融
金属PBF仍是最成熟AM技术。过去十年制造商精进自动化与集成,生产模块化、高自动化系统减少人工。
激光PBF现驱动关键航天组件如发动机零件,展现技术以最小浪费生产复杂几何体的能力。虽流程能可靠交付功能零件,最终生产常需微调验证。
未来易用性与可靠性增益将源于软件进步与精简工作流。例如,VELO3D智能熔融系统交付支撑更少、表面光洁度更优、成功率更高的零件,提升整体可靠性。
金属PBF在金属AM技术中拥最大装机量与最大市场份额。2019年以来金属用量增20%,超聚合物12%增幅——清晰指示金属AM成熟度信心攀升。
工业3D打印:十年持续增长
行业已进入新增长阶段,由企业应对供应链与制造约束驱动。此势头跨越所有AM细分,不限于前述领域。
加速技术进步稳步推进我们向分布式数字制造——长期酝酿的愿景——现正随着AM生态系统融合而物化。
AM全面成熟后制造将如何演变?答案正快速浮现。
在免费白皮书中发现如何奠基快速推进向分布式增材制造的转型
3D打印