


疫情冲击下的3D打印:从衰退到复苏的分水岭
工业3D打印正在进化,助力企业在新复杂性与机遇中保持韧性与敏捷。
新冠疫情给行业带来不确定性,部分企业陷入低谷,另一些却适应并增长。本文考察疫情如何重塑增材制造版图,及复苏期的未来图景。
主流采用前夜
过去十年,全球增材制造市场稳步扩张,2019年达104亿美元——近40年来首破百亿美元大关。增长反映认知转变,3D打印在2020年定位为成熟制造方案。
投资激增,数亿美元涌入。企业探索鞋类、医疗植入、航空航天等多元应用。2020年行业前景光明,即将迈入主流——直到疫情袭来。
跌落
2020上半年硬件需求暴跌。全球不确定性迫使潜在采购方推迟采购部署。CONTEXT数据显示,2020年Q1工业级(≥10万美元)与设计级(2-10万美元)硬件出货量同比降超30%。
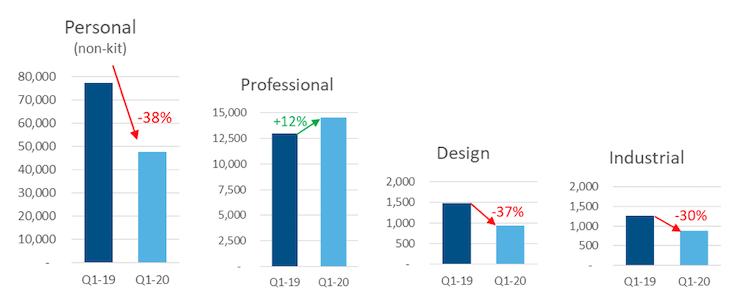
金属增材制造硬件市场同比萎缩33%。历史上最大采用者航空航天重创,航空公司削减运力、封存机队、推迟新机交付。尽管AM长期带来零件整合、缩短交期、轻量化收益,投资决策仍被搁置。
巨头营收下滑并宣布裁员。HP商业硬件部门(含3D打印机)跌37%。3D Systems Q2营收降28%后裁员,Stratasys同期跌近30%。新闻描绘惨淡图景,但行业正整装重振,变得更强、更整合。
崛起
收缩中也有逆势增长。德国金属打印机厂商SLM Solutions上半年营收增90%,得益于订单积压与与BEAMIT签署的三年供货至少15台设备新合同。金属3D打印机均价数十万美元显著拉动营收。
专业打印机品牌Ultimaker上半年全球双位数增长,归因于作为供应链止血方案的采用增加。全球医院与企业面临医疗物资短缺,3D打印以按需快速生产关键零件证明价值。
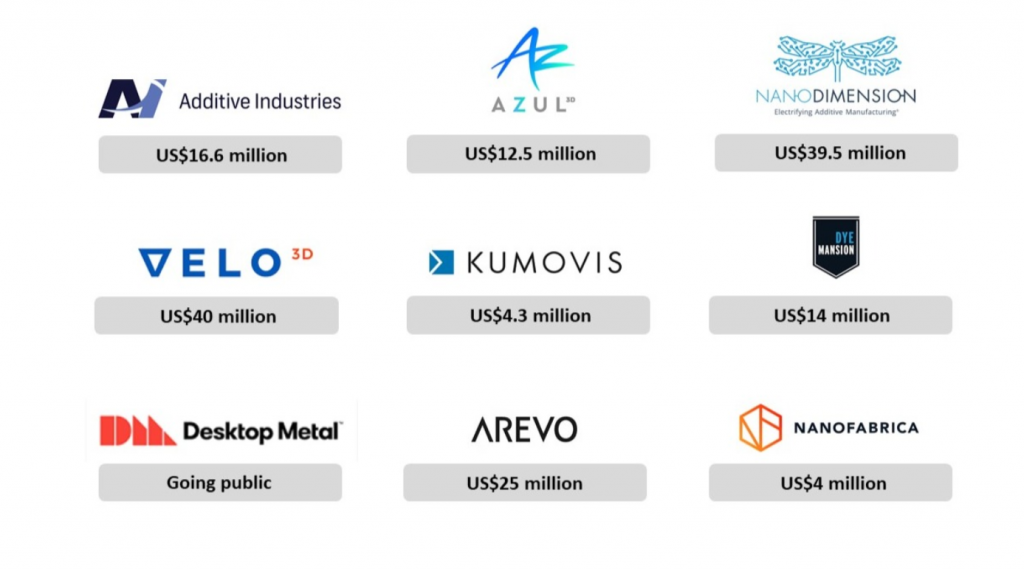
资本持续流入。2020年以来VELO3D、Arevo、nTopology、Additive Industries等完成融资。按需制造平台Xometry融资7500万美元,拓展分布式制造、降低传统供应链依赖。
近期调查显示59%企业认为供应链地理多元化对韧性至关重要——趋势强化去中心化制造进程。
后疫情时代3D打印:分水岭时刻
复苏展开之际,问题犹存:3D打印在后疫情版图将扮演何角色?我们视疫情为分水岭,加速数字化制造采用,助企业维持运营并转向核心产品创造。
当下企业重审传统供应链,探索创新方案保持竞争力。3D打印凭借快速原型、轻量化、按需制造优势,结合连接与自动化工具驱动数字化转型,将成本地化、可持续、数字化生产的关键技术。
3D打印的优势有望塑造制造业未来,培育更韧性、敏捷的工业生态系统。
3D打印