


专访SmarTech副总裁Scott Dunham(下):金属3D打印市场增长、服务商模式与材料生态
这是与 Scott Dunham 两部分访谈的下篇。 点此阅读上篇。
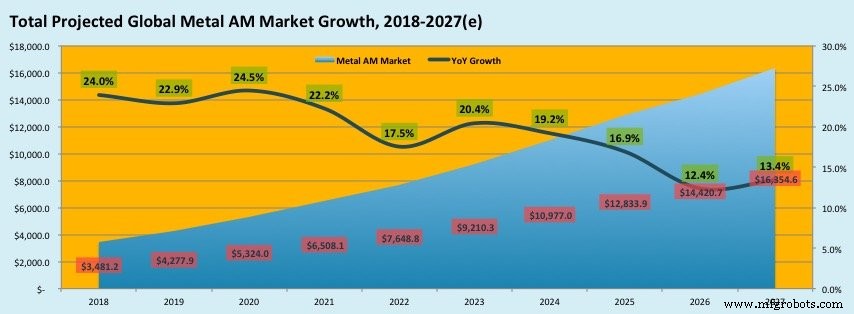
金属 3D 打印近年热度极高,众多企业入局。未来市场还将增长多少?
审视金属增材制造(AM)生态,最大增量在硬件。SmarTech 聚焦四大价值链细分:硬件、材料、生产服务、软件。各板块体量比率反映技术成熟度。
硬件主导预示早期阶段。企业争相采购最新设备与新兴金属工艺,探寻真实能力、规避锁定劣质方案。随行业成熟,重心将转向材料与生产服务,反映利用率提升与批量生产需求。但单件与小批量件仍高价值,尤其在利基应用中。
即使传统减材技术如加工也已数字化,增材制造提供的独特红利仍大多未被挖掘。对比全球铣床销量与 AM 系统销量——AM 仍是小众,但这反向印证金属端巨大成长空间。
服务商:随企业自建金属 3D 打印普及,服务商会成刚需吗?
冶金视角下,粉末床熔融复杂且难以优化重复性。这种复杂性为服务商提供外包金属 AM 专业能力的明确利基。投入五年以上自建的企业仍在打磨后处理与认证流程。其他企业准入门槛高——倾向即插即用方案而非自建能力。
即使企业自购设备,常将后处理、认证、资质留给合作伙伴。服务商填补该缺口,为非核心用户节省时间资本、加速采用。聚合物端外包专业度依赖度较低,但随新应用涌现可能增长。
新用户将来自多元行业。航空航天已快速引入服务商支撑大批量件。但许多金属工艺仍欠成熟,为服务商留出专业化切入窗口创造价值。
非 AM 巨头入局趋势将持续?Xerox 收购 Vader Systems 为例。
Xerox 动作虽引人注目,未必是成功蓝图。但我们预期大型科技企业探索增材制造趋势将延续。佳能、爱普生等过去八年持续关注 AM。并购将持续,但非每个入局者都能成功。关键在能否找到核心优势与 AM 能力共振的利基。
AM 材料市场关键洞见
开放材料倡议常被包装为 AM 万能药。现实更微妙:开放打印机参数不自动产出最优材料;过程昂贵复杂。成功的材料开发策略要求深谙打印机与目标应用双重属性。
当组织需特定材料适配特定场景,最高效路径是使用机器厂商已验证的预认证材料。这种“甩手掌柜”模式免除自研负担,交付可重复结果。
根本上,可打印材料边界由硬件界定。每台打印机定义允许温度范围、进给速率等参数。因此硬件创新仍是拓展材料选择的最关键驱动力。
软件在 3D 打印中的演进角色
软件长期是 AM 痛点,尤其随行业从快速原型转向全规模制造。两大核心软件需求:自动化与设计优化。
- 自动化:除机器人集成外,软件须精简端到端工作流——从构建规划到后处理——提升生产力。
- 生成式设计:赋能工程师创造轻量高性能件,释放增材制造独特优势。
- 仿真与在线监测:设计与实时工艺数据耦合,强化质量保障,满足多行业认证刚需。
上述软件进步将整体降低准入门槛,推动 AM 成为跨行业可行制造替代方案。
未来五年展望?
预见两大结构性转移:
- 竞争性整合:并购、战略合作重塑版图。无法跟进自动化、质量保障、咨询服务的企业将被边缘化。
- 设备专用化:更多针对特定材料或应用的专用机型涌现——类似 EOS 定制系统事业部——但柔性方案将长期共存。
这些趋势将驱动创新,重新定义金属 AM 在制造生态中的集成方式。
了解 SmarTech Analysis: https://www.smartechanalysis.com/
3D打印
- 专访Spencer Wright:nTopology研究与合作负责人谈金属增材制造专家见解
- Digital Alloys CEO Duncan McCallum谈Joule Printing与金属3D打印未来
- 3D打印成功的三大支柱:硬件、材料与软件
- 专访Nanoe CEO Guillaume de Calan:陶瓷3D打印的未来图景
- 专访John Kawola:Ultimaker向企业级3D打印转型之路
- Jabil高管Rush LaSelle解读增材制造如何重塑全球生产
- 专访SmarTech副总裁Scott Dunham(上):增材制造行业演变、新兴赛道与全球采用差异
- 专访APWORKS CEO Joachim Zettler:解锁金属增材制造商业价值的关键路径
- 专访Xometry应用工程总监Greg Paulsen:制造即服务(MaaS)如何重塑全球生产版图
- 2019年驱动3D打印材料市场的五大核心趋势深度洞察
- 专访Roboze CEO Alessio Lorusso:极致精度复合材料3D打印与行业前瞻
- 3D打印如何在未来十年重塑制造业