


增材制造全球图景:北美与欧洲3D打印采用现状深度分析
查看AM环球系列第2部分,探讨亚太地区3D打印采用情况。
北美与欧洲仍主导增材制造(AM)市场,拥有最大份额工业3D打印企业和最多专利。但亚洲快速增长威胁其领先地位。
这些地区3D打印产业如何演进?何种策略能巩固竞争力?
北美3D打印采用现状
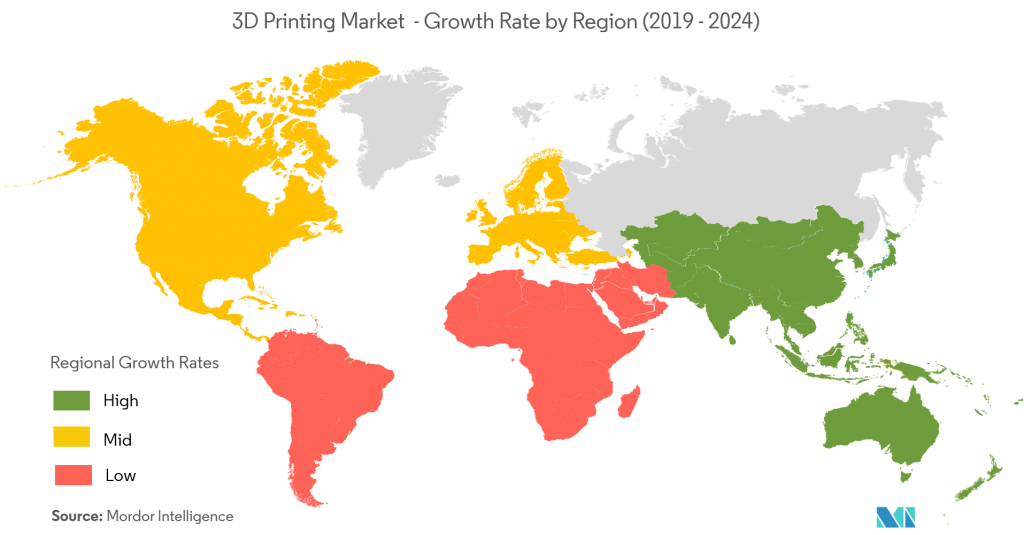
据2019年Wohlers报告,北美占装机工业系统35%,领跑AM市场。
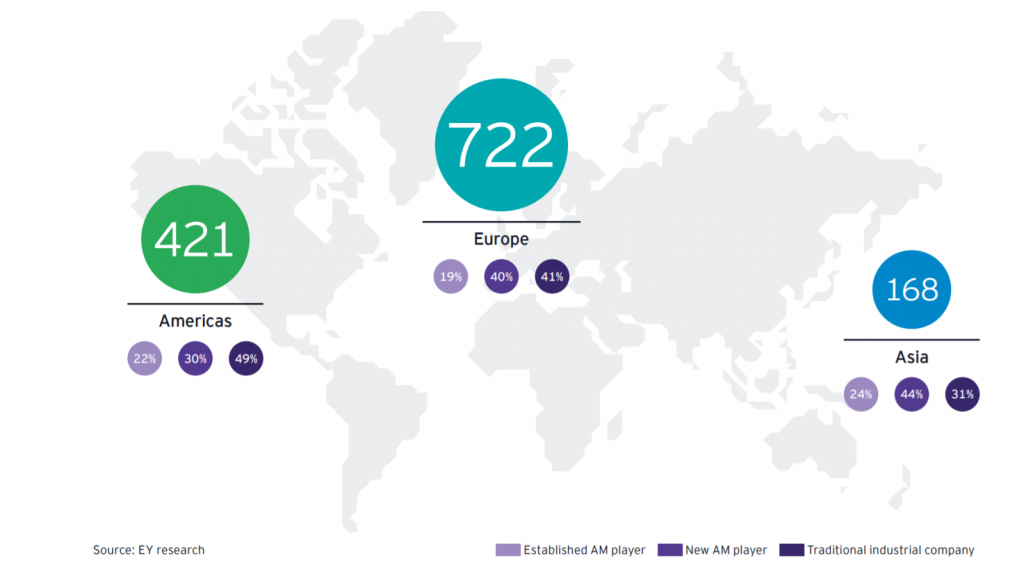
美国为核心驱动力,拥有强大生态:行业领军者、初创企业、高专利量。EY报告全球AM企业29%总部在美国,含3D Systems、Stratasys等老牌,Carbon、Desktop Metal、Formlabs等独角兽,及GE、HP等拥抱AM的传统制造巨头。
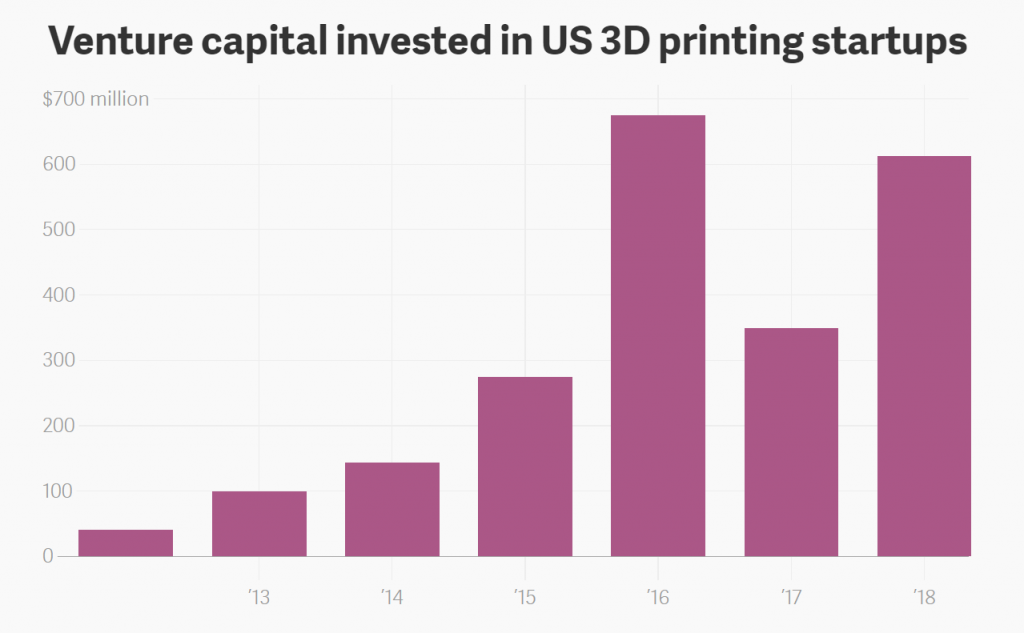
2018年上半年美初创融资超6亿美元,超2012-2015年总和,凸显创业势头。
美国政府在AM产业化中的角色
虽私人投资驱动创新,联邦政府启动关键举措:2012年国家增材制造创新研究院(NAMII),后更名America Makes。今协调88个研发项目,成先进制造创新枢纽。
联合ANSI,America Makes发布首份AM标准化路线图,识别现有标准、缺口、新标准优先领域。路线图协调标准、降低壁垒、加速跨行业采用。
美国正在失去优势?
尽管领先,面临韩国、英国、德国竞争。A.T. Kearney指出美缺乏连贯国家AM战略,2017年政府支持低于全球均值。2018白宫先进制造战略未专门针对AM,但近期国防相关资金——空军600万支持3D打印火箭发动机、2018年132亿美元技术创新拨款——显示定向支持。
私企驱动AM增长
2019年超半数美企采用3D打印,22%计划未来采用。航天、工业品、医疗、汽车领域——福特(4500万投资先进制造中心)、通用汽车等领跑。2019年Sculpteo调查北美企业计划AM投资增至少50%。
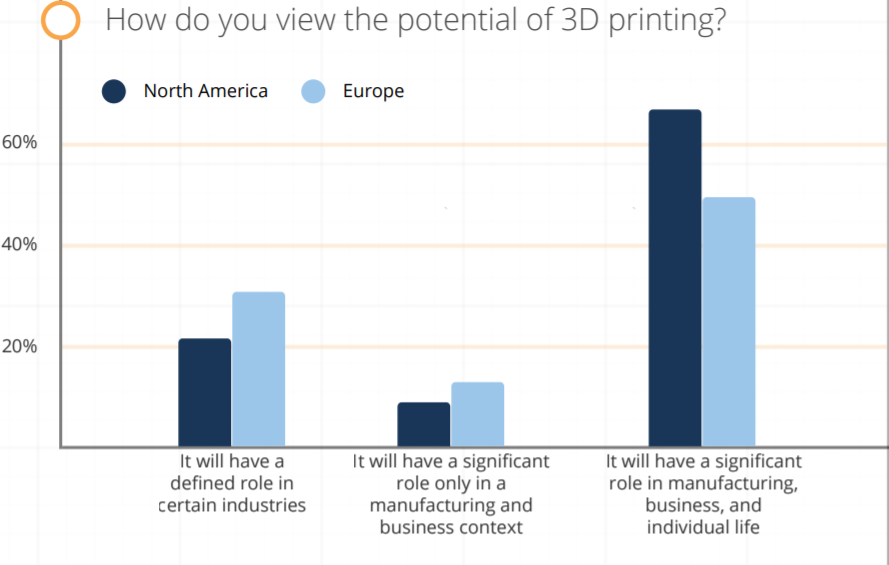
为持续领先,美决策者须扩大人才培养、教育、激励计划,推动更广商业采用。
欧洲3D打印采用现状
EY数据欧洲占全球AM企业55%,居次席。大陆汇聚EOS、Renishaw、SLM Solutions、Ultimaker、Photocentric等领军制造商。
西欧德、英、意、法驱动AM发展。IDC调查确认这些国家在终端部件采用AM领先,尤航天医疗。多国将国家AM战略纳入工业4.0规划。
东欧如俄具巨大潜力但研发和产业部署滞后。俄旨在开发AM技术,但实际制造采用有限。
CECIMO 2018报告技能短缺为首要障碍,52%受访者称难招合格AM人才。关键专长缺口含质量保证、测试、法规合规——量产关键。
国家聚焦:德国
德国作为欧盟制造枢纽,2011年启动“工业4.0”,纳入AM核心技术。148研究机构——弗劳恩霍夫领衔——驱动创新。弗劳恩霍夫FutureAM项目(2017)旨在通过先进技术规模化金属AM;近期成果含L-PBF新光学系统,可生产大型金属部件,速度较常规提升十倍。
VDMA增材制造协会支持产业化,150成员跨供应商、软件、材料、终端用户。路线图瞄准材料物流、环安标准、数据处理、工艺标准化。
西门子3年IDEA项目获德国教研部资助,聚焦数字孪生融合AM增强产业化部署。
现状:VDI调查560家德企仅13%用AM生产完整终端产品,但三分之一在生产中融入AM组件——鼓舞趋势。汽车业为关键增长驱动,宝马IDAM项目目标年量产5万AM组件。
国家聚焦:英国
英国为全球AM研发应用领军,欧洲居德之后第二。2017产业战略明确路径推英国成顶级AM玩家。
诺丁汉、谢菲尔德、剑桥等英高校为研究强院。2015年开放制造技术中心,设国家AM设施。
商业采用仍不均衡。Bowman International、Renishaw等企业特定部件用AM,但大多数英制造商未全面拥抱。障碍含技能短缺、政府理解有限、投资审慎、支持碎片化。
凭强知识基础和先进制造产能,英可拓展AM供应链,前提是政府协同行动将研发转化商业部署。
保持竞争优势:北美与欧洲
2019年北美西欧仍领跑,德美驱动大多AM进展。但全球不确定性——脱欧、美中贸易摩擦——威胁势头。
欧盟近期承诺在美贸易谈判优先AM,寻求消除非关税壁垒、建立统一认证标准,便利AM方案跨双方市场准入。
为守住领先,决策者与产业须强化AM教育、激励采用、培育强健生态,应对亚洲快速扩张的市场。
3D打印