


全球AM视野:亚太地区3D打印成熟度与快速增长
查看第1部分,探索北美与欧洲的3D打印采用情况。
亚太地区(APAC)正转型为增长最快的3D打印市场。预计该区未来5年将以最高18%增率增长,3D打印支出达36亿美元。
直到最近,该区3D打印采用仍落后于北美和欧洲。然而,APAC制造企业兴趣增长,以及多国政府主导战略政策的推出,助推区内多国成功构建可持续AM生态系统。
下文将审视中国、韩国、新加坡、澳大利亚的3D打印采用与支持现状。
世界"制造强国"的3D打印图景
聚焦:中国
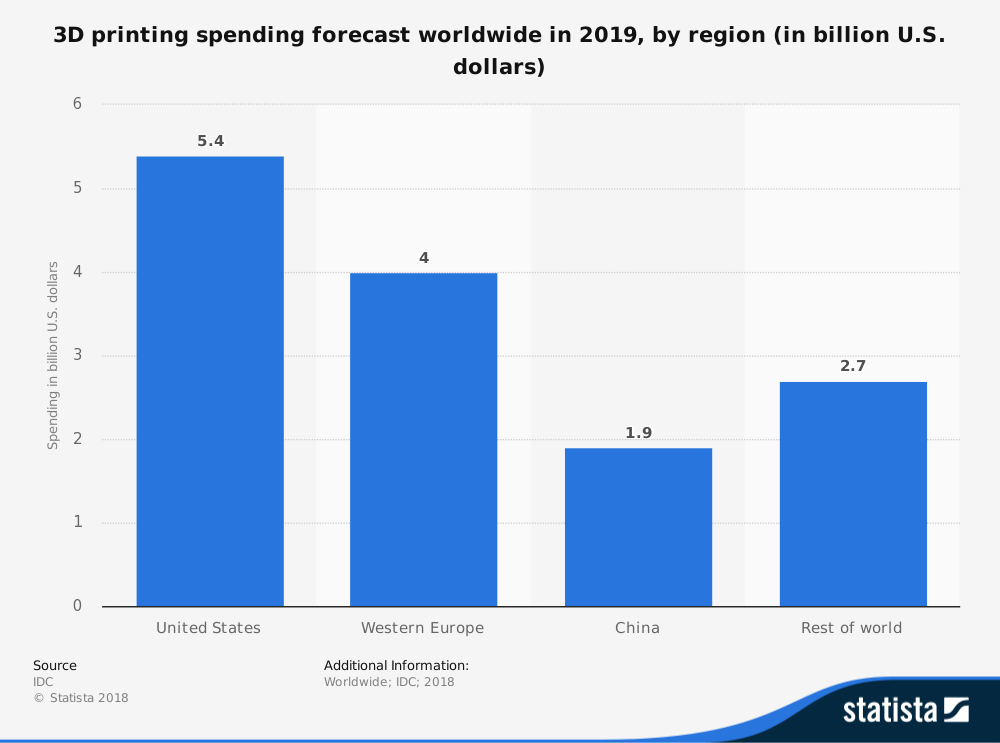
中国或许是亚洲3D打印增长的最大推手,得益于政府大力扶持。2018年中国3D打印市场估值18亿美元,目前位居全球第三,仅次于美国和西欧。
2017年中国政府发布《增材制造产业发展行动计划》,目标2020年建成30亿美元国家AM产业。
行动计划作为《中国制造2025》战略路线图一部分,勾勒长远雄心与发展目标,力争使中国成为领先3D打印国家。亮点之一是计划在医疗、文化、教育、互联网等10大关键行业引入超100个AM试点项目。
为达成目标,中国培育优秀AM企业、支持中标准化、投资3D打印人才发展。例如中国近期创立全球首个3D打印学院——广州白云-温州3D打印技术学院。
国家还计划在40万所小学装备3D打印机。此类举措将长远受益中国社会,让民众从年轻时接受3D技术教育与技能培养。
中国AM技术版图
估算显示,中国当前3D打印收入48%来自3D打印机(欧洲37%、美国33%),表明该国对3D打印硬件有强劲需求。
金属3D打印是中国快速增长关键领域,如Bright Laser Technologies、Shining 3D开发金属激光3D打印机。Shining 3D近期发布EP-M150 3D打印机,新型SLM设备适配小型金属应用,如牙冠,据称1kg金属粉末可打印500个牙冠。
中国AM设备崛起在TCT Asia 2018尤为明显,这是中国最大AM相关展会之一。TCT Magazine报道,展会上多达38台各规格金属3D打印机由中国公司开发生产。
TCT Asia演讲者、行业专家Graham Tromans表示:"中国视金属AM为制造工艺而非塑料工艺。汽车和航空航天对中国制造经济至关重要,因此众公司开发金属设备。"
聚合物3D打印机选择也广泛,如UnionTech(中国最大SLA打印机制造商之一)、INTAMSYS、Farsoon Technologies。
采用3D打印的行业
据EY近期报告,2019年78%受访中国企业已采用3D打印。
高采用率可归因于中国对更智能、高效生产的增长需求。3D打印是企业实施的关键技术之一。
例中国汽车领域。贵州初创Pix Moving结合3D打印与生成式设计开发自动驾驶汽车。具体采用线弧增材制造(WAAM)打印车架,减少部件数从而大幅减重。若成功造出安全可行车型,Pix将成世界先锋。
建筑领域,WinSun领跑中国建筑3D打印。其打印机宽10米、高6.6米,用水泥、砂、纤维及专有添加剂制备特种材料。技术用于预制阶段在工厂打印墙体,再现场组装。
WinSun 2014年以回收建筑材料打印10套房屋并在苏州组装震惊业界。目前公司正打印全球最大建筑群,预计年底在上海揭幕。
医疗方面,中国大型医院已受益于3D打印器官模型,辅助医生备战复杂手术。
此外,多家医院多年临床应用3D打印植入体。如山东大学第二医院2018年为年轻患者3D打印下颌植入体。
北京大学第三医院、空军军医大学唐都医院、广东省骨科医院等各级医院,也将3D打印骨科植入体用于复杂骨科疾病治疗。
鉴于高采用率与政府深度介入,中国3D打印正进入黄金期。作为未来3D打印领军者,中国有望在近期确立这一地位。
聚焦:韩国
韩国也高度聚焦3D打印增长。虽较其他发达国家采用较晚,但韩企现在瞄准在快速发展的该领域追赶领跑者。
为跟上3D打印创新,韩国政府提供国家级支持。2014年建立3D打印研发路线图,旨在以整合生态系统支持现有产业,让参与者易于使用和连接3D打印技术。中央和地方政府在全国设立8个3D打印区域中心,提供基础设施与咨询服务。
医疗引领AM采用
很大程度上得益于政府支持,医疗板块在韩国采用和实施3D打印方面居领先地位。
政府3D打印路线图列定的10大优先领域中,医疗占比最高。此外,政府"培育新需求"试点项目主要面向医疗行业。这意味着从政府视角看,医疗3D打印应用在初期提供最快胜利。
得益于政府支持,至2016年底,食品药品安全厅正式注册19款3D打印医疗器械,多为骨科植入体。
韩国会成为下一个全球3D打印领军者?
与其他国家不同,韩国未陷入消费级3D打印炒作。技术引入以来,韩国人主要将其视为工业过程而非消费玩具。
据EY报告,韩国3D打印认知度从2016年24%跃升至2019年81%,成为拥有最多3D打印经验的国家。
此外,2018年韩国拥有全球约4.1%装机AM系统,在亚太地区装机量排名第三。
国内大部分3D打印硬件依赖进口。2017年海外厂商占韩国3D打印机销售超80%(Ipsos Business Consulting报告)。
A.T. Kearney认为,凭借聚焦3D打印的国家级研发路线图,韩国有望成为全球领军者。
除制定国家AM战略,韩国政府在AM技术开发上投入巨资。2017年韩国3D打印行业获412亿韩元(约3700万美元)政府资助。2019年增至593亿韩元(约5270万美元)。
韩国正渐进将AM融入经济体系,造福制造商与整体国家生产。我们预期韩国将在2019及未来年份成为AM技术与应用的重要增长市场。
东盟地区的3D打印
东南亚国家联盟(ASEAN)指东南亚地区,含10国:缅甸、老挝、越南、柬埔寨、泰国、马来西亚、新加坡、文莱、印度尼西亚、菲律宾。
东盟10成员国AM采用程度不一,多聚焦建设基础设施与技能以受益于这项颠覆性技术。
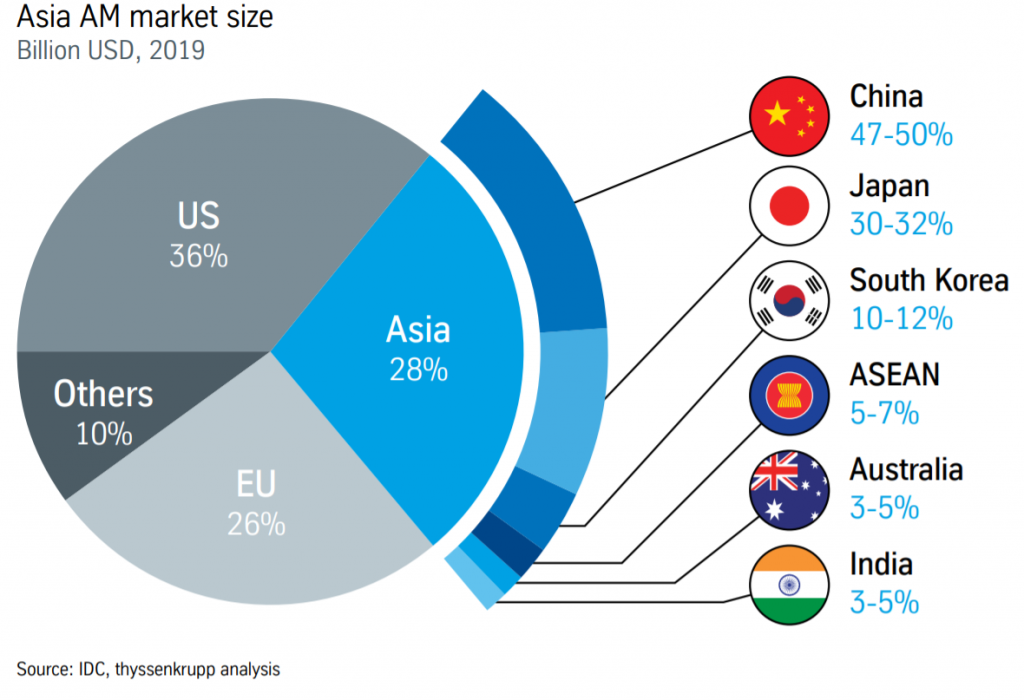
据德国最大工业集团之一ThyssenKrupp白皮书,当前东盟AM渗透率小,仅占亚洲2019年估计38亿美元AM总支出的5-7%。
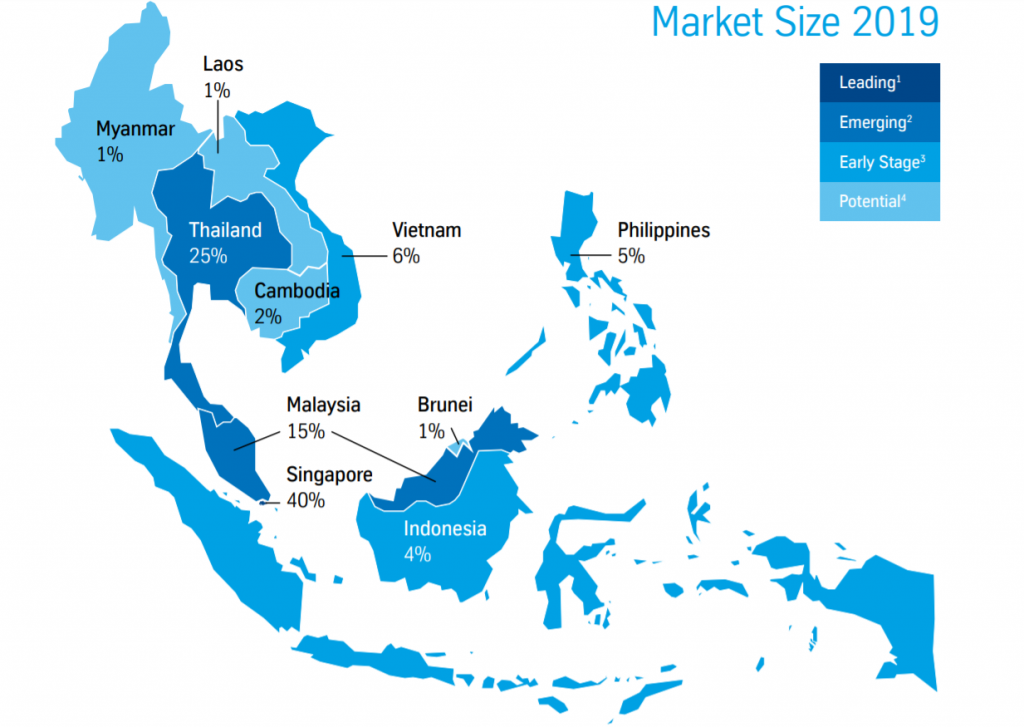
东盟内部,新加坡、泰国、马来西亚为最大3D打印采用国,按价值占AM市场约80%。
对大多数地区,当前AM采用最大路障非技术而是缺乏专业知识。然而,据ThyssenKrupp,AM在东盟潜在创造超1000亿美元价值与300-400万就业。
为捕捉机遇,政策制定者与商业领袖需合作实施AM项目,提供必要支持以建设东盟国家AM基建、技能与能力。
新加坡作为东盟AM先锋
新加坡高度重视国家3D打印产业发展。为支持国家制造业增长与竞争力,新加坡政府制定研究创新企业(RIE)2020计划,确立AM为关键赋能器。
或许最大政府驱动AM举措是2015年建立国家增材制造创新集群(NAMIC)。NAMIC识别培育AM初创企业与技术,启动公私合作。
2013年以来,新加坡政府通过NAMIC投入3.8亿新元助力将3D打印研究转化为商业应用。
此外,新加坡汇聚众多外资企业设立的AM研究中心与卓越中心。GE、ThyssenKrupp、HP、UPS、Evonik、Voestalpine、DNV GL均在新加坡设立区域AM中心。
本土初创企业如3D MetalForge、Anatomics、SpareParts 3D在开发AM应用、推动跨产业渗透方面成果斐然。
跨行业AM采用
航空航天、海工、医疗技术等高AM采用潜力行业,与新加坡制造业基础高度契合。
新加坡因此处于有利位置,采用AM技术在上述行业实现性能提升与成本优势。NAMIC大力推动此类采用,如牵引陆路交通管理局利用3D打印制造列车巴士维护工程备件。
显然,新加坡当前是东盟最大AM知识中心与用户,将进一步支撑区域技术崛起。
澳大利亚:金属3D打印新高地
2019年澳大利亚AM市场仅占亚太总AM市场3-5%。采用AM技术上,澳大利亚曾落后世界。但近年涌入开发AM硬件的新公司,关键例子为Aurora Labs、SPEE3D、Titomic。
有趣的是,大多数AM发展聚焦金属基技术。原因之一或在于该国丰富自然资源,拥有铝、钛、镍、钢、钽等金属矿石最大储量之一。
这意味着国家不再将海量资源外运,而是寻求在本土利用这些资源。金属3D打印成为处理钛、镍、铝等金属最有前景的技术之一。
澳大利亚政府在促进AM采用上发挥积极作用。CSIRO澳大利亚国家科学机构对3D打印研究投入巨资,向Lab 22 AM设施投入超600万澳元。
政府资助项目如澳大利亚先进制造增长中心(AMGC)和创新制造合作研究中心(IMCRC),也支持澳制造业向高价值AM技术转型。
同时,澳企业与机构在推进AM应用上取得显著进展。皇家墨尔本理工大学(RMIT)建立增材制造中心。拥有选择性激光熔融、直接激光金属沉积、熔丝制造、Polyjet等AM技术,为航空航天、生物医学、国防、电力行业提供解决方案。
Conflux Technology是企业利用AM创新产品的绝佳案例。金属3D打印助力公司设计制造更高效优化的换热器,服务汽车、赛车、航空航天等行业。
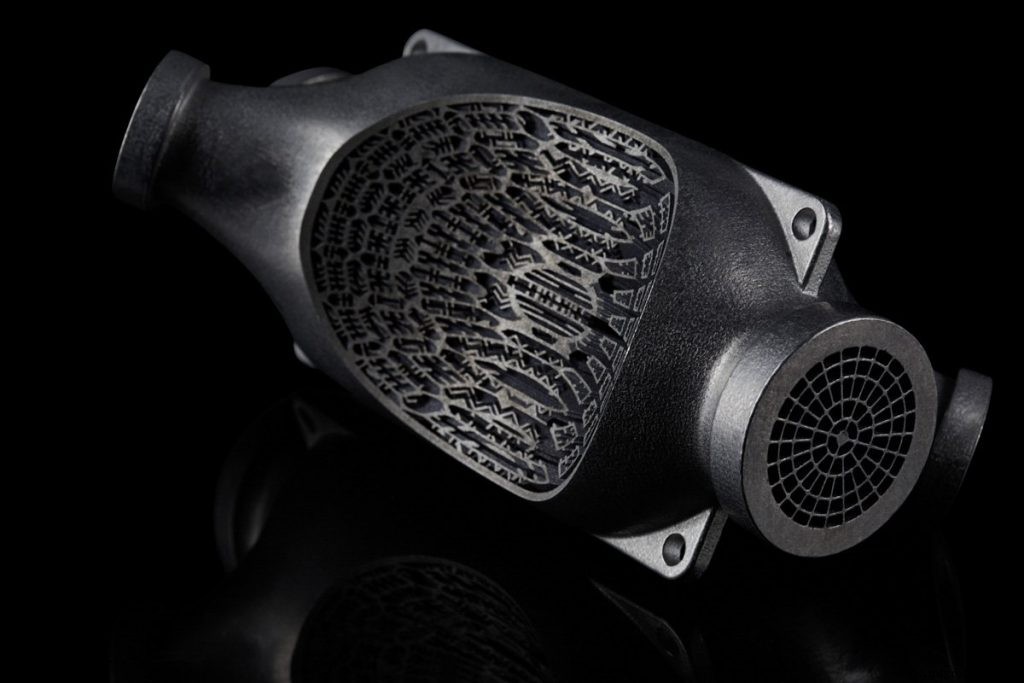
澳大利亚AM在医疗、航空航天、国防相关领域应用也处于强劲增长路径。
例如RUAG Australia合作两年项目,探究定向能量沉积(DED)技术用于飞机部件修复与制造。
澳航空业可显著受益。澳空军更换受损飞机部件估计总成本超2.3亿澳元。用金属AM修复受损件可大幅降低成本。
另一案例,GE Additive与澳大利亚新南威尔士州(NSW)政府签署谅解备忘录(MoU),在西悉尼航空城开发3D打印航空航天中心。
医疗领域,专注定制矫形器的iOrthotics从聚丙烯铣削转向3D打印。投资3D打印解决方案使iOrthotics增产同时每年消除超30吨塑料填埋垃圾。
AM为澳企业提供差异化竞争的绝佳机会。意味着该区技术增长将持续,助力构建更具竞争力和可持续的澳大利亚制造业。
亚太地区:3D打印领导权的新竞争者
亚太地区在3D打印采用上仍属 largely untapped 机遇。但现状变化迅速,地区正追赶全球领跑者。
中国特别是作为严肃竞争者崛起,挑战美欧既有AM市场。据中国产业信息网预测,中国3D打印产业产值将达76.8亿美元,占全球三分之一。若增速维持,中国有望成最大3D打印市场。
除中国,韩国及部分东盟国家在AM采用与工业化方面前景积极。
显然,大部分增长将依赖政府支持。国家政府与企业应共同致力于建设3D打印生态系统。最终,将政策、研究、教育、商业化关键要素整合,将使各国经济与产业受益于3D打印等先进制造技术。
3D打印