


各州制造业趋势:增长热点与衰退区域
过去几年,我撰写多篇博客和论文审视全美50州制造业生产力。想更新分析反映最新数据,看其揭示何种信息,并考察各州在大衰退后、COVID-19疫情前的实际制造业GDP变化表现。毕竟,不知从何来,焉知向何去?
COVID-19疫情长期影响因行业、需求变化、制造商春季2020停摆时是否被认定为必需等变量难以预测解析。但尽管存在这些变量,我们可稳妥假设:疫情前存在的问题,仍将在疫情期间及后影响制造商。
我们通过NIST MEP组织的11场“全国制造商对话”系列听证会听到这一点。对话聚焦:制造商如何应对疫情短期冲击、为长期成功做准备。
每场会议都浮现一个主题:尽管控制病毒至关重要,但没有公司能报告其他问题消失。事实上,其深层问题基本未变,少数领域因疫情压迫原有软肋而恶化。了解现有格局依然重要;有时变化越多,越保持原样。管理COVID-19前存在的问题,将是复苏及应对疫情新挑战的重要一环。
国家视角
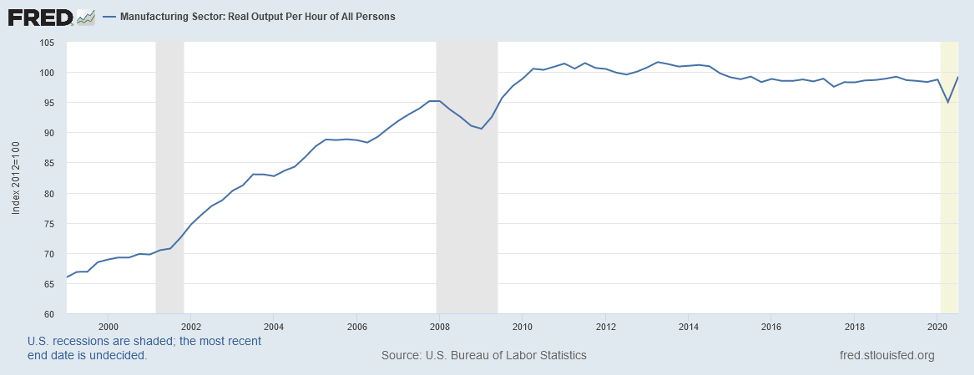
经济学家关注的一点是:自大衰退复苏以来生产力增长缓慢。如下图所示,制造业生产力在大衰退后急剧上升后,自2010年Q2起至COVID-19衰退前相对平稳,疫情期间制造业实际生产力深度下跌但现显示回升迹象。
图一
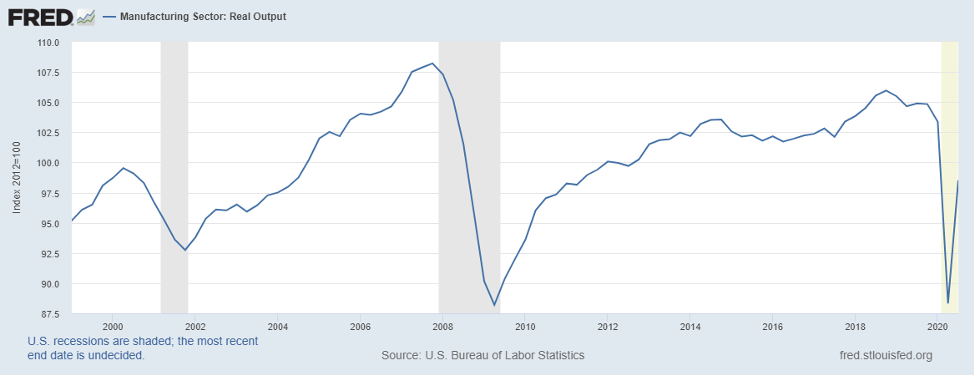
这让我想探究平稳表现背后的原因。决定看看生产力比率分子(分母为工时)的实际产出发生了什么。下图提供“恍然大悟”时刻:自经济走出大衰退以来,实际产出相对平稳,远低于之前水平。
图二
这引发我对全美50州情况的好奇,以下是实际产出全国变化分析。
州分组
各州在制造业GDP(或实际产出)增长方面表现如何?我从美国经济分析局下载2009-2019年各州实际(通胀调整后)制造业GDP。2020年各州前景未卜。好消息是,虽有波动,2009-2019年38州实际制造业GDP增长。坏消息是,同期12州实际制造业GDP下降。该时期美国实际制造业GDP以约1.6%温和年率增长。对比1999-2007年,美国制造业GDP年增长近两倍——3.1%。
我将各州分为五组。按增长率从高到低排序,用“目测比较法”(肉眼观察数据)按分布逻辑断点分组。前两组州表现优于美国整体1.6%。第三组六州——阿肯色、加州、科罗拉多、佐治亚、印第安纳、马萨诸塞——年增长率高于美国整体。总计25州制造业GDP增速超美国整体GDP。
- 第一组含九州:密歇根、蒙大拿、新罕布什尔、亚利桑那、南达科他、俄勒冈、内华达、南卡罗来纳、佛罗里达。该组复合年增长率(CAGR)超3%,约为全国两倍。第一组州广泛分布全国,反映不同产业分布贡献了超平均增长。
- 第二组含十州,实际制造业GDP复合年增长率2-3%。同第一组,增速超全国整体。四州——俄亥俄、肯塔基、田纳西、阿拉巴马——属汽车带,经历部分反映汽车业复苏。北部三州——明尼苏达、北达科他、威斯康星——也在其中。该组还含爱达荷、堪萨斯、德克萨斯。
- 第三组含十四州,年增长1-2%,表现与美国整体大致持平。分布全国虽散,但可见新英格兰簇群(马萨诸塞、罗德岛、佛蒙特),另一“70号州际公路”带:马里兰(70号公路东端起点)、印第安纳、伊利诺伊、爱荷华、密苏里、内布拉斯加、科罗拉多。西海岸加州、华盛顿及东南部佐治亚也在该组。
- 第四组含五州,实际制造业GDP年增长率相对萎靡。分布分散,含夏威夷、密西西比、宾夕法尼亚、犹他、弗吉尼亚。
- 第五组含十二州,实际GDP年增长率负或可忽略。含东海岸簇群:北卡罗来纳经大西洋中部(特拉华、新泽西)延伸至纽约、康涅狄格、缅因。另一资源依赖型制造业州簇群:西弗吉尼亚、俄克拉荷马、怀俄明、路易斯安那、新墨西哥,可能反映煤炭等自然资源价格需求波动。
图三
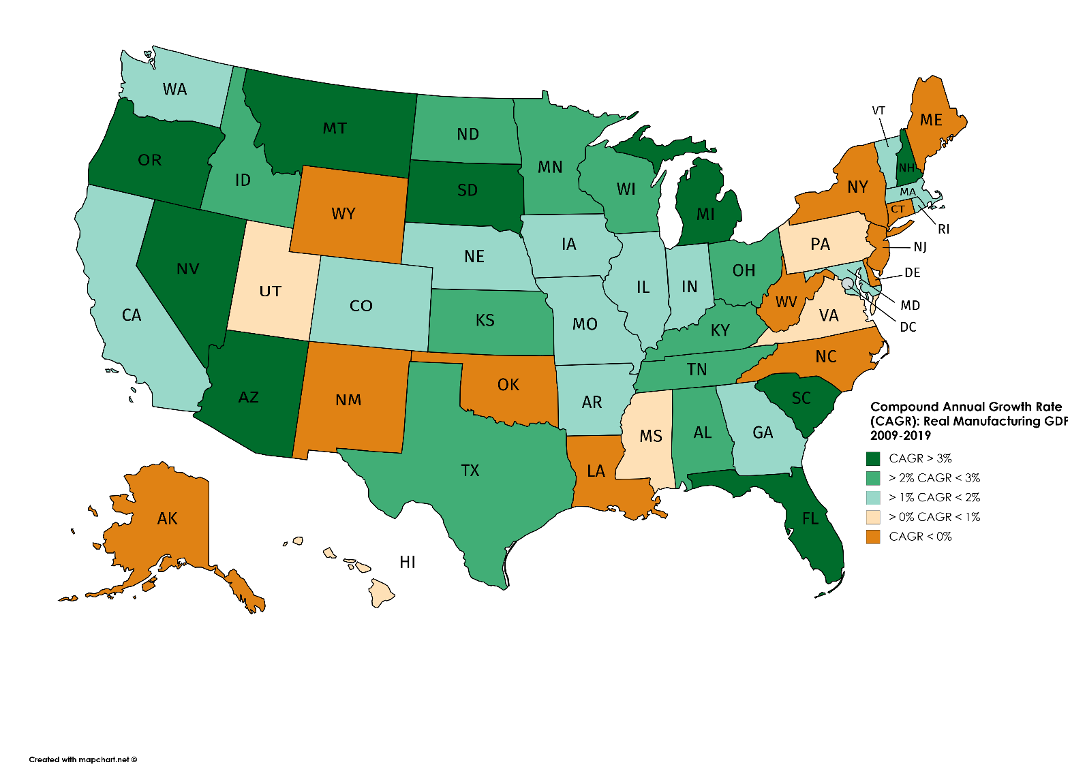
数据来源:美国经济分析局
各州不同模式反映多重因素,包括各州制造业产业组合差异,及对各州经济最重要的制造业产业增长衰退模式。
前行之路
发现令人惊讶。50州差异惊人。决策者可能需思考营商环境如何影响州经济表现差异。例如,鲍尔州立大学商业经济研究中心研究、信息技术与创新基金会2020年州新经济指数,或指明前路。这些数据为生产力与制造业不同维度投射新光。正如我此前博客主张,制造业生产力重要,随着我们从当前危机复苏,生产力对国家、州、地方经济及企业竞争力将更重要。生产力通常定义为产出度量与生产商品或服务所用投入度量(或多重投入)之比。生产力衡量生产投入产出特定水平的效率。如BLS《生产力101》课程所述,生产力增长是在不增加投入或额外成本前提下增加产出的途径。
2017年麦肯锡全球研究院讨论文件明确:并非所有生产力增益来源相同。麦肯锡强调生产力可通过效率增益提升——减少生产给定产出的投入——或在同等投入水平下增加产出价值或数量。确实,Acemoglu等人2014年论文强调将制造业生产力分解为组成要素的重要性。他们发现制造业表现不佳很大程度反映实际产出与就业双双下降。我怀疑我们花大量时间关注减少生产分母,而未足够思考如何增加生产力方程中分子——产出产品数量。
对MEP国家网络™而言,前行之路(就提升生产力而言)或在于帮助企业做大营收而非压缩分母。这可包括协助企业以市场情报凸显增长业务细分和消费者需求,以及出口增长、进口替代或回岸机会。例如,Enterprise Minnesota最近2020年制造业状况调查显示,近60%受访制造商称寻找新客户将是未来财务增长主要驱动力。其次是最大化生产力(27%),紧随其后开发新产品(24%)。
从经济低迷复苏永远是复杂挑战,从COVID-19影响复苏尤甚。然而,我们可利用已知引导未知,尝试规划路径。
工业技术