


电动汽车生产:重塑汽车产业链的三大关键趋势
电动汽车大规模普及将深刻冲击汽车供应链:供应商必须转型工艺与技术以适配市场新需求。以下三大趋势必知。
或许您见过通用汽车(GM)近期声明:董事长兼 CEO Mary Barra 承诺 2040 年全设施碳中和。为此,GM 将在 2035 年前淘汰燃油车与轻型柴油车,转向纯电动汽车(BEV)技术。
这家 112 年车企还将向重型装备商 Navistar 供应 Hydrotec 燃料电池“动力立方”,并与本田合作商业化氢燃料电池作为电池车补充。最引人注目的是 Barra 对行业的呼吁:“鼓励同行跟进,共同对行业与整体经济产生重大影响。”
毋庸置信,即使无 GM 推波助澜,BEV 变革早已在路上。Barra 发声前半年,Allied Market Research 预测全球电动汽车市场 2027 年将达 8020 亿美元,复合年增长率 22.6%,较 2019 年增五倍。
同时,特斯拉与一众初创竞争对手(多为中国企业)正重塑汽车设计、交付、维护模式。传统两年开发周期加速,让位于云端功能更新与快速设计迭代——曾不可想象。
Southfield 咨询公司 Harbour Results Inc. 总裁 Laurie Harbour 说:“Elon Musk 随时做工程变更。1 月下线的 Model Y 与今日门店销售的 Model Y 已不同。他们持续改进,像 Apple 推 iPhone 更新。而 GM 或其他三大车企,发现改进机会也要等下一款车年。特斯拉就是边造边改。”
特斯拉也在变革造车方式。显例:CEO Elon Musk 投资意大利 Idra 集团八台全球最大 Giga Press 压铸机,用于 Model Y 底盘一体化铝铸件生产。
Harbour 称:“这意义重大。座椅下电池托盘、原本发动机舱区域将一体压铸。听说特斯拉借此消除约一半车身车间工序、每车减少 1000 个冲压件。工人只需把三个压铸件送主线,装配总成,再落车身。”
这对汽车产业意味什么?更关键的是,对每年向主机厂交付亿万机加工/成型零部件的 Tier 供应商意味着什么?一言以蔽之:影响巨大。除为全新车型配套刀具,这些工厂还须应对化石燃料向电力转型、主机厂持续推进更智能、更轻(常含自动驾驶)车辆带来的持续加速变革。
车间以下三大板块冲击最大:
趋势一:切削刀具
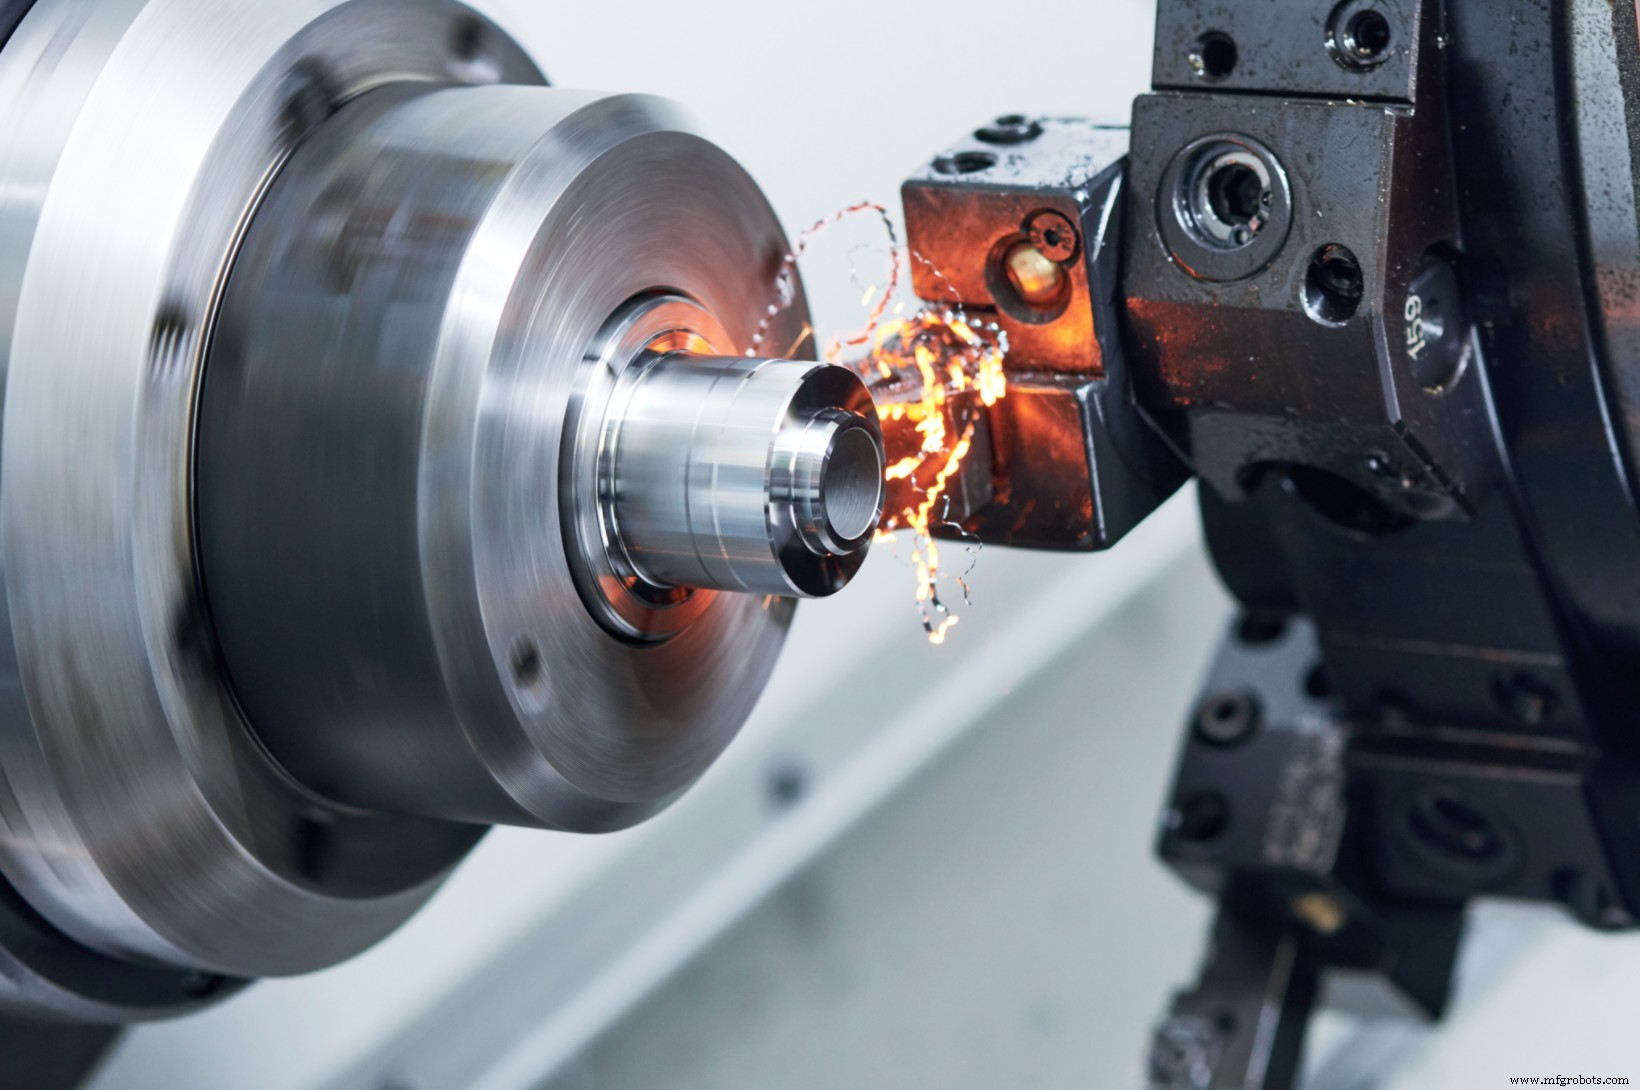
先进材料将带来巨变。铝仍是轻量化主角,但 CFRP(碳纤维增强塑料)等复合材料将大量涌入汽车领域。这些材料既磨蚀又易毛刺、分层。正如 Better MRO《如何提升汽车加工效率》所述,多晶金刚石(PCD)与所谓“脉纹”金刚石刀具将是应对复合材料增用的竞争力关键。文中也提到致密石墨铸铁(CGI)、不锈钢、高强钢合金用于减重,均要求车间采用材料专用硬质合金、陶瓷或多晶立方氮化硼(PCBN)刀具。虽刀具贵,但能实现最低单件成本。
趋势二:机床设备
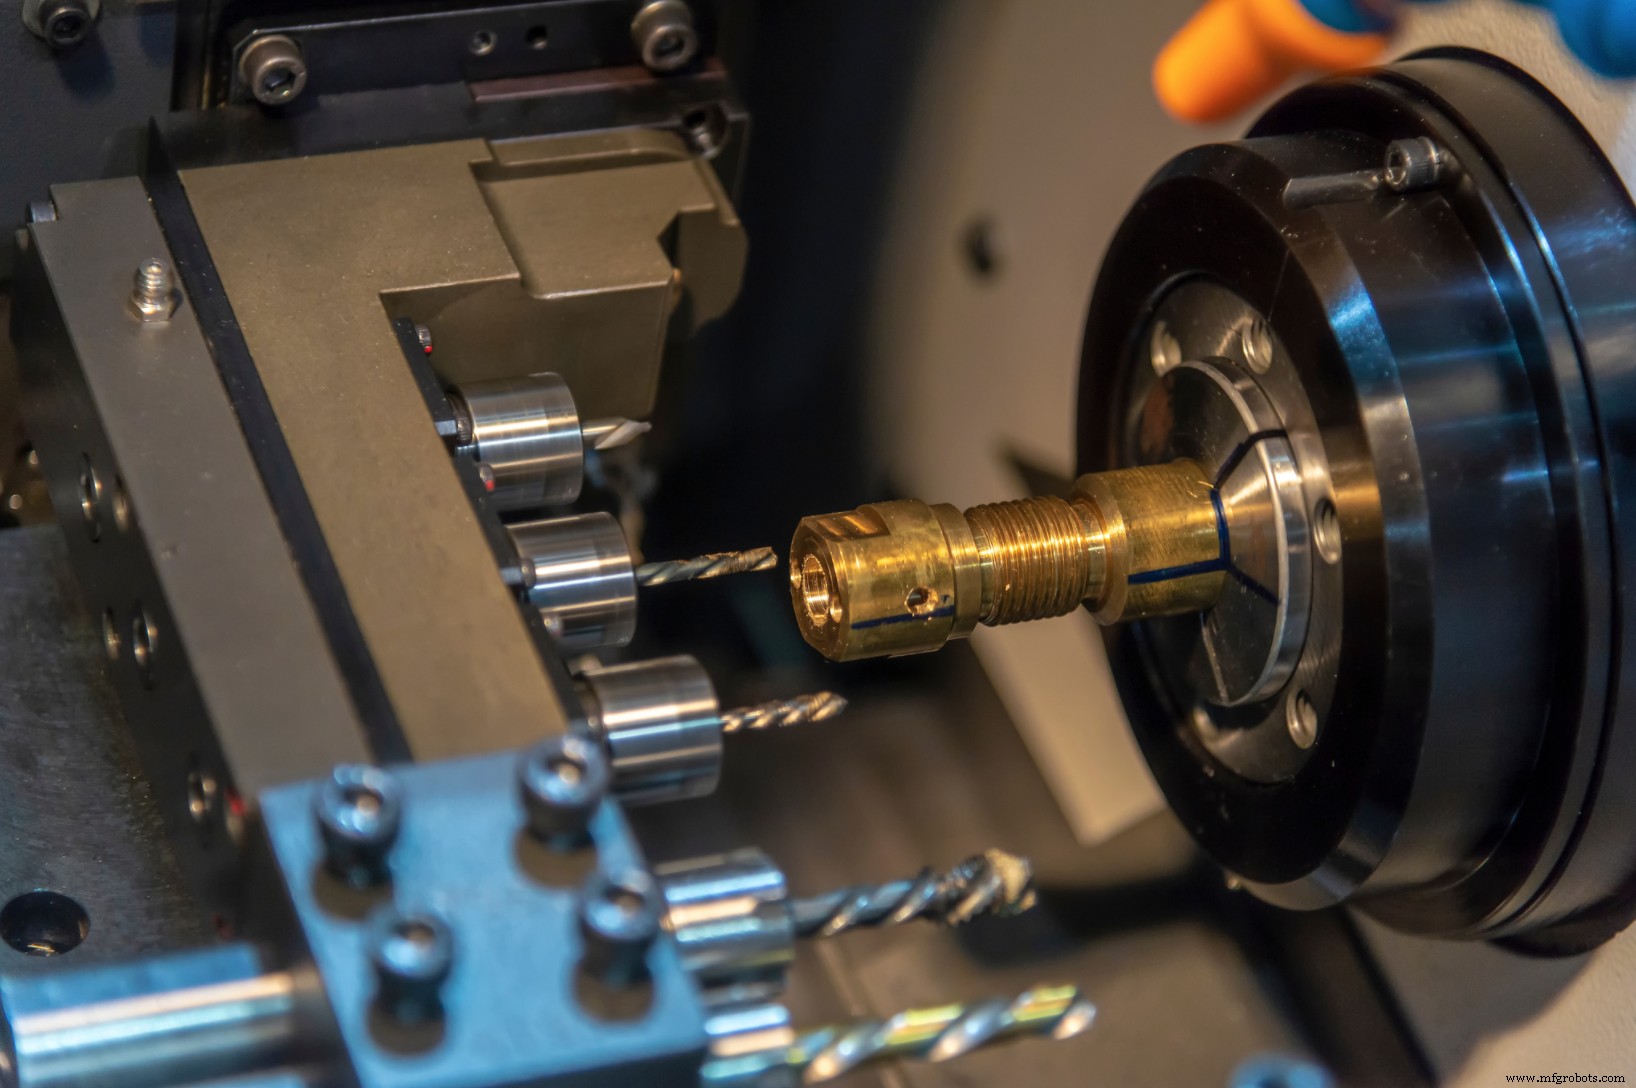
“汽车”与“大批量”长期绑定,BEV 或不,这不变。多主轴自动车床、传动线、自动冲压焊接单元将继续产出大宗大批量汽车零部件。
但随 BEV 渗透、内燃机车(ICE)渐退,产量或下降,为配备精密瑞士型 CNC 车床的车间打开大门(详见此文)。
虽常关联医疗加工,但这些柔性机床通常配高主轴转速、丰富刀位、可同步多工序,适配汽车常见中高产量,尤其配备仓储式送料器与断刀检测实现无人化生产时。
趋势三:3D 打印与增材制造
长期被视为“仅原型”技术,3D 打印逐步成制造主力。HP 宣称其 Metal Jet 与 Multi Jet Fusion 打印机可批量低成本生产金属/塑料件,并引用大众等车企应用。
但对许多制造商(汽车或非汽车),3D 打印最大价值之一是快速低成本产出加工夹具、装配治具、机器人夹爪、折弯模具等车间工装。得益于纤维增强复合材料、Ultem、PEEK 等工程级聚合物,工程师在工装与功能原型设计上拥有极大自由度与灵活性。
增材制造(AM)在铸造业也增势强劲:制造砂芯/模具、为塑料注塑模具打印金属嵌件。
面对全制造业(汽车在内)的极速变革,机床车间、钣金厂、电子厂等比以往更需建立快速柔性制造流程。
离线预调、在机探测、零点定位等成熟车间工具铺路,随之而来的是软件仿真与数字孪生。两者将精简 NC 编程与工程任务,IIoT 机床分析将优化刀具用量与机床开机率。一切就绪,只待制造商入场驾驭。
您如何备战电动汽车大规模普及?
电动汽车大规模普及将深刻冲击汽车供应链。
变革将重创向主机厂年供亿万机加工/成型件的 Tier 供应商。
我们识别出车间三大最受冲击板块。哪个冲击您业务最大?投票分享见解。
以下哪项变化对您车间冲击最大?
您正采取哪些步骤加速电动汽车生产能力建设?评论区分享思考与见解。
工业技术