


碳纤维光明前景:风能、航空航天、汽车三大领域关键角色
凭借独特特性,碳纤维(CF)在多个领域拥有广阔发展前景。
本文旨在识别碳纤维供应链关键机遇,推动清洁能源经济发展。
聚焦碳纤维增强聚合物应用量最大的三大领域:
- 风能
- 航空航天
- 汽车工业
针对各领域分析供需趋势与碳纤维及部件成本。
1. 碳纤维在风能领域
按吨位计,风能是碳纤维第二大需求领域,因风机叶片需求将显著增长。
1.1 风能供需趋势
风能应用普遍采用高强度、标准模量、24K–50K大丝束碳纤维。
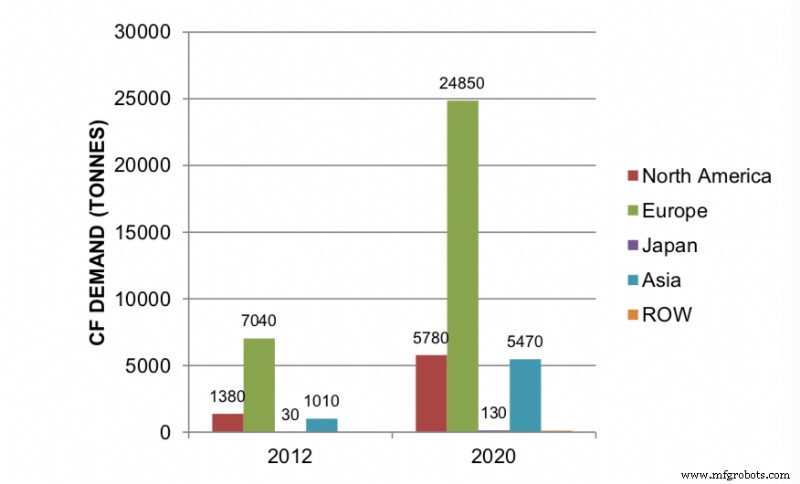
Industry Experts预测的全球风电CF需求区域分布见下图。
预测显示,欧洲因欧盟20%可再生能源目标,当前及2020年均占全球最大份额。2020年欧洲需求增3.5倍、占总需求70%;美国与亚洲各约15%。
1.2 风能用CF价格与价值
风机叶片用大丝束碳纤维售价15.40–24.20美元/公斤。
除日本价格最低约23美元/公斤外,各地区价格差异不大。预计2020年规模经济与工艺改进将使价格趋同至约23美元/公斤。
除制造更大丝束/直径纤维以提高压缩强度的技术挑战外,成本效益是风能市场增长主要障碍。
1.3 风能CF供应链
风能与汽车领域大丝束需求合计预计71,450吨,而产能仅51,400吨。
满足需求需全球分布式供应链。但随叶片尺寸增大,物流顾虑可能驱动海上风电港口设施新投资。
2. 碳纤维在航空航天领域
航空航天项目历来是CF与CFRP产业主要驱动力。
2.1 航天供需趋势
最显性产品飞机制造销售约4,390架,贡献1,520亿美元。制造/维修/大修需544,000吨原材料。
Industry Experts预测2020年航天CF需求23,170吨,三大来源均预测双位数增长。最新预测为22,100吨。
2.2 航天用CF价格与价值
严苛性能要求导致认证门槛与更严制造公差,推高航天CFRP部件价格。按货币价值衡量,航天市场份额远超吨位占比。
虽航天吨位需求远小于风能,但其单位价值显著更高。
3. 碳纤维在汽车工业
汽车业因CFRP减重潜力大、刚性优于钢铝而关注数十年。
3.1 汽车用CF价格与价值
现有约1,500款车型,仅100余款标配CFRP。尽管性能优越,但受限于高昂成本,汽车CFRP应用长期局限于兰博基尼Murcielago等超豪华小批量车型。
因此汽车业寻求最低成本满足性能的CF,即大丝束(>24,000丝/束)纺织级碳纤维。
3.2 价格敏感度与前景
汽车业对CF价格极度敏感,大丝束纺织级CF成最具性价比选择。
按当前价格,汽车业大规模采用CF不现实。但大幅降价将激发巨大需求。
以上为碳纤维在风能、航天、汽车三大领域价格趋势分析,希望有帮助!欢迎留言提问。
注:文中图片版权归原作者所有。如涉及版权问题,请联系我们,我们将尽快处理。
制造工艺