


美国制造业劳动力衰退:成因、后果与未来解法
审视北美制造业版图,两核心问题浮现:为何岗位外流海外,底层经济力量为何物?
超越政治辩论,真实挑战在于识别合理经济策略,理解为何特定人群承担转移重担。
美国制造业衰退是多面故事。少关乎刻意"抛售",多关乎经济适应不断变化的比较优势。对下一代——可能不愿视制造业为可行职业——影响深远。
萎缩制造业劳动力
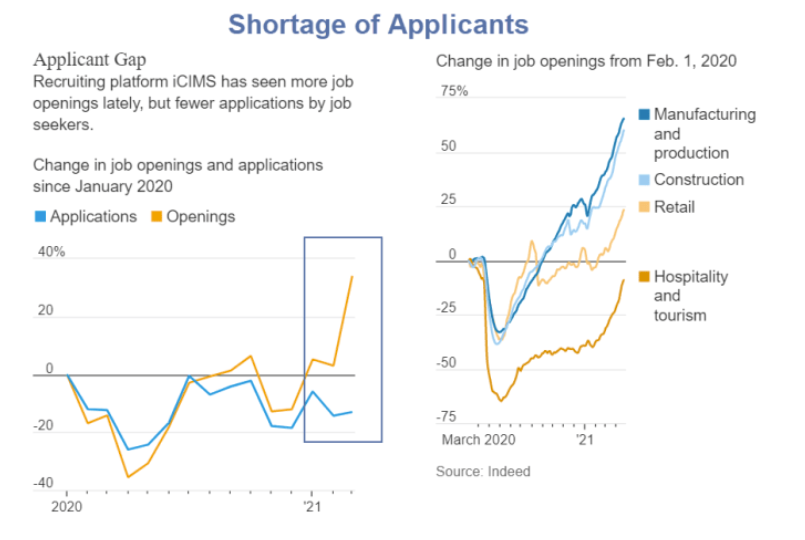
工厂岗位自2000年减少三分一。2020年300万婴儿潮退休——是2019年双倍——在机加工、焊接、一线工程等关键工种制造深度人才真空。
机加工和金属加工行业中位年龄48+,远超全国劳动力中位42.5。当前约630万制造业从业者45-64岁,仅410万为20-34岁。
至2030年,美国可能面临210万制造业岗位空缺,年损失约1万亿生产力。制造商引收益增长(82%)和满足需求能力(81%)为缺口主因。
仓储配送角色越来越多争夺同一劳动力池,尽管入门级制造业均薪$15.55/小时——联邦最低工资双倍——技能岗位薪资更高。
驱动劳动力短缺因素
- 美国制造业二战后比较优势侵蚀。
- 劳动力成本上升与白领工作偏好增长。
- 全球经济一体化取代冷战动态。
- 长期人口结构转型导致技能短缺。
这些宏观趋势塑造企业和工人底线。虽不可逆转宏观力量,但可战略调整应对。
二战后优势及其衰退
二战后,美国控制半数全球财富和大部分黄金储备,得益巨大产能。他国——德国、日本、中国——此后采用类似工业模式追平差距,削弱美国多领域主导地位。
工作吸引力变化
制造业虽提供有形动手工作,但舒适办公室角色——空调、协作、常更高薪——吸引许多人远离。美国仍大量提供此类办公室角色,放大转移。
全球化与中国因素
融入全球经济让美国制造商暴露于更廉海外劳动力。平衡人口增长与劳动力供给成维持竞争力战略优先。
人口转型
1950-2010年全球劳动力市场增速超美国,使更廉劳动力全球可得。随全球和美国人口增速趋同,美国面临劳动力供给收紧,恰逢制造技能需求上升。

海外劳动力巨大供给是北美制造商无法忽视的。如今全球人口增长重回平衡,考虑新生产力形式将成优先。
计算机化局限
1970年代以来算力增长,但资源成本、社会变革迟缓和人口变迁限制收获。真正进步需自主机器在物理世界无持续人工监督运行。
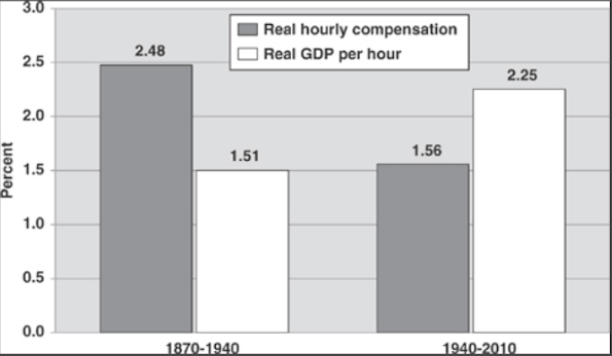
自动化历史上置换繁琐低技能工作同时提升工资和生产力。近期机器人和AI进步预示高价值制造角色新时代。
迈入自主制造未来
自主机器人——能无大量编程执行涂层、喷涂等任务——可填补关键技能缺口。通过自动化制造最难部分,这些机器人释放人类工人专注高价值活动。
Omnirobotic自主喷涂工艺技术让工业机器人看见零件、自主规划运动并执行精加工任务。发现潜在ROI并探索自主制造如何惠及您运营。
工业机器人