


美联储政策:利率如何重塑制造商利润与供应链成本
美联储主要通过两种方式实施货币政策:联邦基金利率和公开市场操作。联邦基金利率是美联储设定的目标利率,商业银行在此利率下隔夜互借超额准备金。降低利率目标意味着银行从美联储借款成本降低,从而有更多资金放贷。这使资本更廉价,鼓励企业和投资者借贷。
当制造商借入资本的投资回报率上升时,制造商和供应链供应商获得更高流动性。结果,他们从银行借更多,这就像增加货币供应量。
制造商面临的挑战,随通胀加剧而恶化,在于平衡资金成本(贷款和销售获取)与其购买力贬值。
制造商销售收入按纸币现值计算。虽销售收入可能增加,但实际收入(公司收到金额的购买力)因美联储、欧洲央行及全球大多数央行加大量化宽松(QE)而下降。(QE指央行增加购买政府债券或其他金融资产,从而向经济注入更多货币。)
下图显示圣路易斯联储报告的美国流通货币量,该行是除华盛顿特区理事会外12家地区储备银行之一,共同组成联邦储备系统。
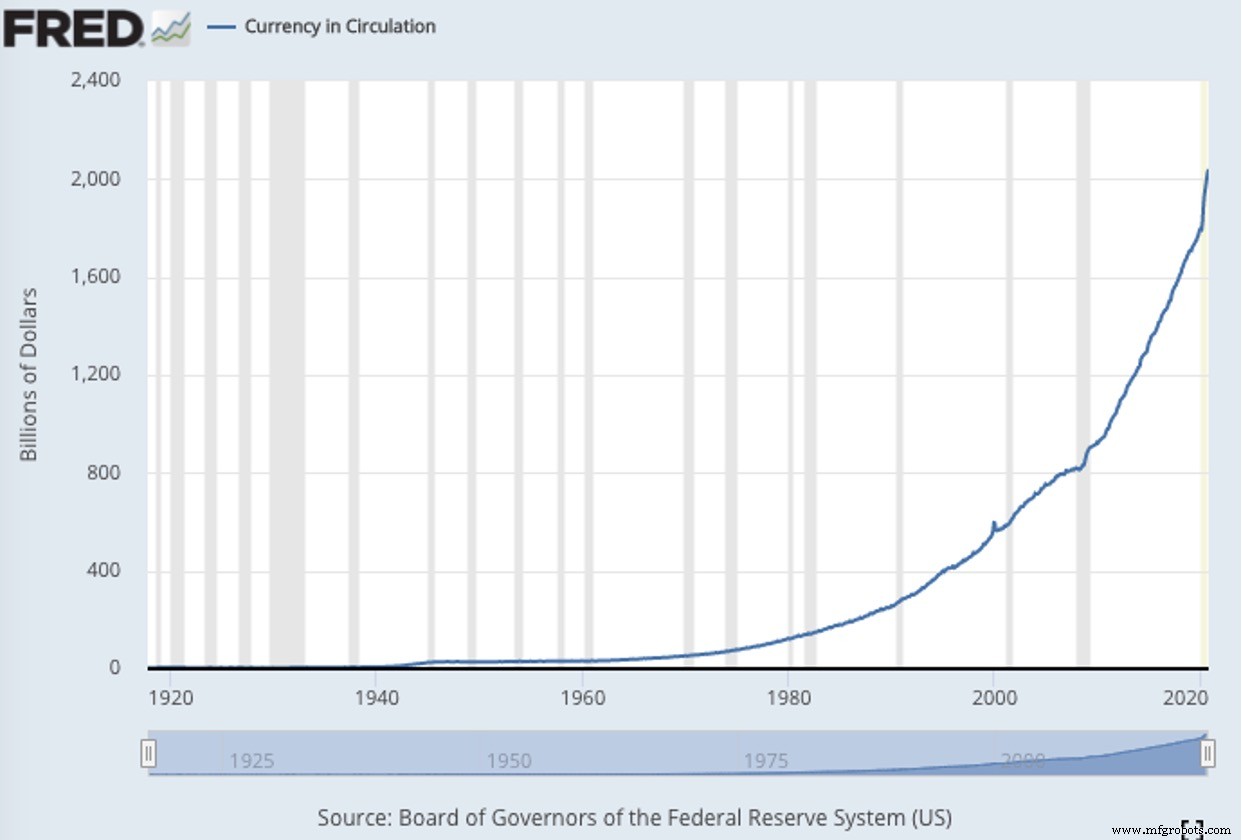
类似更新市场估值评估,此例中公司真实盈利可能隐藏在人为数字后。读者或记起2019年9月隔夜银行拆借市场,银行停止互贷。因银行资产负债表用非真实、无法估值数字核算。
下图显示美元贬值(购买力下降)。
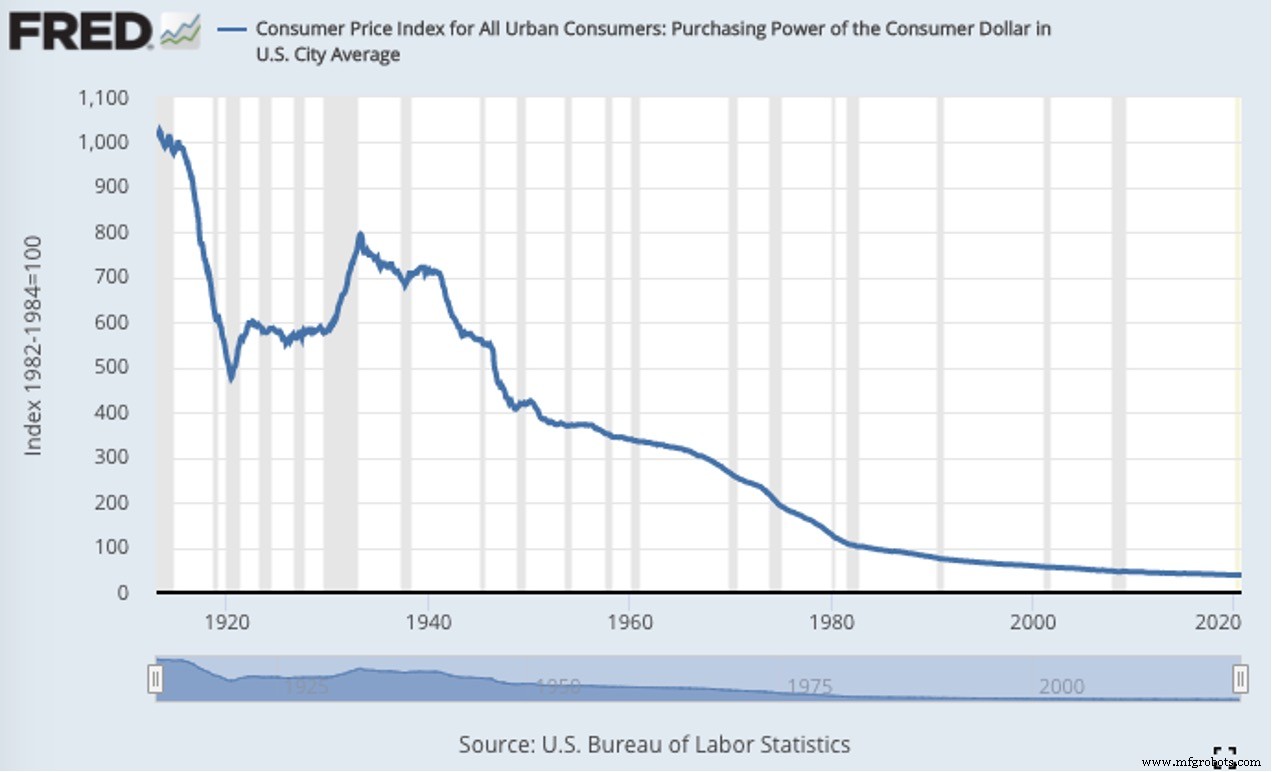
制造供应链中,交易发生瞬间产生财务义务,会计账本(税负)以数字固定。随后从负债确定到实际支付期间,制造商和供应商经历现金和储备购买力进一步下降的杠杆削弱。
只要美联储坚持QE政策,制造商购买力加速下降将持续可预见未来。无制造商、供应链供应商或供应商能抵消基于美元贬值的必然通胀和购买力下降。甚至外国运营商也依赖美元价值或汇率,因其全球地位。
西方经济体中,欧盟近乎山穷水尽,欧盟债市66%为国家所有。这意味欧洲央行资产负债表现等于欧元区GDP 66%。
叠加欧洲养老金靠生命维持,政客设计越来越有创意的新税、为加税找理由。
美元仍是全球避风港(暂时),欧洲债市挣扎求生,日本更惨。难怪EUR/USD和USD/JPY是最活跃货币对之一。
日本央行资产负债表达惊人136%日本GDP。美国联储目前37%,随更多信贷相对较低美国GDP比率(因美国制造减少)创造而上升。
依此,越来越多欧洲原始设备制造商(OEM)寻求削减供应链成本,含与电子制造服务(EMS)伙伴合作。
全球范围,央行信贷扩张吹出的泡沫再通胀、持续膨胀。
仅2020年美国,联储资产负债表增4万亿,联储又神奇产出3万亿,极大概率还将产出数万亿。这反映现代货币理论:政府可"印"任意多钱无后果、凭空创造信贷。结合工资停滞,此趋势进一步加剧美及他处买家消费者焦虑,迫使他们更关注花钱去向和数额。
一创意解法:德银战略家Luke Templeman报告提议5%在家办公(WFH)税,测算可为英国筹70亿英镑、德国200亿欧元、美国年490亿美元。
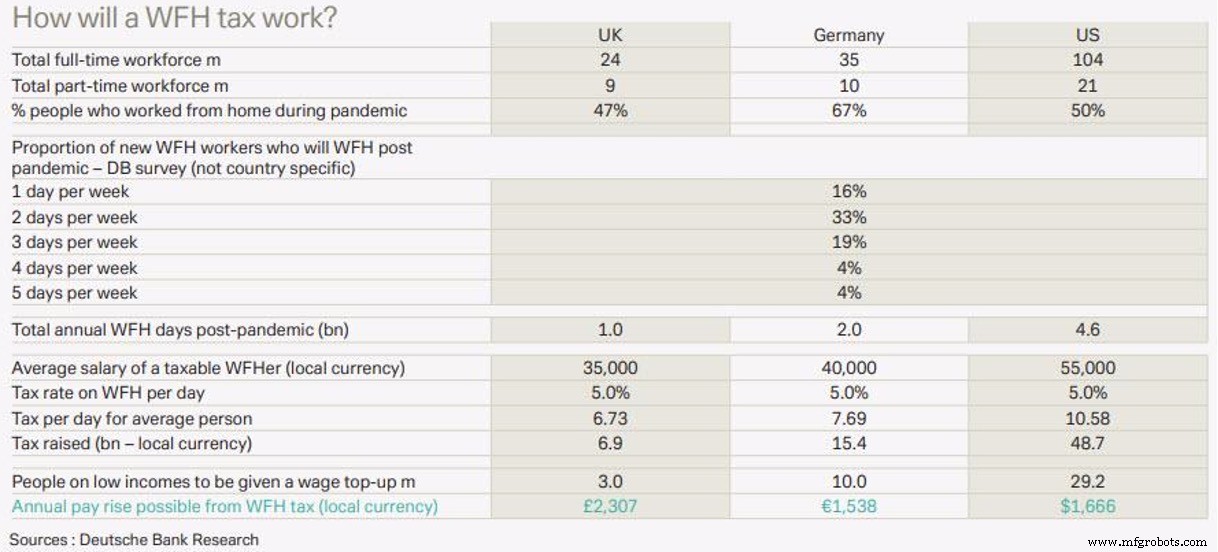
所有这些酿成完美风暴:从消费者和制造供应链夺走更多消费力、让企业支出更受关注。
上涨的供应链与消费者成本
通胀最终生效时,每个制造商、供应商、采购方将面临更高成本和更低购买力,随利率上升更甚。物价上涨将对制造出口贸易冲击更大,迫使更聚焦制造合规政策程序,尤其大宗商品和库存管理领域。
制造商财务将面临更严审视。法币普遍贬值下,制造商如何计算折旧以确定真实与名义收入?制造业已是最常需重估库存价值的行业。拥有网络EMS供应链的OEM在制造财务重述上挑战更突出。
采购成本管理,覆盖电子电机产品原材料和元器件,将面临制造财务高管更严审视,使季度财务目标更难达成。
频繁交流中,制造商提问更多、更关注获得对物料规划和供应链执行的更强控制力。供应链各层面呈现更协同纪律化方法,尤其库存和相关产品变更,制造商权衡推新品 vs 通过产品变更通知(PCN)修订现有产品的成本。强大PCN平台赋能制造商持续更新优先电子电机产品变更、标记潜在风险中断、获取更深更早库存洞见。过程中能获更多收入、避免昂贵停产、规避高昂库存材料减记。
更好PCN程序助制造商识别澄清原产国和联合国标准产品服务编码(UNSPS)。改善管理争议能力,因政府寻求新法征收出口贸易税、应对养老金负债增长。工具也能助智能制造商在供应链获更准协调关税制度(HTS)编码,避免海关延误和高额罚款。
从EMS供应商采购OEM服务能更好理解EMS内部工厂成本 vs 报价。借助EMS内部运营和隐性成本情报,OEM能降低材料支出和EMS利润加价、实现更优总到岸成本、优化现金转化。
用综合制造成本模型,OEM可核算汇率、直接劳动负债、加载间接劳动成本、销售管理费、及影响OEM全球制造供应链的数千其他计算,每个OEM-EMS项目潜在降本5-15%。
材料支出现金转化
企业价值是其生命周期产生现金的现值。合同制造中,OEM客户关系价值等于EMS制造商从OEM客户关系生命周期内赚取的收入。
但制造供应链动态多变。这给每个大宗采购员、规划师、供应链经理带来持续挑战。
新冠增加制造复杂性。高管讲述因疫情不得不将实现工业4.0模型计划回退两三年。一些制造商因后果留下高达5000万美元原拟用于采购托管软件的薪资成本。项目被重审、重新定优先级、推迟甚至取消。
对所有制造商,新冠迫使供应链管理硬重启。几乎每位我交谈过的制造商现实包括:建立新基线费用和更严现金控制需求。
得益于央行货币政策变化和疫情结合,我们进入供应链管理新纪元,需新工具解决前方工业4.0挑战。同时,许多公司很可能违约企业债务,因"僵尸企业"——收入不足偿还贷款本金者——在增长。
制造商须磨利铅笔、践行稳健商业实践、利用正确信息工具,以度过当前经济气候、应对未来数年财务挑战。
Mark Zetter是VentureOutsource.com创始人,一个OEM同行选择管理EMS供应商的网络社区。
工业技术