


2026年美国13大半导体巨头全景图谱
美国凭借对半导体供应链最关键环节的掌控,而非单纯芯片产量,主导全球半导体生态。从开创性芯片架构到前沿软件工具、高性能计算,美企年营收超5000亿美元,占全球半导体收入半数以上。
本指南深度拆解13家最具影响力美国半导体公司,详述商业模式、旗舰技术、市场定位与关键绩效指标。无论赋能AI、消费电子、还是下一波计算浪潮,这些企业正定义行业未来。
你知道吗? 2022年《芯片与科学法案》拨款527亿美元强化美半导体制造与研发——390亿用于晶圆厂,110亿用于研发与人才。 [1]
13. NXP Semiconductors:车规芯片领军
成立 2006
核心产品:ADAS、射频、无线通信方案
年营收:126.1亿美元
竞争优势:NFC与嵌入式安全芯片
源自飞思卡尔剥离,NXP深耕汽车、工业、安全互联。芯片集成于ADAS、车载娱乐、动力总线控制、车辆网络,NFC技术驱动非接支付与物联网设备。
关键洞察:2026年NXP推出S32N7超融合处理器加速汽车数字化。
12. Marvell Technology:数据基础设施创新者
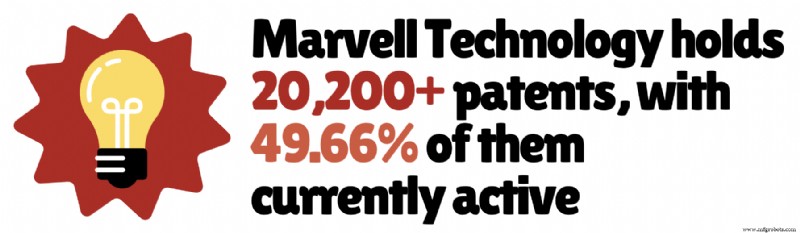
成立 1995
核心产品:ASIC、网络芯片、存储控制器
年营收:81.9亿美元+
竞争优势:定制AI芯片领军
Marvell驱动数据基建与连接——赋能云、5G、AI工作负载的高效数据搬运、存储与处理。芯片支撑主流云厂商与超大规模数据中心。
布局800G与1.6T光网络及AI集群互联,AI需求已成核心增长引擎。
关键洞见:2026财年营收达81.9亿美元,AI中心需求强力驱动。 [2]
11. Analog Devices:信号处理专家
成立 1965
核心产品:模拟IC、混合信号半导体
年营收:110亿美元+
竞争优势:工业与汽车聚焦
Analog Devices将现实信号转化为数字数据,芯片在工业、汽车、通信、医疗等精密低功耗场景不可或缺。
长生命周期产品与循环需求构建韧性商模,周期市场中营收稳健。
电气化、AI赋能基建、可再生能源驱动增长。
关键洞察:营收结构:工业45%、汽车30%、消费与通信各13%。 [4]
10. KLA Corporation:芯片质量控制权威
成立 1975
核心产品:晶圆检测、计量工具
年营收:130亿美元+
竞争优势:制程控制与检测统治力
KLA交付精密检测计量系统,守护零缺陷芯片。先进光学、AI算法、高精度计量捕获近原子级缺陷,服务复杂制程节点。
制程复杂度攀升使KLA系统愈发关键,驱动良率优化与高制造投入。
关键洞察:营收流含服务合同、软件升级、数据分析,即便低迷期现金流亦具韧性。
9. Lam Research:精密制造专家
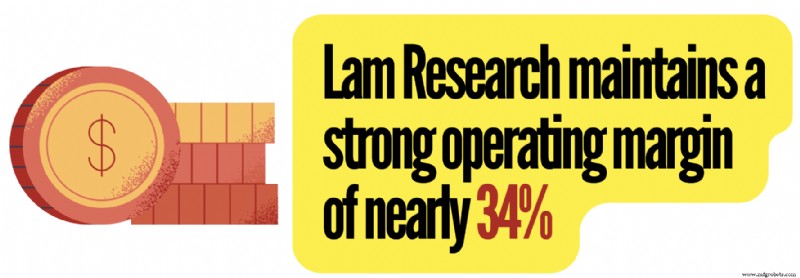
成立 1980
核心产品:刻蚀系统、沉积设备
年营收:216亿美元+
竞争优势:等离子刻蚀统治力
Lam Research供应刻蚀、沉积、晶圆清洗技术,构建超微晶体管不可或缺。节点跌破5nm,精度要求飙升,驱动其先进系统需求高涨。
关键洞察:其系统亦为3D NAND闪存关键,支撑200+层堆叠。
8. Applied Materials:芯片制造引擎
成立 1967
核心产品:半导体制造工具、沉积系统
年营收:283亿美元+
竞争优势:高切换成本
Applied Materials构建全球晶圆厂赖以运行的先进设备——描绘贯穿芯片生产全链条的工具图谱。
财务层面:营收283.6亿美元、净利78.3亿美元、毛利49%,反映专用工具高价值。
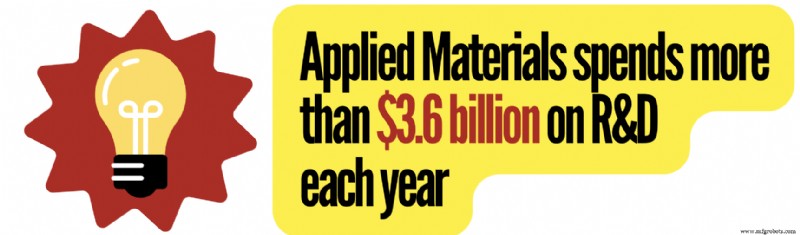
关键洞察:重仓全环绕栅极晶体管与先进DRAM缩放,持有5.77万专利,45%仍有效。 [6]
7. Micron Technology:记忆引擎
成立 1978
核心产品:DRAM、NAND闪存、高带宽内存
年营收:373亿美元+
竞争优势:长期供货合同
Micron为美国唯一DRAM与NAND主流制造商。AI工作负载将内存从商品升为战略驱动力,推高带宽内存与大容量DRAM需求。
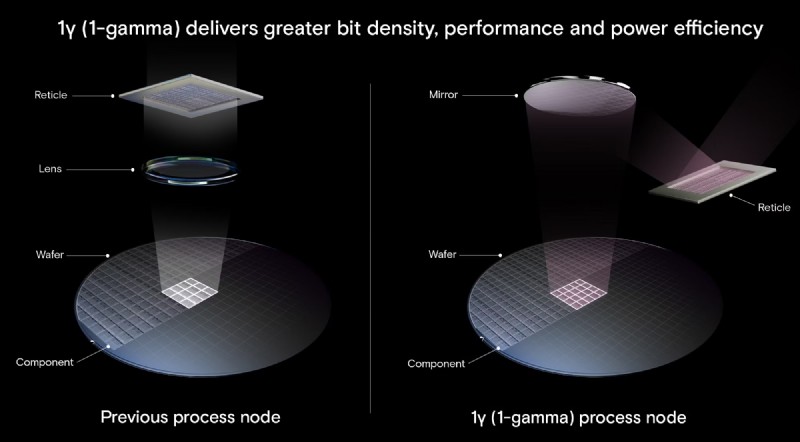
Micron 1-gamma DRAM与200层3D NAND领跑此波浪潮。
关键洞察:77%营收源自DRAM,23%源自NAND。 [7]
6. Texas Instruments:日常电子隐形霸主
成立 1930(地球物理服务起家)
核心产品:模拟IC、嵌入式处理器
年营收:176亿美元+
竞争优势:模拟半导体统治力
TI模拟板块估值超1100亿美元,预计至2034年~6% CAGR增长。供应数百亿器件——手机、电源系统、汽车、工业机器人,成现代电子脊梁。
长生命周期(10-20+年)造就可预测稳健收入流。
关键洞察:毛利逼近58%,模拟销售占总营收80%以上。
5. Advanced Micro Devices:重塑高性能计算
成立 1969
核心产品:Ryzen、EPYC、Radeon、Instinct AI加速器
年营收:374.7亿美元+
竞争优势:EPYC CPU驱动数据中心增长
AMD从挑战者跃升为CPU、GPU、AI加速器多栖主力。EPYC服务器CPU与Instinct GPU成AI与数据中心工作负载关键。
关键洞察:2026财年数据中心板块同比增57%,EPYC与Instinct需求强劲。 [9]
4. Qualcomm:无线连接之王
成立 1985
核心产品:骁龙SoC、5G调制解调器、射频系统
年营收:444亿美元+
竞争优势:无可匹敌的无线专利组合
Qualcomm以骁龙处理器驱动全球智能手机生态,SoC出货量占比~25%,高端安卓超70%。芯片制造与专利许可混合模式造就高利润结构。
超越手机,Qualcomm在汽车与物联网加速拓展,单季汽车营收破10亿美元,目标年增超20%。
3. Broadcom:全球数据基建脊柱
成立 1961
核心产品:定制AI加速器、网络芯片
年营收:682亿美元+
竞争优势:定制AI芯片领军
Broadcom在网络、定制硅、基建软件三驾马车并进。为Google、Meta等定制AI芯片实现规模化定制性能。
2025财年营收同比增24%,自由现金流269亿美元。半导体占57%,基建软件贡献43%。
2025年AI营收达200亿美元,同比增~65%。目标2027年AI芯片营收超千亿美元,跨六大核心客户部署10GW定制加速器。 [10]
2. Intel:老牌芯片巨头自我重塑
成立 1968
核心产品:CPU、AI加速器、FPGA
年营收:528亿美元+
竞争优势:一体化制造(IDM)
Intel开创首款商用CPU并推动摩尔定律数十年。仍领跑PC与服务器CPU,供货Dell、HP、Lenovo等OEM。
IDM模式——自研自产——差异化显著。近期聚焦代工服务(Intel Foundry)与Intel 18A等先进节点,同时拓展AI与边缘计算。
关键洞察:年研发投入达138亿美元;资本支出超146亿美元重塑制造领导力。 [11]
1. NVIDIA:AI革命核心
成立 1993
核心产品:GPU、数据中心系统、AI软件平台
年营收:2150亿美元+
竞争优势:CUDA生态
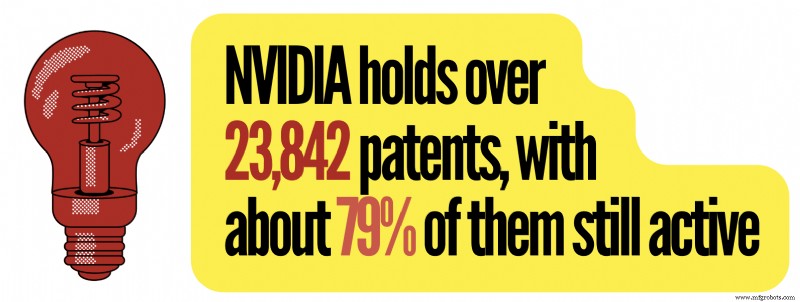
NVIDIA从游戏图形先驱蜕变为主导AI计算提供商,驱动ChatGPT、自动驾驶、机器人、云服务。累计AI营收机会高达万亿美元。
GPU占全球TOP500超算75%,奠定科学与企业计算领导地位。
CUDA专有软件栈为开发者制造高切换成本,巩固市场统治力。
关键洞察:NVIDIA控制~92%独立GPU市场与~80% AI加速器市场。 [13]
延伸阅读
- 14大日本半导体企业
- 16大中国半导体企业
- 15款开启新计算范式的量子处理器
引用来源与参考资料
- What the Chips and Science Act means for AI, Stanford University
- Marvell projects strong fiscal 2028 revenue on AI‑driven data center boom, Reuters
- Analog Devices has the strongest growth outlook among DAO peers, Seeking Alpha
- Fourth quarter and fiscal 2025 financial results, Analog Devices
- Unlocking innovation while tackling availability & obsolescence, Converge
- Applied Materials' patents and statistics, GreyB
- AI memory is sold out, causing an unprecedented surge in prices, CNBC
- Analog semiconductor market innovations shaping next‑gen technologies, Precedence Research
- AMD valuation premium looks different after the latest earnings beat, Investing.com
- Broadcom Inc. Q4 2025 earnings call highlights, Yahoo Finance
- The latest advancement in Intel Foundry process technology, Intel
- 23 Fastest supercomputers in the world, RankRed
- NVIDIA controls 92% of the GPU market, Carbon Credits
工业技术