


2026年Marvell科技11大核心竞争对手:重塑AI、云计算与半导体版图
过去十年,Marvell科技已成为推动全球AI与数据中心革命的关键力量。从存储与网络芯片起家,公司蜕变为定制AI芯片、高速网络方案、光互联、云基础设施半导体的领军供应商。
转型惊人。几年前Marvell营收仍以存储网络产品为主,如今数据中心业务占总营收75%以上,成为核心增长引擎。公司预测定制AI芯片业务将于2029年年营收破百亿美元【1】。
2026年成爆发年:Marvell股价三年涨超三倍,成功入选标普500指数。然半导体生态扩张下,芯片厂商竞争白热化。
下表梳理11家最具影响力竞争对手,解析核心优势与其如何驱动AI、云计算、半导体技术未来。
你知道吗? Marvell预估其数据中心基础设施可触达市场将于2028年翻三倍【2】。
11. Credo Technology
成立: 2008
核心产品: 以太网DSP、PCIe连接方案
年营收: 13.4亿美元+
竞争优势: 先进SerDes、DSP与有源电缆(AEC)
Credo凭借AI基建热潮迅速崛起为高增长半导体公司。专注AI加速器、网络设备、存储系统间高效数据搬运,直击带宽从400G向800G、1.6T跃升的关键瓶颈。
Credo AEC提供比光互联更低成本、更节能的替代方案,获超大规模数据中心建设者青睐【3】。2026财年营收同比激增126%。
10. Astera Labs
成立: 2017
核心产品: Scorpio织构交换机、Aries PCIe重定时器
年营收: 10亿美元+
竞争优势: AI连接基础设施(PCIe、CXL)
NVIDIA与AMD主导AI算力,Astera Labs深耕扩展这些系统的连接层。其半导体方案消除处理器、加速器、内存、存储间瓶颈,提升性能、能效与扩展性。
聚焦PCIe与Compute Express Link(CXL)使其站在下一代AI系统前沿,共享内存与资源利用至关重要。Marvell亦在高阶连接技术重仓,形成直接竞争。
公司扩展Scorpio织构交换机组合,支撑更大AI集群,改善机架级部署的带宽与扩展性。
9. Arista Networks
成立: 2004
核心产品: AI以太网织构
年营收: 97.1亿美元+
竞争优势: 可扩展操作系统(EOS)
Arista生来为云计算。其EOS交付软件中心架构,强化可靠性、自动化与扩展性【4】,赢得微软、Meta等超大规模客户青睐。
Arista高速以太网平台成专有网络方案首选替代,助力云厂商高效扩展AI基建。
区别于供应商用硅与网络组件的Marvell,Arista提供端到端网络系统与软件平台,但双方同争AI网络预算与数据中心互联。
财务层面,Arista为行业罕见高盈利网络厂商,毛利超60%、营业利润率近46%。
8. Lumentum Holdings
成立: 2015
核心产品: 光引擎、数据中心光学
年营收: 24.8亿美元+
竞争优势: 先进激光技术专长
Lumentum在光网络基建与Marvell竞争,供应激光、光引擎、收发模块、相干通信技术,连接现代AI数据中心的GPU、CPU、存储与网络设备。
2022年收购NeoPhotonics扩展高速光能力,强化其在构建AI网络的超大规模客户中地位。
如今Lumentum相干光技术直接竞争Marvell部分光网络组合,尤其在高速互联部署上。活跃开发800G、1.6T及未来光网络架构,确保随数据中心带宽需求增长保持相关性【5】。
7. Alchip Technologies
成立: 2003
核心产品: AI加速器、数据中心ASIC
年营收: 9.9亿美元+
竞争优势: 纯玩ASIC聚焦、2.5D/3DIC芯粒封装
Alchip受益AI繁荣,超大规模客户越来越倾向自研定制AI硬件而非单依赖商用处理器。区别于主流芯片厂,Alchip核心服务为助客户设计、流片、交付全定制芯片。
与TSMC紧密合作实现快速迁移至3nm等先进节点。营收虽低于Marvell,但定制ASIC设计专长使其在该细分赛道直接竞争。
6. Coherent Corp
成立: 1971
核心产品: 相干光引擎、数据中心光学
年营收: 66亿美元+
竞争优势: 光子学领军、垂直整合
Coherent深耕光子学、激光、光通信与先进材料,支撑现代网络海量数据传输。AI对带宽前所未有的渴求,使其成为超大规模数据中心关键供应商,2026财年营收66亿美元,同比增18%【6】。
区别于Marvell,Coherent在定制AI ASIC与商用以太网交换芯片竞争较少,聚焦光基建。垂直整合——从激光制造到完整模组——提供质量管控、降低供应链风险、加速产品开发。
5. MediaTek
成立: 1997
核心产品: AI加速器与数据中心ASIC
年营收: 192.3亿美元+
竞争优势: 海量手机规模、与TSMC深度绑定
MediaTek已成Marvell显著竞争者,尤其在定制AI ASIC领域。激进布局超大规模定制AI芯片,直指Marvell视为关键增长机遇的市场。MediaTek预估AI ASIC市场2027年达800亿美元,目标占10-15%份额。
MediaTek亦投资高速SerDes、先进封装、芯粒架构,直击Marvell同款AI基建瓶颈。研发下一代224G SerDes技术,为AI系统高效数据搬运的关键组件。
4. Qualcomm
成立: 1985
核心产品: 定制AI芯片、服务器CPU
年营收: 444.9亿美元+
竞争优势: 无线技术领军、庞大专利池
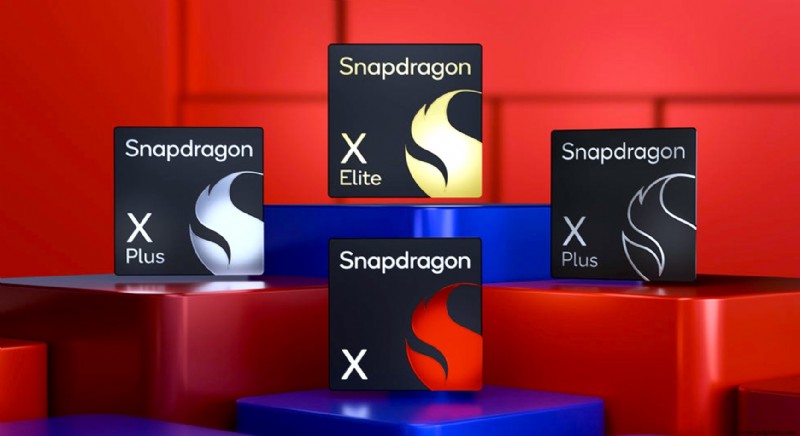
Qualcomm多元化拓展汽车、AI、工业物联网、PC、数据中心基建,AI成头号优先级。骁龙X Elite平台开启AI PC新纪元,端侧AI引擎运行大语言模型不再全赖云端。
2025年以24亿美元收购Alphawave Semi,获高速连接、SerDes、芯粒互联、网络IP——Marvell传统强项。
专利组合超33.48万项,年许可收入超56亿美元,提供稳定高利润收入流。
3. Cisco Systems
成立: 1984
核心产品: Silicon One网络平台
年营收: 607.5亿美元+
竞争优势: 与企业IT部门深度绑定
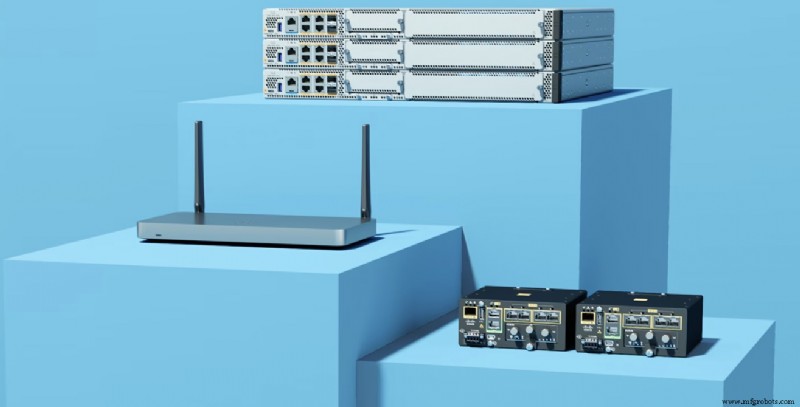
Cisco受益于更广AI生态:每个AI数据中心都需网络、安全、光学、路由、数据管理基建。Silicon One芯片、Nexus交换机、光网络、安全平台赋予其AI基建强势存在感。
Marvell供以太网交换芯片与网络芯片,Cisco构建完整网络系统,日益以自研Silicon One架构驱动。双方同争高速网络与数据搬运支出。
光网络为主战场。收购Acacia Communications单季获超10亿美元订单,预计同比增超200%【7】。
2. AMD
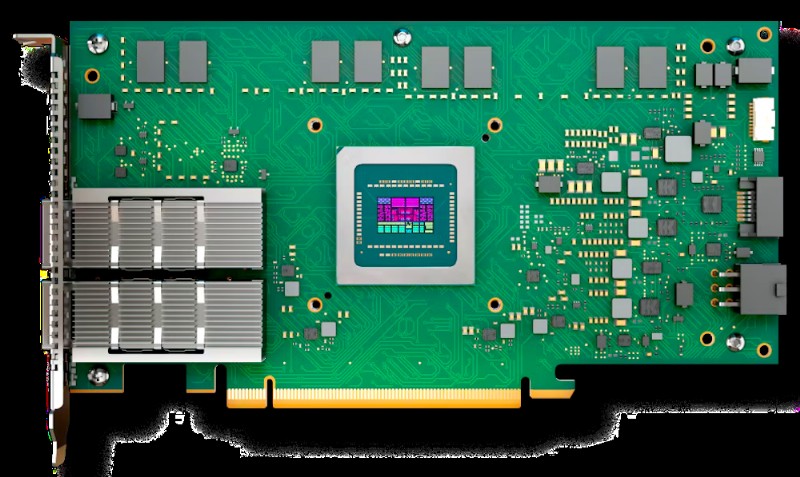
成立: 1969
核心产品: Instinct AI加速器、EPYC服务器平台
年营收: 374.5亿美元
竞争优势: Xilinx收购、自适应计算
AMD数据中心业务成成功典范。EPYC处理器稳蚕食Intel企业服务器与超大规模云份额,2026财年数据中心营收破190亿美元——AMD最大业务板块。
Marvell聚焦定制AI芯片与网络方案,AMD供AI加速器、服务器CPU、数据中心平台。双方同争超大规模AI预算,产品线有别。
收购Xilinx成FPGA领军,强化工业市场地位。后收购Pensando获DPU与云网络技术,拓展现代数据中心版图。
市值视角:AMD从2015年不足20亿美元飙升至2026年超8000亿美元——惊人逆袭【8】。
1. Broadcom
成立: 1961(源自HP关联部门)
竞品产品: 定制AI ASIC、以太网交换芯片
年营收: 754.7亿美元+
竞争优势: 规模与财力
Broadcom独特优势在于主宰隐形市场。NVIDIA因GPU聚光灯下,Broadcom却提供让AI集群规模化的网络与连接脊柱。它是Marvell最直接竞争对手,在定制AI硅片——增速最快半导体细分赛道——正面交锋。
网络领域,Broadcom Tomahawk与Jericho家族直击Marvell Teralynx交换平台。2026财年网络营收占Broadcom AI半导体营收近40%,凸显战略地位。
核心优势在于体量。年营收超750亿美元对比Marvell 81亿美元,可年投约120亿美元研发,与头部云厂商深度绑定。目标2027财年AI芯片营收破千亿美元【9】【10】。
延伸阅读
- 16家领军中国半导体企业
- 14家Nvidia竞争对手与替代者
引用来源与参考资料
- Marvell sees custom chip revenue topping $10 billion by 2029, Reuters
- Marvell data center revenues surge, but the rest fall, MarketBeat
- Can Credo Technology maintain revenue growth amid the AI boom? Yahoo Finance
- EOS is the modern cloud network operating system, Arista
- Lumentum gains from traction in transceivers, Yahoo Finance
- Coherent's revenue throughout the years, Macrotrends
- Earnings transcript of Cisco, The Motley Fool
- Lisa Su saved AMD. Now she wants Nvidia's AI crown, Forbes
- Broadcom's R&D expenses throughout the years, Macrotrends
- Broadcom shares slide despite jump in revenue on AI chip demand, WSJ
工业技术
- 六西格玛:降本增效与提升客户满意度的实战指南
- 工业蚀刻与化学铣削:CNC金属件精密表面处理技术
- AI 精准赋能:变革易腐食品需求预测
- 供应链人才荒:职业前景大好却招不到人
- TWEE:以可持续材料重塑人行道粉笔,点亮儿童想象力的费城制造新势力
- 球栅阵列(BGA)详解:原理、优势与应用趋势
- 重塑工业维护的顶尖创新技术
- Hub Group:家族传承与增长的三代传奇
- 直面消费者物流的三大支柱:敏捷性、适应性与协同性
- 树脂砂铸造选型指南:何时选择及核心优势
- 超声波雾化器电路DIY全指南:原理、制作步骤与应用场景
- Thomas Industry Update (TIU) 深度广告指南:28.5万工业决策者的每日必读