


2026年全球13大火箭公司排行榜
全球火箭产业不再是小众、政府垄断领域,正高速演进为现代经济最具竞争力与资本密集度的竞技场之一。
最显著变化在于发射规模爆发。2025年全球轨道发射324次,较前年259次大幅跃升。[1]
这紧随卫星需求爆发:年部署卫星超4500颗,为互联网服务、地球观测、国防构建大型星座。[2]
发射服务市场2026年估值240亿美元,预计2035年超705亿美元,CAGR 11.5%。[3]
以下梳理全球最大13家火箭公司,剖析规模、发射能力、商业模式与竞争优势。它们不只是造火箭——更在构建现代空间经济的基础设施。
你知道吗?
火箭发动机市场2034年将超230亿美元。同期小型发射市场预计达45亿美元。[4]
13. Firefly Aerospace:敏捷月球+小型发射挑战者
成立:2017
总部:美国德州
火箭:Alpha、Elytra、Blue Ghost(月球着陆器)
竞争优势:快速响应发射
Firefly开发Alpha火箭,两级小型运载火箭,LEO运力1000kg,单次发射成本约1500万美元,填补超小型与大型火箭空档。
公司展示接单24-27小时内发射能力,深获美太空军与国防客户青睐。
超越火箭,Firefly进化为宽域空间公司。研发Blue Ghost月球着陆器(已成功登月)与Elytra轨道飞行器提供在轨服务。多元化切入高价值政府合同。
关键洞察:Alpha火箭完成7次发射,成败参半。
12. 星河动力:中国崛起最快私营发射商
成立:2018
总部:中国北京
火箭:谷神星-1、捷龙-1
竞争优势:海上发射能力
星河动力代表私营发射新浪潮,聚焦低成本入轨与高频小卫星部署。
核心运载器谷神星-1为四级小型火箭,专攻低成本快速部署小卫星,LEO运力约400kg,已完成23次发射,21次成功(成功率~91%)。
关键差异化:谷神星-1支持陆基与海基发射。海上发射赋予更大轨道灵活性、缓解发射拥堵、提升任务响应速度。[5]
公司同步研发捷龙-1,部分可复用中型火箭,LEO运力8000kg,多芯配置未来可达17.5吨。
关键洞察:谷神星-1已通过20+次商业发射成功部署85+颗卫星。
11. 蓝箭航天:中国甲烷火箭创新者
成立:2015
总部:中国北京
火箭:朱雀-2、朱雀-3
竞争优势:甲烷推进领军
蓝箭航天凭朱雀家族全球瞩目,朱雀-2为全球首枚入轨甲烷-液氧火箭(2023年)。
里程碑意义:甲烷因清洁燃烧、复用潜力、高效能被视为未来火箭燃料。
朱雀-2 LEO运力6000kg、SSO 4000kg,成商业卫星任务有力中型运载器。
下一大步朱雀-3:部分可复用不锈钢火箭,LEO运力达21吨,一级设计复用20次,标志中国可复用发射体系严肃推进。
关键洞察:朱雀-3于2025年成功入轨。与国内创业公司(星河动力、星际荣耀)及全球玩家(SpaceX、Rocket Lab)同台竞技。
10. Relativity Space:3D打印火箭先锋
成立:2015
总部:美国加州
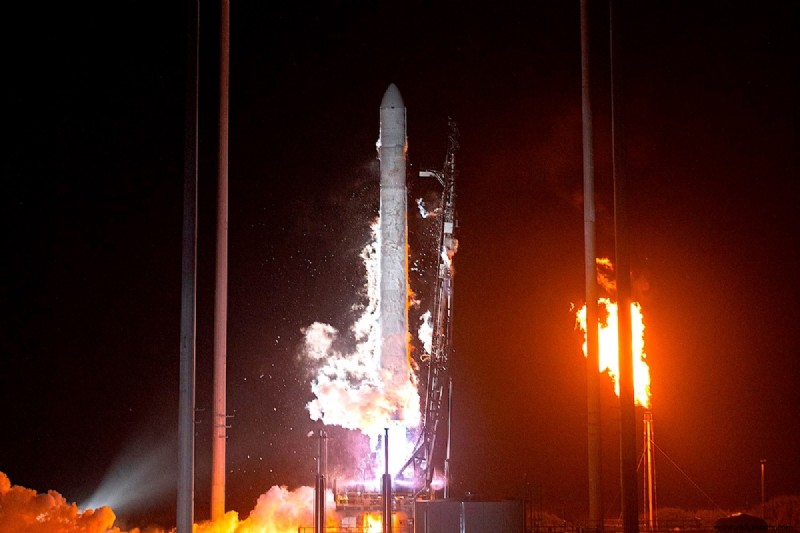
火箭:Terran 1、Terran R
竞争优势:3D打印制造范式
Relativity Space以激进理念立身:火箭应像软件一样制造——快速、灵活、规模化自动化。
公司以大规模3D打印(增材制造)造火箭,大幅减少零件数与制造周期。
首款Terran 1为全球首枚近乎全3D打印轨道火箭,约85%质量经3D打印制造。2023年首飞虽因二级异常未入轨,但验证制造理念。[6]
现聚焦Terran R:部分可复用火箭,LEO运力23500kg。已获Terran R超18亿美元发射合同。
关键洞察:专有"Stargate" 3D打印机实现零件数减少100倍、制造周期<60天。
9. 三菱重工:日本精密发射中坚
成立:1884
总部:日本东京
火箭:H-IIB(空间站重载)、H3(次世代旗舰)
竞争优势:工程精度与可靠性
三菱重工(MHI)为日本火箭发射能力核心工业支柱,携手JAXA(日本宇宙航空研究开发机构)主导国家运载器开发。
MHI负责日本最重要运载器:H-IIA、H-IIB、次世代H3。H-IIA累计50次发射49成功(成功率98%)。
现聚焦H3:取代H-IIA、发射成本约减半(~3500万美元/次)同时保持高可靠。[7]
关键洞察:MHI历史累计54次成功、仅2失败。但年发射频次较低(典型3-5次/年)。
8. Blue Origin:NASA阿尔忒弥斯关键伙伴
成立:2000
总部:美国华盛顿州
火箭:新谢泼德、新格伦
竞争优势:发动机制造统治力(BE-4)
Blue Origin理念迥异:长期基建优于短期发射主导权。
运营两大飞行器:新谢泼德(亚轨道)与新格伦(轨道重型)。新谢泼德完成多次载人/无人任务,聚焦太空旅游与科研载荷。
战略核心在新格伦:重型运载火箭,LEO运力达45000kg,设计为可复用,七台BE-4甲烷发动机驱动,一级可回收。
关键洞察:2026年Blue Origin达成里程碑——成功复用新格伦助推器,正式进入可复用重型发射行列。[8]
7. Rocket Lab:小卫星发射专家高速扩张
成立:2006
总部:美国加州
火箭:Electron、Neutron
竞争优势:专属小卫星发射模式
Rocket Lab为航天领域增速最快公司之一。核心组件自产,含Rutherford发动机——全球首批3D打印电泵循环火箭发动机。
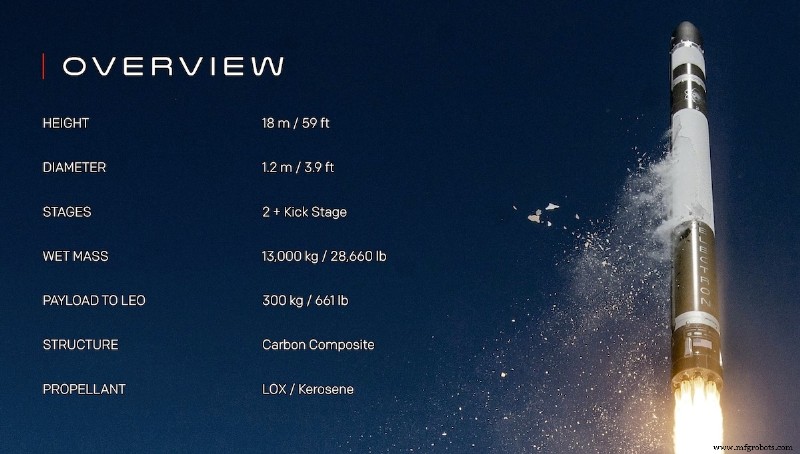
核心Electron火箭为轻量级轨道运载器,LEO运力300kg,成发射频次最高小型火箭之一,累计85+任务。
发射节奏稳步提升,2025年创纪录21次发射(全成功)。跻身美系第二活跃发射商(仅次SpaceX),但聚焦小载荷与专属任务差异化明显。
现攻坚Neutron:141英尺两级火箭,LEO运力13000kg,碳复合结构配7-9台阿基米德发动机。
关键洞察:2025年营收约6.02亿美元,同比增38%。订单积压18.5亿美元,反映强劲未来需求。[9]
6. ISRO:极致性价比发射创新者
成立:1969
总部:印度卡纳塔克邦
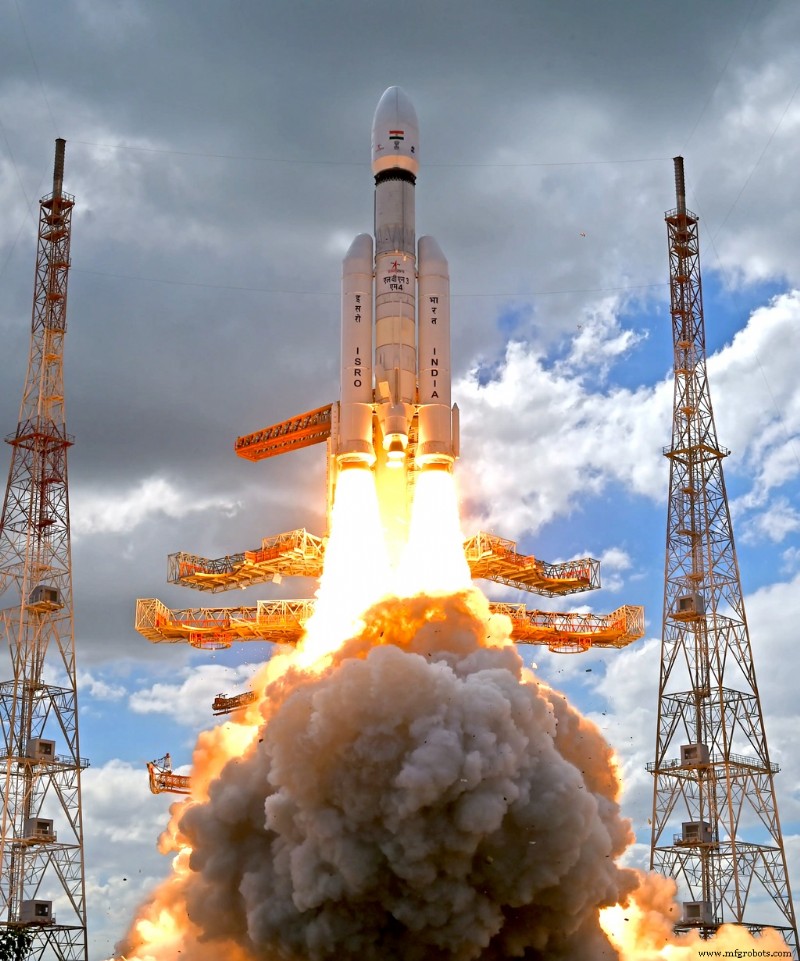
火箭:PSLV(主力)、GSLV(中型)、LVM3(重型)
竞争优势:单任务投资回报率极高
印度空间研究组织(ISRO)为全球最具成本效率与可靠性的火箭运营商之一,重新定义有限预算下的空间任务执行。
核心三大运载器:
- PSLV(极轨卫星运载火箭)
- GSLV(地球同步卫星运载火箭)
- LVM3(运载火箭标记-3)
发射纪录稳步增长:超100次发射任务、130+航天器任务,展现持续能力与规模增长。
关键洞察:ISRO为34国发射430+颗外国卫星。保持单次发射104颗卫星世界纪录(PSLV-C37)。
5. Northrop Grumman:国防集成发射专家
成立:1994
总部:美国弗吉尼亚州
火箭:Antares、Minotaur
竞争优势:固体火箭推进领军
Northrop Grumman作为任务关键型国防集成火箭公司运营。主导固体火箭发动机技术,具高可靠、快速发射就绪、较液体发动机低复杂度优势。
核心Antares火箭为中型运载器,LEO运力~8000kg,主攻NASA空间站补给任务。
亦运营Minotaur系列,源自退役洲际弹道导弹(ICBM),主服务美政府军事载荷,提供快速响应发射能力。
关键洞察:Minotaur I完美战绩,13次发射全成功。Minotaur IV家族亦连续9次零失败。
4. Arianespace:欧洲通往太空之门
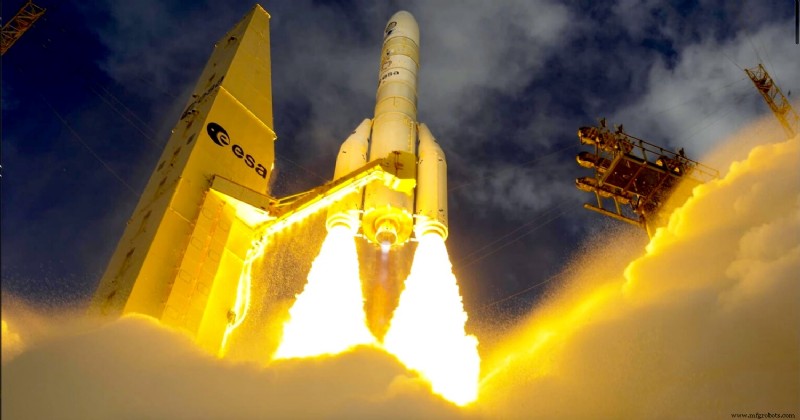 Ariane 6火箭
成立:1980
总部:法国巴黎
火箭:Vega、Ariane 6
竞争优势:多轨道通用发射能力
Arianespace为全球首家商业发射服务商,建立欧洲独立进入太空能力。不以价格竞争为主,而保障欧洲太空独立性,属战略资产而非单纯商业发射商。
累计355+次发射,为150+全球客户部署1100+卫星,覆盖电信、地球观测、导航(伽利略)、国防。
现过渡至次世代Ariane 6:LEO运力达21000kg,预期年发射8-10次。
关键洞察:高度依赖欧洲政府机构合同,兼顾亚马逊星座发射等商业单。[10]
3. United Launch Alliance:国家安全发射可靠性标杆
成立:2006
总部:美国德州
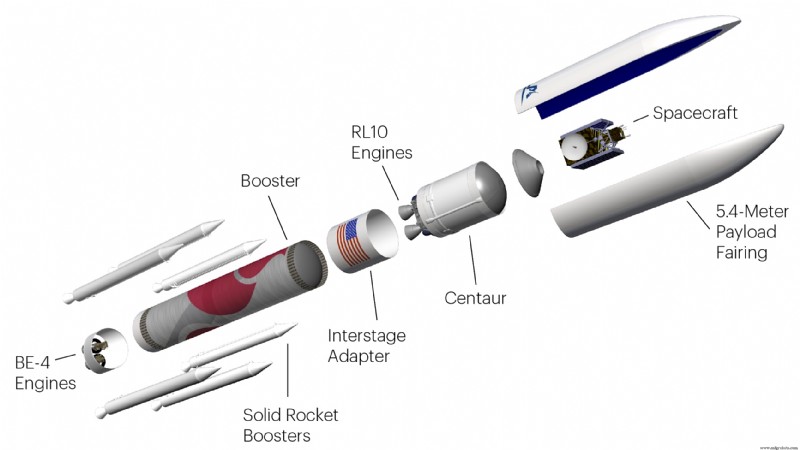
火箭:Atlas V、Vulcan Centaur
竞争优势:无可匹敌的可靠性与任务保证
ULA为波音与洛马合资,整合Atlas与Delta火箭项目。
区别于商业优先玩家,ULA为精准聚焦发射商,任务成功优先于发射频次或成本压降。二十余载执行150+成功任务,含美太空军、国家侦察办公室、NASA最敏感载荷。
主力Atlas V建立在Atlas项目600+发射传承之上。现推进次世代Vulcan Centaur。
规模上ULA远低于巨头竞争者。2025年仅6次发射,随Vulcan量产提速计划增频。
关键洞察:ULA保持国家安全等关键任务150+连续100%成功纪录。
2. CASC:国家队驱动的中国发射机器
成立:1999
总部:中国北京
火箭:长征1-12系列
竞争优势:国家级规模与资金优势
中国航天科技集团(CASC)为国家航天计划主承包商,统筹火箭设计至卫星制造发射全链条。
运营长征火箭家族,全球最活跃多元运载器机群之一。长征系列单独超600次发射,覆盖LEO至月球火星探测。支撑空间站、北斗导航、星际任务等重大工程。[11]
区别于商业发射商,CASC享直接国家资金与长周期战略规划,可无即时商业压力推进大规模跨十年项目。
关键洞察:2025年CASC执行73次发射,含69次长征任务,平均近5天一发——仅次SpaceX居全球第二。
1. SpaceX:复用之王
成立:2002
总部:美国德州
火箭:Falcon 9、Falcon Heavy、Starship
竞争优势:复用=成本领先
SpaceX将全球发射产业从低频高成本模式重塑为高频、可复用、成本高效体系。
当前公司轨道发射量全球第一。2025年单独完成170次发射(含165次Falcon 9成功、5次Starship),占美轨道任务约85%。
独特之处在于端到端垂直整合:自研、自产、自测、自发。旗舰Falcon 9成历史飞行最多轨道火箭,可靠性超99%,Block 5最新版达近99.7%。
关键洞察:SpaceX筹备潜在IPO,目标估值1.7万亿美元,或成全球最值钱公司之一。[12]
延伸阅读
- 全球14大航空航天公司
- 火箭5大核心部件详解
- 基于推进方式的7种火箭类型与用途
引用来源与参考资料
- Orbital launches in 2025, SpaceStats
- A record number of objects went into space in 2025, Our World In Data
- Space launch services market size and trend analysis, Precedence Research
- Rocket engine market size and industry analysis, Fortune Business Insights
- Galactic Energy launches 4 satellites to orbit from a ship at sea, Space.com
- Relativity Space launches its first 3D-printed rocket, Forbes
- Japan forges a profitable launch business with a new H3 rocket, APNews
- Blue Origin reuses huge New Glenn rocket for 1st time, Space.com
- Financial results in detail, Rocket Lab
- Arianespace signs unprecedented contract with Amazon, Arianespace
- China makes 600th launch of Long March rocket, Global Times
- SpaceX says unproven AI space data centers may not be commercially viable, Reuters
工业技术