


氢能驱动钢铁脱碳:通往可持续工业的路径
氢能与钢铁生产脱碳
可持续能源未来的主要驱动力集中于:(i) 减少全球二氧化碳(CO₂)排放并改善空气质量,(ii) 保障能源供应安全并转向可持续能源资源,(iii) 创建面向未来经济至关重要的新工业技术能源基础。所有现代全球能源前景评估均认为:需求增长将越来越多由包含可再生或可持续能源的多元能源结构满足。
切实环境关切增长提供向可持续能源发展主要驱动力之一。首要关切为CO₂及其他改变气候气体释放积累于大气。这些排放已无可争议远超工业化前水平,被认为通过温室气体(GHG)效应导致全球(平均)温度上升。除非大幅减少各类活动向环境释放CO₂量,否则将对全球气候产生潜在灾难性后果。此类关切无疑改变能源及其载体评估使用方式,将平衡从传统碳氢化合物基础转向可再生或可持续能源。
氢气是有吸引力替代燃料。但与煤、气、油不同,它非一次能源。其角色更类似电力作为二次"能量载体":首先生产使用另一能源,再输送供未来使用以充分实现其潜在化学能。
氢气展现真正可持续全球能源未来前景。近年因对能源使用环境影响日益关切及化石燃料供应安全担忧,氢气作为提供能源服务途径兴趣增长。氢气是公知多用途清洁能源载体,工业广泛应用。相关技术多有悠久历史。工业使用氢气记录及当前多应用演示其安全性。氢气提供生产、分配、使用多种选择。当前用途可安全扩展至其他用途。
氢气作为能量载体的潜力
氢气作为能量载体原则上可替代当今所有最终能源形式。可向经济所有部门提供能源服务。与化石燃料相比具潜在环境优势。使用端氢气燃烧可零有害排放。若氢气生产零CO₂排放,可形成真正可持续能源系统——氢经济。
氢气经历高期望后不切实际现实周期。可再生能源价格下降、因气候变化严格监管要求,引致全球从碳经济向氢经济范式转移。但氢经济转型非一蹴而就,需专门战略努力。
氢为元素周期表第一元素。最轻、最丰富、宇宙最古老化学元素之一。地球上氢存在于更复杂分子如水或碳氢化合物中。纯氢使用须提取。氢火焰无色无味。需添加显色剂和臭味剂使其可见可检测。氢分子比天然气小,更易泄漏。此特性在密闭空间氢泄漏导致氢浓度积聚时成特定问题。
氢气在全球工业脱碳中可扮演关键角色。当前氢经济为优先事项。净零CO₂排放需化石燃料全面退出。氢气气候影响完全取决于生产方式。为控制全球气候变化,可再生能源驱动水电解产氢对气候中性不可或缺。但向氢经济转型需巨额投资新基础设施生产、运输、储存、输送氢至终端用户。
共识日益增长:为将全球升温限制在工业化前1.5℃,需2050年实现净零排放。为达此目标,须找到替代目前满足全球能源需求五分之四化石燃料途径。为限制全球变暖1.5℃温升,氢作为能量载体始终扮演核心角色,角色可比碳经济中煤、油、气。钢铁、水泥、玻璃、化工等工业过程需高温热能。目前燃烧化石燃料产生。这些难减排工业部门,规模上基本无法达净零排放而不使用氢。
经济脱碳失败非当前可选项。长期看,氢与可再生能源发电有能力为钢铁等难减排部门脱碳提供解决方案。但存在若干挑战须克服。
氢是高通用性基础化学品,既可作能源也可作工业工艺原料,如合成氨制肥、炼油、食品、电子、玻璃、金属工业。但氢作能源对经济脱碳至关重要。新证据表明氢在减少工业热能排放有重要潜力,特别是火焰(及后续燃烧气体)需直接接触被生产材料或产品场合(如炉窑)。
氢具多有益特性。可通过多种低碳方式生产,使用时无论燃烧或燃料电池电化学反应均零温室气体排放。燃料电池用氢仅副产物水,零空气污染物排放,显著改善置换化石燃料的空气质量。
氢燃烧产生高温,可替代需高温热能工业应用化石燃料。但氢燃烧温度较高,氮氧化物(NOx)有害污染物可能成问题。
虽氢能量密度显著低于化石燃料,压缩后有显著高能量密度。可大体积储存,量可维持数月而非小时或天。作为可压缩气体,氢可通过管道高速率输送。
氢作为能量载体某方面类似电力。二者均须生产而非像化石燃料以有用可提取形式存在。可通过多种低碳方法生产:基于低碳电力电解,或碳捕集储存/利用(CCS/U)结合碳氢化合物气化/重整(如生物质、天然气)。
氢可多种方式储存分配。氢有高重量能量密度。运输选项可比化石能源载体:气态/液态卡车运输、船运、管道输送气态氢。掺入现有天然气网也可能,过渡期尤重要。有若干储存选项部分仍开发阶段。
工业过程转向可持续氢生产方法很大程度取决于绿色燃料日益认可及绿色工业产品合适定价,可通过适当碳价和监管框架实现。工业过程中使用绿氢也呈优势:贡献大规模氢需求从而降低生产成本,进而积极影响交通等其他部门。
氢非能源源头而是能量载体。使用前须生产储存。储存能量氢气分子可通过燃烧或燃料电池释放。1公斤氢燃烧释放能量是1公斤汽油3倍且仅产生水。燃料电池中氢氧化学能通过氧化还原反应对转化电力,废物为水。
氢CO₂减排影响取决于生产CO₂足迹与氢使用活动排放组合。生产氢关联CO₂排放与所用技术及供电电网CO₂强度紧密相关。现有氢生产脱碳虽具挑战,但对CO₂排放有积极影响并能在成本下降中发挥重要作用。可再生电力电解制氢成本预期下降。
氢生产过程基本两类:一类从水用电力提取氢(电解),二类利用化石燃料作能源和/或氢源。从化石燃料如天然气、油、煤提取氢时,CO₂排放锚定催化化学反应。用电力驱动电解时,关联排放由电力源CO₂强度导致。
能源来源和氢生产方法定义其非正式归类为灰、蓝、绿氢。目前约96%氢通过碳密集过程从化石燃料生产,称灰氢。两主工艺:甲烷水蒸气重整和煤气化。若这两过程产生CO₂经碳捕集储存/利用(CCS/U)封存,产氢称蓝氢。氢资产CCS/U捕集率高达90%,从温室气体视角此生产路径相当有效。
可再生资源发电驱动电解产零/低排放氢称绿氢。另一色码:核电站供电电解槽产氢称黄(或紫)氢。水电解制氢目前极少,因需大量昂贵电力。此技术通常仅用生产极高纯度氢。
电解相关额外问题:水消耗。纯水消耗一般10-15升/公斤氢产出,进水需去离子。无淡水源时选项含海水淡化或废水回收。
生产零排放氢三主路径:(i) 蒸汽甲烷重整(SMR)用生物甲烷或结合CCS/U,(ii) 可再生发电电解,(iii) 生物质气化。SMR和电解为成熟技术,生物质气化和带CCS/U SMR仍在开发。目前几乎全部氢生产通过化石燃料重整,因目前最经济路径。
蓝氢路径常忽视水消耗。蓝氢路径消耗大量水,某些情况下甚至高于电解。按生命周期清单比较嵌入水,结果显示:SMR工艺每公斤氢水耗高达24升,煤气化高达38升。
有时称青绿(绿蓝)氢额外路径仍处TRL(技术就绪度)阶段。由甲烷热解组成。全球多地开发不同技术方案。工艺以天然气作原料,能耗来自电力,推测为低碳源。甲烷高温裂解生成氢和固体碳(称碳黑)。图1显示氢生成路径颜色标识识别。
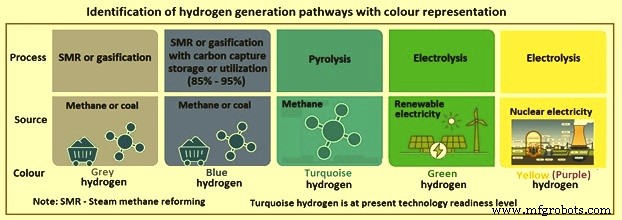
图1 氢生成路径颜色标识识别
水电解制氢方面,碱性电解槽代表当前最先进工艺。开发中其他工艺:质子交换膜(PEM)技术处演示阶段,固体氧化物电解槽仍研发阶段。PEM电解槽可提供同等能耗下范围优势:更高输出压力、更好部分负载范围、更快启动和负荷变化。
目前氢几乎完全来自天然气和煤。氢已全球工业规模部署,但生产负责年度CO₂排放。低碳能源产氢成本高。目前绿氢昂贵气体。但可再生电力制氢成本快速下降。
虽从"剩余"可再生能源和/或核电电解产氢可作具成本效益替代,但此机会规模与潜在氢需求相比小。大规模电解产氢目前昂贵得多,对发电能力建设速度要求极高挑战。绿氢(可再生电力产)预计未来几年快速增长。众多在建和规划项目指向此方向。
可再生电力绿氢技术可行并极快接近经济竞争力。对此供应选项兴趣上升由可再生电力成本下降和变量可再生电力份额上升致系统整合挑战驱动。当前重点在部署和学习实践降低电解槽成本和供应链物流。
可再生能源制氢经济可行性三关键参数:(i) 电解槽资本支出,(ii) 过程用可再生电力成本(平准化电力成本LCOE)及年运行小时数(负载因子)。电解槽负载因子越高,固定投资被更高产量稀释后单位氢成本越廉。当前投资成本水平下电解槽负载因子通常需超50%,但近乎最优氢成本在35%以上开始实现。绿氢电解槽产能近年呈指数增长。
电解槽规模化极快推进。从兆瓦(MW)级向吉瓦(GW)级扩展,技术持续演进。进展渐进,无预期根本突破。电解槽成本预计2040-2050年减半,可再生电力成本也持续下降。可再生氢未来不久可能成为许多绿地应用最廉洁净氢供应选项。
全球能源转型主要脱碳推力在今至2050年间,需用可再生能源替代当前24,000 TWh(太瓦时)发电量。人口增长和生活水平提高将创造额外23,000 TWh需可再生能源发电。这意味着即使不考虑氢,未来30年全球用电量基本翻倍。成功发展绿氢经济还需额外20,000 TWh。这是转向氢经济面临巨大挑战。
氢储存从电力采购/定价角度有益但非工艺概念关键。目前氢储存最具成本效益替代为地下加压储存,地下盐层储存最具成本效益。此氢储存技术工业规模测试过。目前吸引极大兴趣其他方案含:利用天然气管道、转化氨或烃作中间氢储存。瑞典目前用于天然气衬里岩洞(LRC)技术初步评估也被认为有前景。开发中其他替代储存法含:金属氢化物储存、多孔材料储存。
若干氢投资需10-20年长期视野。尤其早期,基础设施投资需在消费者需求增加前进行。缺乏明确约束性减排目标或特定部门激励,使潜在投资者不愿承担长期风险。
目前氢主要需求为工业原料。但这些过程用氢目前非来自低碳源。主要未来工业加热应用含钢铁生产,目前钢铁业用煤。还原赤铁矿(Fe₂O₃)氢化学计量消耗54公斤/吨铁。故百万吨/年基于氢还原钢厂需氢厂产能达70,000立方米/小时(STP标况)氢。
钢铁业依赖从煤转向氢不只是技术财务挑战。也影响钢铁业国家、区域、全球层面组织方式。历史上,易获取煤是决定钢厂选址重要方面。钢厂常建于国内煤田附近,或依赖进口煤钢厂建于港口设施附近。
氢炼钢技术目前处开发阶段。目标替代盛行初级炼钢技术转炉(BOF)工艺——用焦煤作热源并还原铁矿石氧,改用直接还原铁(DRI)工艺,氢作热源和还原剂。
用氢作还原剂构想主要关联气候变化。炼铁脱碳需用另一气体替代还原反应中碳/一氧化碳,实现低/零碳排放。此气体可为甲烷或氢。用甲烷(CH₄)含碳氢化合物允许部分替代CO₂为水蒸气(H₂O)但非完全。用氢可完全脱碳工艺,因仅产水蒸气化学副产物。
两替代技术均充分理解。甲烷为天然气主要成分大量可得。已在钢铁生产有限度使用,更广泛使用允许过程部分脱碳。氢则可完全脱碳炼钢过程。但氢目前仅有限量生产,工业规模生产用氢仍需进一步微调。
因此钢铁生产过程脱碳面临两大挑战:(i) 通过示范工厂优化规模化氢基路线铁钢生产,(ii) 规模化氢生产,以更低成本更高效率生产更大数量。迟早转向氢炼钢需建立前所未有规模新氢生产设施。氢基炼钢努力成败关键取决于尽可能广泛以最低可能成本提供大量氢。
通常有两方式在钢铁生产用(绿)氢。第一,作PCI(煤粉喷吹)替代喷吹材料改善常规高炉性能。虽PCI用途普遍,首批氢喷吹示范工厂近期建立评估脱碳潜力。但向高炉喷吹(绿)氢仅能减碳排放达20%,不提供碳中性钢生产,因常规焦煤仍为高炉必要还原剂。
第二,氢作替代还原剂生产DRI,进而用电弧炉(EAF)加工成钢。氢作还原剂仅释放水(即零碳排放)。DRI/EAF路线为经证实生产工艺,目前用天然气作还原剂应用。但直接还原过程也可用氢执行。基于绿氢及风能、太阳能、水能可再生电力,DRI/EAF装置实现近碳中性钢生产。瑞典和德国机构试验"绿钢",用清洁氢加热,2020年瑞典首次成功试验。
绿氢基DRI和废钢结合EAF,以可再生能源产氢替代DRI生产阶段化石燃料。代表技术验证生产方法,实现近零排放钢生产。所有欧洲主要钢企目前建设或测试氢基炼钢工艺,或用氢替代PCI、或用氢基直接还原。
但纯氢基炼钢(DRI+EAF)连同所需氢运输储存建立资本需求相当可观。图2显示氢直接还原工艺典型流程图。
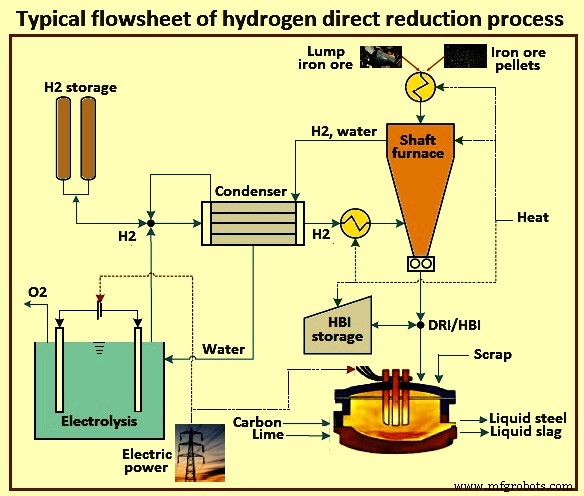
图2 氢直接还原工艺典型流程图
目前全球铁产量约8%由直接还原生产。现有直接还原铁用天然气或煤衍生还原气。2016年三瑞典公司(SSAB、LKAB、Vattenfall AB)宣布计划开发用氢作还原气脱碳铁生产过程称"直接还原",概念称氢突破炼铁技术(HYBRIT)。HYBRIT基于氢作唯一还原气,生成水作副产物而非CO₂。所得"直接还原铁"(DRI)同传统DRI用电弧炉炼钢。图3显示HYBRIT工艺原理流程图。
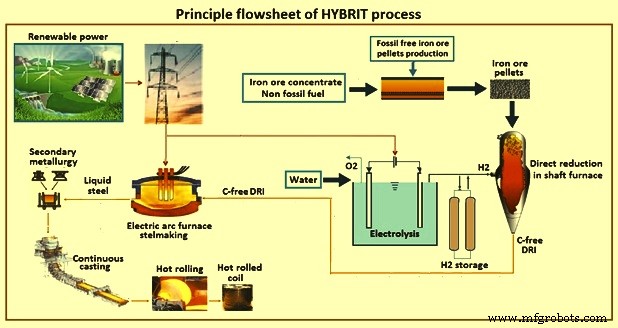
图3 HYBRIT工艺原理流程图
HYBRIT工艺主要特征:(i) 球团生产不用化石燃料,(ii) 化石自由电力电解产氢,(iii) 专用储氢单元作电网缓冲,(iv) 竖炉还原铁矿石,(v) 定制球团作铁矿石原料,(vi) 还原气/气混合物注入竖炉前预热,(vii) 产品为DRI或HBI(热压块铁),(viii) DRI/HBI与回收废钢在EAF熔炼。
HYBRIT工艺评估新供应链建立和高炉参考情况端到端能耗,含开采铁矿石采矿活动。分析显示:高炉燃烧焦煤和油生产1吨粗钢排放1,600公斤CO₂。DRI路线仅排放25公斤CO₂,消耗约50公斤氢,用电2,633 kWh。暗示减排效果32公斤CO₂/公斤H₂。
此为消耗氢实现减排准确计算,但DRI过程产生中间海绵铁产品需电弧炉(EAF)加工成粗钢——BOF最终产品。为与氢其他终端用途比较标准化,EAF中855 kWh/吨粗钢耗电本可生产另外16公斤氢,暗示标准化效果24公斤CO₂/公斤H₂。图4显示高炉-转炉炼钢与HYBRIT工艺对比。
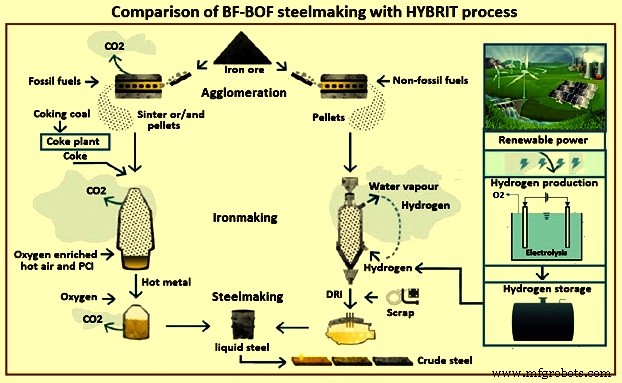
图4 高炉-转炉炼钢与HYBRIT工艺对比
氢基EAF炼钢技术可行且已被视为大规模脱碳钢铁业潜在长期解决方案一部分。问题非是否而是何时及何种程度转型发生。但多种相互依赖因素决定钢铁业脱碳临界点何时发生。一些外部因素将塑造绿氢基钢未来发展和采用时间。
向氢基钢转变非一蹴而就。当前仅有一关键生产技术可用实现碳中性钢铁业。未来廉价可再生能源可用性和监管问题将成氢基钢采用两关键驱动力。尽管碳中性目标仍约28年未来,现在行动至关重要。工业场地寿命超50年,投资规划视野10-15年。资产和足迹决策需现在做并遵循清晰脱碳路线图。路线图须结合长期目标与可执行快速胜利,允许渐进脱碳转变保持所有利益相关者同舟共济。
总体而言,钢铁工艺从碳及时转向氢需广泛领域协调政治行动,同时推高碳价压低氢价。反过来降低氢价需发展广泛协调措施套件。这些措施对促进氢需求和作为连贯推动氢经济一部分扩大供应能力至关重要。
制造工艺