


2020年3D打印硬件市场:趋势、关键玩家与演进全景
今年早些时候,AMFG发布第二份《2020增材制造全景报告》,审视关键市场参与者和塑造行业的最大趋势。今天我们推出系列文章,深入AM生态系统各细分领域,首发硬件篇。
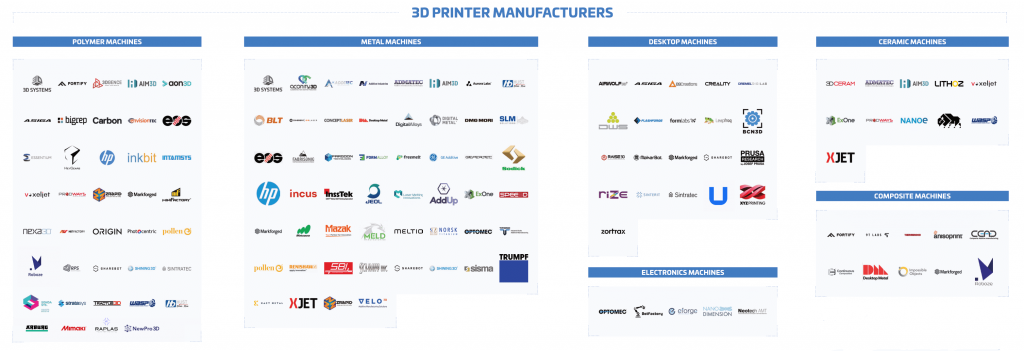
2020年硬件制造商占AM全景过半,大量企业过去十年入行。
新公司涌入推动近年3D打印机快速演进,正变得更快、更可靠、具生产能力。
下文梳理塑造3D打印硬件市场的最显著发展与趋势。
查看系列其他文章:
3D打印材料市场演进:趋势与机遇
3D打印软件:实现真正数字化生产
工业3D打印后处理:你应知的关键趋势
金属3D打印硬件
可以说,金属硬件市场是3D打印增长最快细分之一。研究机构CONTEXT估计金属3D打印机出货量同比单位增长率超49%。
金属AM硬件细分市场也将创造近40亿美元营收机会,据SmarTech Analysis近期报告。
2020年金属3D打印市场极其多元,多达18种不同技术塑造,据AMPOWER报告。
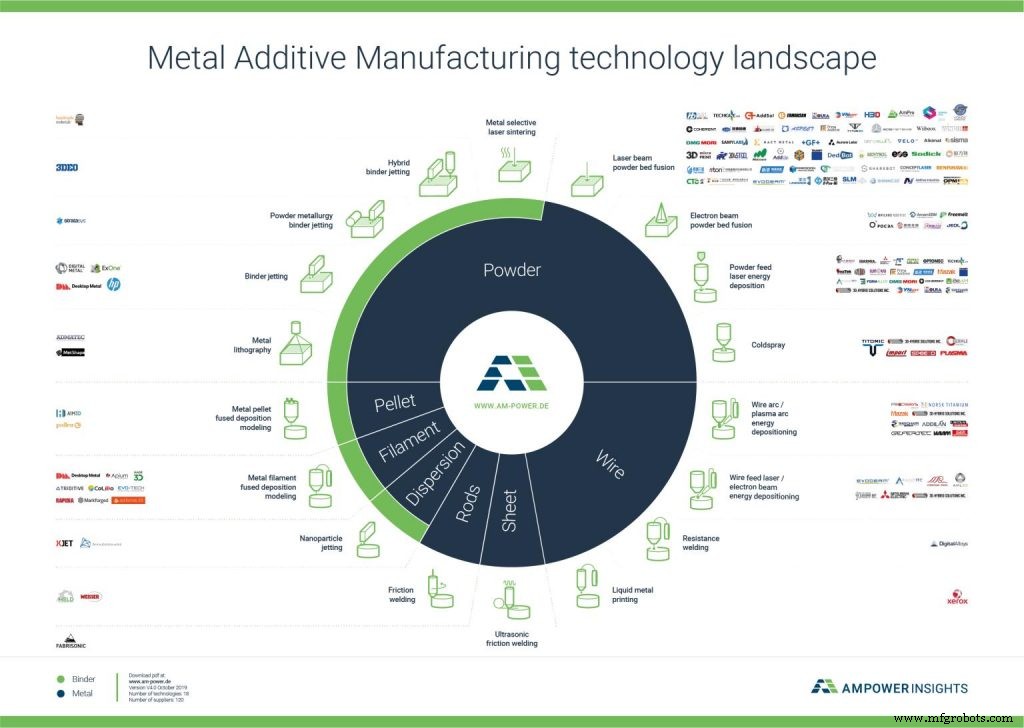
其中粉末床熔融(PBF)家族在金属AM扮演最大角色,占全球金属AM系统装机量80%。PBF家族涵盖激光基和电子束基技术。
PBF硬件市场由少数老牌公司分占:EOS、Renishaw、3D Systems、SLM Solutions、Trumpf和GE。
GE以其金属AM市场独特多元化供给脱颖而出。除提供激光基Concept Laser 3D打印机,GE也是极少数提供电子束熔融(EBM)设备的公司,由Arcam制造。此外公司还开发金属粘结剂喷射3D打印,已获少数早期用户采用。
随金属3D打印重心向生产应用转移,许多领域玩家进化系统满足更快速度和更高可靠性需求。
竞赛共同主题:多激光系统引入。
使用多激光(通常2或4)可加速打印高达四倍。多激光系统生产率更高,有助降低单件成本和/或单位时间产出更多件。也称多激光机可同时打印多件。
提供此类系统厂商含EOS、Concept Laser(GE)、SLM Solutions、Renishaw和Additive Industries。
老牌玩家外,PBF市场新进入者增多,各有独特技术切入。
例含VELO3D,开发近零支撑打印系统,得益先进刮刀机制和软硬件紧密集成。
Aurora Labs另一潜在颠覆者,提供单次通过同时打印多层粉末的金属系统。实质大幅提升打印速度。近期报告其PMP1打印机达350公斤/天打印速度。
金属粘结剂喷射技术崛起
另一显著趋势:聚焦金属粘结剂喷射。技术虽存续许久,近期才被认可为大批量应用可行路径。其一,粘结剂喷射系统典型比PBF更廉价更快。
首家金属粘结剂喷射制造商ExOne,现面临Digital Metal、Desktop Metal和HP等新进入者竞争。
Desktop Metal和HP尤具侵略性策略,推粘结剂喷射竞争传统制造特定应用。为达此,Desktop Metal开发双向系统(双向打印),实现高分辨率高达12,000 cm³/hr打印。折合每小时超60公斤金属部件。
HP则开发创新粘结剂使烧结工艺——打印时发生——更快更廉。
“金属注射成型典型超10%重量粘结剂需脱脂。我们不足1%,数量级更低,使烧结更快、成本更低、简单得多”,HP全球金属负责人Tim Weber在AMFG访谈中言。
金属粘结剂喷射有潜力解锁其他金属3D打印技术当前不可行的应用,尤汽车等大批量行业。意味着该领域演进将持续,成为重点关注领域。
紧凑型金属3D打印机:充满增长的新细分
PBF和粘结剂喷射系统面向生产需求,另一紧凑型金属3D打印机领域兴起,使金属原型更廉价易行。SmarTech Analysis近期报告预测紧凑型工业金属打印机销售2027年将超10亿美元。
Markforged和Desktop Metal目前开发紧凑型金属3D打印机两大巨头。
Markforged Metal X和Desktop Metal Studio System均为挤出基打印机,使用塑料包裹金属粉末制造生坯,再经炉中烧结。此法比传统昂贵金属3D打印机更负担得起。主要因运营成本更低,得益于更廉价金属注射成型材料。
紧凑型金属AM系统的负担力和易部署明显获市场共鸣。2019年Q1,Markforged和Desktop Metal在3D打印机出货量占中心舞台,Desktop Metal出货量最大。
预期此金属3D打印细分将持续增长,紧凑打印机可切入全新负担得起的金属原型和产品开发市场。也意味工业客户拥有前所未有的选择助力探索金属AM。
金属3D打印可靠性提升
为进阶金属3D打印机,公司需引入更高重复性。关键方案在于传感器和机器视觉赋能过程监控。
置于打印机内的传感器和摄像头可实时测量构建多维度,帮助记录构建过程、确保满足要求。传感器数据反馈专用软件分析并反馈改进方向。
此方案称闭环控制系统,成金属3D打印机必要要求。
通过闭环系统维持构建过程控制,使制造商实现一致几何、表面光洁度、材料性能,支撑质量。
但闭环赋能的过程质控对AM技术仍相对新颖,实施门槛存。2019年市场可用3D打印机仅小比例配备闭环控制单元。
未来预期所有金属3D打印机将配备闭环控制系统,显著提升过程重复性,降低构建失败风险。
聚合物3D打印机
金属3D打印硬件高速增长,聚合物硬件仍为装机量最大细分。EY《2019全球3D打印报告》调查72%企业用聚合物AM系统,对比49%用金属。
工作流较简单、更负担得起是选聚合物过金属两关键因素。
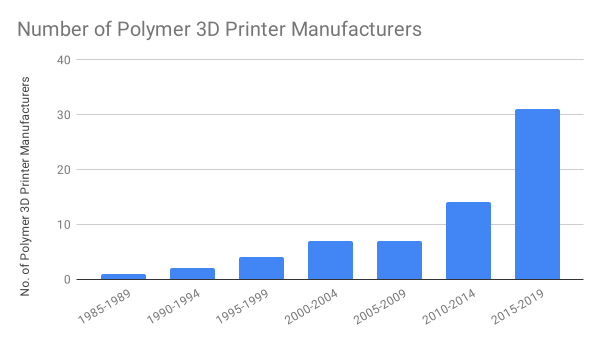
似金属市场,聚合物市场按多技术划分:熔丝制造(FFF)、立体光刻(SLA)/数字光处理(DLP)、选择性激光烧结(SLS)、多喷嘴融合(MJF),多新技术待未来几年商业化。
各技术均在演进,公司致力开发生产和原型专业可靠方案。
或许最令人印象深刻发展在SLA/DLP硬件段。这些技术成真正生产解决方案,尤牙科和消费品。如SLA 3D打印机生产大多数牙科隐形矫正器模具,年产数十万器件。
但技术仍需成熟以超越模具实现此类器件直接生产。
装机量最大硬件方面,FFF 3D打印机居首。因Ultimaker、Makerbot等易得桌面FDM打印机流行。
SLS 3D打印机激进发展
转向SLS 3D打印机,此领域也见显著发展。例含比利时Aerosint,开发可用两种不同粉末的SLS系统。允许机器用一种粉末作廉价支撑材料。
正常SLS机器未熔融支撑粉末与打印件材料同材,且昂贵。引入可用廉价支撑材料和第二材料打印件的机器,可为SLS用户节省巨额成本。
另一可重塑SLS 3D打印发展来自EOS。Formnext 2018首秀即将推出LaserProFusion系统,承诺聚合物3D生产提速10倍。为达此,公司8年重塑工艺激光技术。
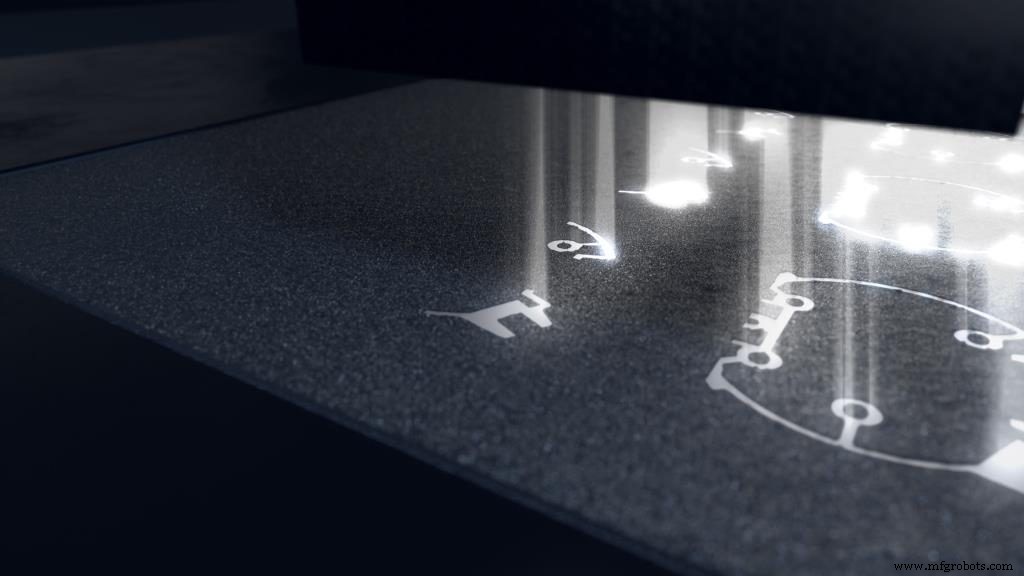
现行SLS机用一或几个CO₂激光,LaserProFusion系统将能用多达百万二极管激光。允许不仅高分辨率创建件,且以大幅更快打印速度,潜在媲美注塑成型。
技术拟未来几年商业发布。
HP Multi Jet Fusion高速增长
MJF 2016年HP公开进军3D打印推首款聚合物3D打印机入市。以来MJF成增长最快聚合物3D打印工艺之一。称2018年HP MJF打印机生产超1000万件。
MJF属粉末床熔融家族似SLS,在尺寸精度和材料性能有优势,可打印高公差、强度柔性兼优部件。
HP致力推进MJF技术。去年推出Jet Fusion 5200系列。新系列扩展HP现有MJF组合,含Jet Fusion 300/500系列功能原型、Jet Fusion 4200系列短批次和生产。新系列增卷级生产解决方案。
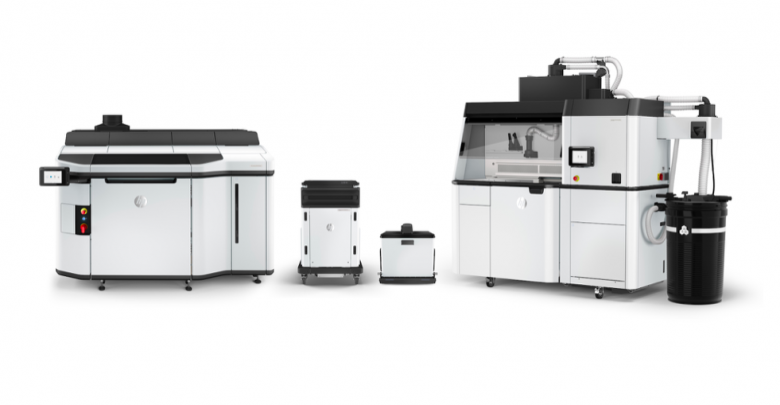
5200系列显著特征:5200打印机内部灯功率升级。使新系统单次熔融粉末,区别前代双通模式。结果生产率提升40%,开启高温材料3D打印可能性。
专业桌面3D打印机
桌面3D打印市场为硬件领域最年轻细分。现身可追溯“制造者运动”始于2000年代末。运动催生消费级3D打印革命,但因消费市场需求缺失迅速崩塌。
消费级3D打印热潮破裂逼许多桌面打印机公司倒闭。然少数幸存通过从消费转向专业企业市场。
此转型允许Ultimaker、MakerBot、Formlabs等入场成长壮大。
转向也揭示对更小、成本仅大型对手一部分的工业系统增长需求。
聚焦专业用户要求桌面打印机厂商重塑方案。结果引入此前仅高端3D打印机才有的工业特性。如加热床、封闭腔、双喷头成面向专业应用FFF桌面3D打印机必要元素。普遍公司致力使系统更高产更可靠同时保持紧凑。
桌面SLA方面,Formlabs仍领军企业之一。称全球最大桌面SLA 3D打印机销售商,售出超40,000系统。
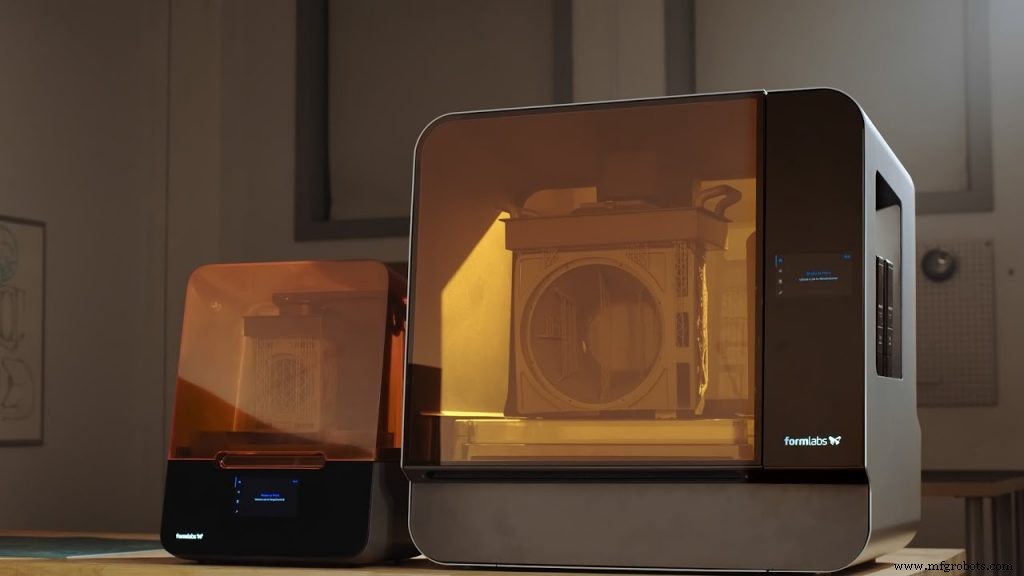
2019年Formlabs推出新技术Low Force Stereolithography (LFS)。LFS工艺得益柔性槽减少打印受力,提供改进细节和表面光洁度。
基于先进LFS技术,Formlabs新Form 3和Form 3L 3D打印机助力弥合桌面与工业级3D打印鸿沟。
陶瓷3D打印机
2020年陶瓷3D打印不如聚合物金属成熟。技术仍处早期开发阶段,预测5-6年达成熟。
因技术新颖,提供陶瓷3D打印系统厂商寥寥。含3D Systems、ExOne、Prodways、Lithoz、3DCeram、XJet。
可能特别变革陶瓷3D打印的发展:XJet纳米颗粒喷射技术(NPJ)引入。
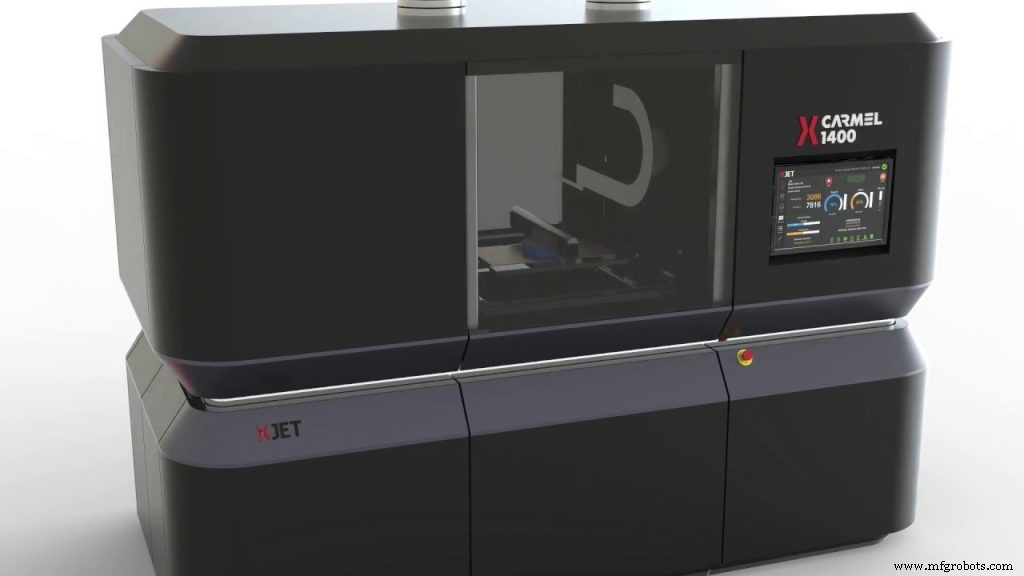
2016年首秀,NPJ为喷墨类型,材料纳米颗粒(陶瓷或金属)悬浮液态配方。XJet系统数千喷嘴喷射数百万超细液滴,含构建和支撑材料。
XJet打印机维持高温(高达300℃)打印中。助液体沉积时燃尽,得固态件。出机件仍处生坯态,需后续烧结完成固化。
喷墨3D打印以精度和高细节著称。意味XJet系统潜在能创建近乎任意几何成品件,含微孔、薄壁、挑战拱顶、锐边。
乳腺癌新疗法组件、3D打印天线等应用已显XJet 3D打印机工业适用性。
尽管近期进展,陶瓷3D打印前路漫漫。但随3D打印陶瓷部件需求增长,陶瓷3D打印终将成制造业重要盈利板块。
电子3D打印机
似陶瓷市场,电子3D打印市场仍相对年轻但蕴巨大潜力。目前仅少数公司提供电子3D打印硬件,Nano Dimension和Optomec领衔。
Nano Dimension和Optomec系统技术路径迥异但提供同等激动人心机遇,用于天线、印制电路板(PCB)、电容、传感器等电子元件原型和直接生产。
近期引起广泛关注发展:DragonFly Lights-Out Digital Manufacturing (LDM)引入。
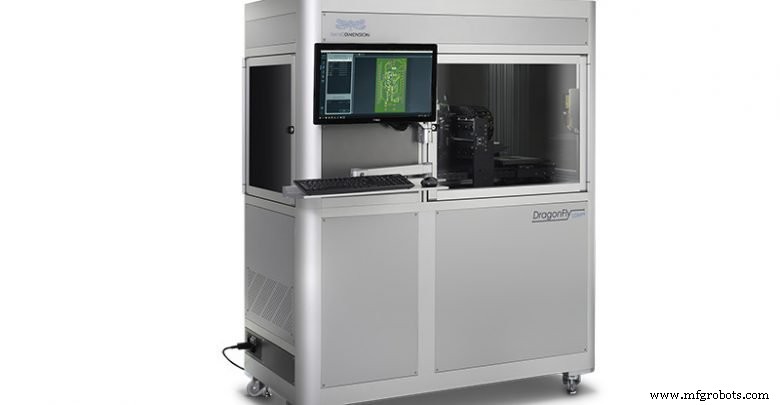
系统基于Nano Dimension DragonFly Pro系统(2017年发布),让工程师设计师快速原型电子元件。LDM据称推能力超越原型,交付内部全天候小批量生产。
似早期Nano Dimension系统,此系统通过共沉积导电绝缘材料于PCB基板工作。不同之处:机器生产率较DragonFly Pro提升超40%。
此类进步令人鼓舞,助推电子3D打印超越原型。虽硬件、材料、软件仍有大量工作,但确为电子3D打印成熟奠基。
3D打印硬件:迈向终极可靠性
3D打印硬件领域快速演进,公司持续改进现有系统开发全新硬件方案。
但设备成本仍是投资AM最大阻碮之一。据EY《2019全球3D打印报告》,87%企业视高昂系统价格为3D打印采用关键障碍。意味降低AM设备成本将成扩大技术应用关键。
3D打印行业通过引入更易得桌面3D打印机和紧凑型金属AM机解决此题。
同时明确疫情冲击3D打印硬件产业,出货意外下滑。CONTEXT显示整体3D打印机市场硬件营收较去年降-27%。几乎所有西方前20工业打印机公司出货量同比大幅下降。
但3D打印厂商报告Q3起兴趣复苏——新领域及已知市场。CONTEXT称望此兴趣转化Q4订单。
总体而言,更复杂工业级系统需求将持续推动AM硬件演进。未来五年,预期3D打印硬件得益过程监控方案和软件更紧密集成,达成更高可靠性。
3D打印