


3D打印行业渗透成熟度全景图:八大行业采用阶段与战略启示
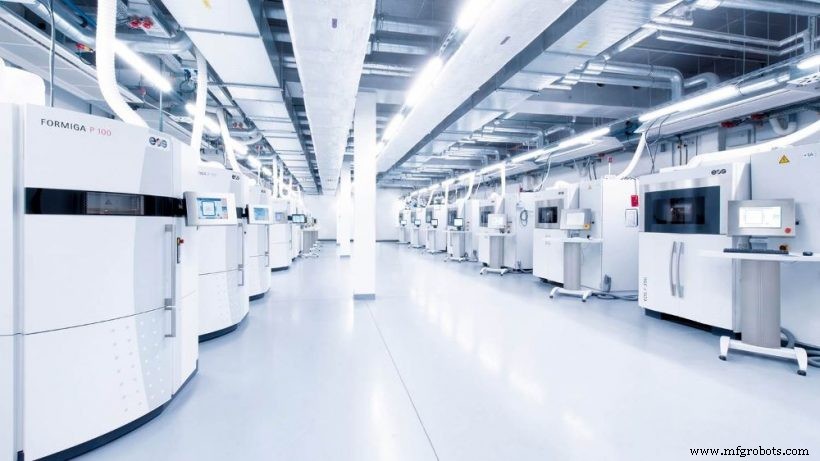
图片来源:EOS
3D打印已渗透原型验证、产品开发至批量生产全链路,覆盖航空航天至建筑等全谱系行业,以缩短交期、设计自由度、按需制造驱动数字化转型。
跨行业采用成熟度分布
成熟度图谱将八大关键行业映射至四个采用阶段:查看完整信息图。
阶段定义:
- 早期——探索性试点,鲜有实战案例
- 青春期——原型应用增长,案例研究涌现
- 早期主流——工装、功能原型、部分终端零件落地,最佳实践初现
- 成熟期——经验证、标准化、可规模化复制的制造应用跨行业铺开
航空航天:早期主流
2020年占增材制造市场16.8%(市场规模104亿美元),主导标准制定。头部玩家GE、Airbus、Boeing、Safran、GKN部署金属3D打印制造工装与终端零件。波音777X采用六款GE9X发动机3D打印部件(燃油喷嘴、换热器等)。标准化由波音/欧尔利康(钛合金)与SAE International(2020年发布四项标准)推动。五年CAGR预测17.5-20.2%。
医疗:早期主流
2022年市场规模12.5亿美元,2027年预测达60.8亿美元(SmarTech)。骨科、个性化手术、医疗器械为主战场。2021年金属植入体预计超10亿件。牙科应用爆发:隐形矫治器由Invisalign、SmileDirectClub借力SLA与HP Jet Fusion 4210实现规模化生产。法规协同仍是关键赋能器。
汽车:早期主流
从原型验证进阶至小批量与定制化量产,赛车与豪华车领跑。福特联手Carbon生产终端备件;BMW达成第100万件3D打印零件(车窗导轨)下线,采用HP多喷头融合技术。金属粘结剂喷射(HP Metal Jet)目标2-3年内实现结构件批量生产。
电子:青春期
电路板/天线快速原型普及,大规模量产尚远。Optomec、Nano Dimension等头部企业攻关功能性电子元件。规模化、材料库、设计工具是通往主流的三大拦路虎。
建筑:早期
混凝土挤出、模具打印、大型金属结构、建筑模型为新兴应用。全球混凝土3D打印市场2024年预测5789万美元。迪拜目标六年内25%项目采用3D打印。当前聚焦模具与立面构件,如纽约42层大楼BAAM快速制模案例。
石油天然气:早期
BP列为行业前六关键技术,提供成本、交期、供应链柔性红利。采用滞后于对成熟供应商的依赖,但GE与西门子油气已打印涡轮机械零件。金属工艺(SLM、EBM、DED)最相关;DED兼具修复能力。世界经济论坛估算早期采用可释放300亿美元价值。NTU-DNV GL等合作推进行业标准与质量体系建设。
工业装备:早期主流
CNH Industrial等主机厂用于备件与工装,材料从聚合物向金属延伸。Caterpillar、西门子交通亦采用3D打印部件。砂型3D打印制造重型设备铸造模具,大幅压缩交期与误差。
消费品:青春期
主导仍为快速原型,但鞋类、眼镜、珠宝、自行车等终端生产显现潜力。Adidas、Nike、Mykita等品牌借力SLS、SLA、DLS实现定制化产品。产量仍低,规模化能力将决定未来渗透深度。
战略启示
高价值低批量行业(航天、医疗)领跑采用,大规模量产行业受限于成本与标准化壁垒。企业破局需:对齐新兴标准、投资可扩展硬件、集成超越原型验证的数字化全流程工作流。
行业资源
深度洞察请参考全文链接的完整信息图与支撑案例研究。
3D打印