


精准核算员工全成本:含间接费用的完整计算指南
直接成本反映企业在生产资源与设备上的投入,是理解产品成本的起点。但间接成本常被忽视——员工成本通常不计入直接成本,导致最终产品成本失真。直接与间接成本究竟差多少?
制造费用(间接成本)
企业语境下,制造费用指运营费用,即间接成本。可归纳为三大类:间接材料、间接人工、其他杂项。与直接材料、直接人工并列为三大成本构成。典型制造费用:
- 间接人工
- 薪资税费
- 员工福利
- 保险
- 办公费用与耗材
- 折旧
- 车辆费用
- 租金
- 维修保养
- 市场推广
- 设施成本
- 资本成本
制造费用不止于“维持照明”。员工耗材因公司而异,无固定价签。给岗位标薪资容易,但“实付成本 vs 理想成本”是两码事。
立即试用全球领先的 E-CAE 工具 E3.series + 技术培训课程!
显性间接成本
薪资是多数人衡量员工价值的首要指标。定薪考量:
- 岗位对公司的价值
- 员工能带来的增量收益
直接创收岗位易估算,但行政/支持岗位通过“省钱”间接创收。每个岗位价值取决于公司需求。薪资是显性的、直接的衡量,但绝非员工间接成本的全部——行政岗与电气设计师的间接成本结构截然不同。
制造费用率
制造费用率 = 特定期间总间接成本 / 分配基数。企业常通过产品定价与税务补偿费用率,但费用率因公司而异,需深度测算以避免收入预估偏低、利润率走低。
懂此道的企业知晓:新员工入职成本不止底薪,还包括履职所需的办公耗材、工位、水电等。这些难以精确量化,常按全员平均分摊,从而为每位员工挂上真实价签。费用率是乘以底薪的乘数,更接近企业实际人均付出。
本文将深入剖析直接影响员工间接成本的具体领域,建立全景认知,避免低估。
运营耗材
日常耗材虽占比小,但须计入运营/制造成本估算。含制造润滑油、办公用品、仪表图表等。归属边界模糊,有公司按薪资百分比估算,如电厂常规维修耗材若计入,比例可达 20% 以上。
人均办公耗材年成本差异大:几百至千美元以上,受行业、业务性质、组织规模/文化/制度影响。经验值:企业约 $200/人/年(若无精确核算)。
设施成本
非常驻差旅岗位外,多数员工需工位。租金/平尺随设施月租变动。工位参考:工位 8'×8',私人办公室不等,加公共区域通常增 225-250 平方英尺。以总租金/面积折算单价。即使二手工位,电脑、显示器、椅子等基础配置也要 $2,000 起。
其他设备
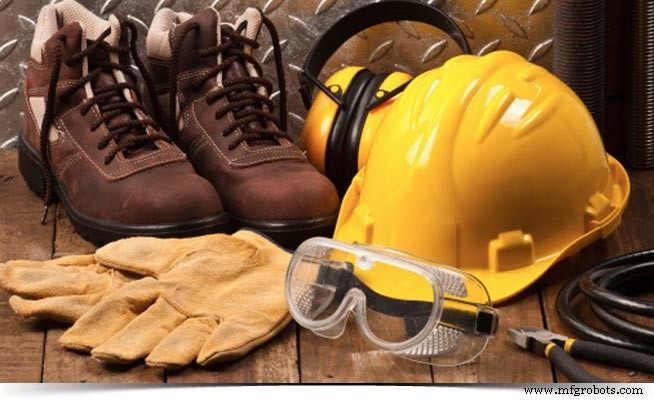
高科技/办公岗位标配:电脑 $1,000+、软件 $500-数千、电话分机 $250-300(含安装)。软件后续升级需持续投入。电气设计师等特殊岗位还需安全装备:护目镜、手套、耳塞、实验服、工靴等。
员工福利
福利/附加福利指雇主提供的非工资补偿:住房、医保、退休金、托儿、学费报销、病假、年假、分红等。企业自主设计福利包,非全岗位必含,上限与覆盖面各异。
公司车辆保险
车辆登记在公司名下需商业车险;个人名下买个人险。商业车险保费通常为个人险 2-3 倍:多人驾驶风险更高。但商业险保障范围更广。
税费负担
雇主基于薪资缴纳两类税:
- 代扣代缴税:从工资预扣,覆盖预缴所得税与各类保险
- 雇主自付税:自有资金支付,与薪资挂钩或定额,覆盖社保缴费、雇主责任保险等
实战案例:某电气设计师
时薪 $28,年薪 $70,000。雇主调研发现附加成本:
- $5,880 薪资税(按当地税率)
- $7,000 工伤保险($10/$100)
- $350 医保($350/月)
- $2,100 退休金(3% 薪资)
- $720 通讯/网络($60/月)
- $200 安全装备(工靴 $125、实验服 $50、护目镜手套 $25)
- $6,000 公务车使用(折旧/油/修/牌/保)
- $300 办公耗材设备($25/月)
- $1,750 年度奖金(2.5% 薪资)
- $500 培训/研讨会
- $2,400 差旅(机票/住宿/餐)
间接成本合计 $27,200。
立即试用全球领先的 E-CAE 工具 E3.series + 技术培训课程!
实际可用工时测算
基准:52 周 × 40 小时 = 2,080 小时/年。扣除带薪非项目时间(示例值,因公司而异):
- 9 天法定假
- 14 天年假
- 8 天病/事假
- 2 周培训研讨会
共 45 天 = 360 小时,剩 1,720 小时。再扣除每周 2 小时会议/工时填报/杂务:43 周 × 2 = 86 小时。最终项目可用工时 = 1,634 小时。
核算结果
电气设计师年全成本 = $97,200($70,000 + $27,200)。
- 每项目小时全成本:$59.49($97,200 ÷ 1,634 h),约 $0.99/分钟
- 间接成本率:($59.49 - $28) ÷ $28 × 100 = 113%
电气设计师是高价值稀缺资源,工时分配须精细化,相关成本需持续监控。
补充说明
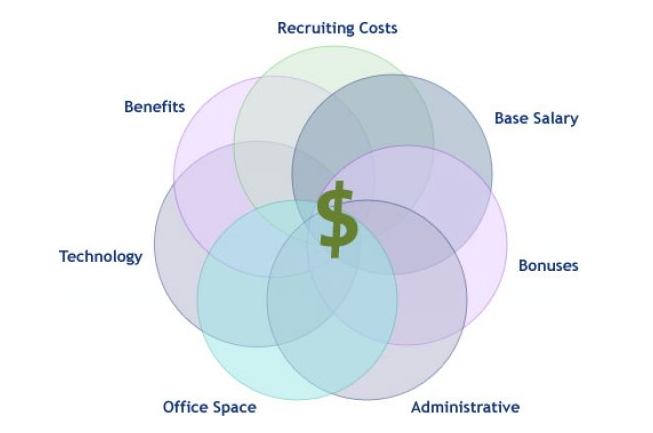
本文旨在建立“员工真实成本”认知框架。实际核算远比示例复杂,费率随地区政策波动。示例仅供透视间接成本量级。切勿以底薪为唯一成本锚点——间接成本与直接成本同等重要,忽视它足以击穿营收预期。请持续监控间接投入,掌握每一笔间接成本的真实重量。
工业技术