


物料浪费的隐性成本:材料、时间与利润的三重奏
直面物料浪费的商业逻辑
制造竞争白热化,客户服务需求升级。管控间接成本的同时,优化物料处理可直接降本。本文揭示物料浪费的隐性成本与连锁反应。
减少物料浪费=资源效率提升+污染最小化+利润最大化。每节省 1 元原材料直达净利润。原材料涨价趋势下,减废迫在眉睫。新兴市场需求激增,原材料供应趋紧,大宗商品价格持续波动上行。制造业已深陷运营与利润双重挤压,趋势恐持续恶化。
主动提升资源生产率的企业,将在降本与运营优化上构建显著竞争优势。
直接材料成本核算与反思
直接材料成本人所共知。核算步骤:
- 确定生产总量(订单量)
- 计算所需原材料总量
- 乘以单位原材料价格
- 加上废料/损耗成本
- 减去废料回收残值
关键自省五问:
- 理论用量已算,为何仍有废料?
- 若低估用量导致欠料如何应对?
- 原材料单价 vs 废料残值单价差距几何?
- 这些问题如何影响上市周期?
- 多备库存能否缩短前置期并减少采购?
精准估算原材料总量的战略意义
原材料是制造基石。资源成本上升倒逼管理层寻求减废新径。产品废料=供应端多余原材料。如线束剪切余料、机加工切屑。无论源自加工还是装配,本质相同。
废料回收的经济账
行业常回收废料回血。但回收价远低于采购价,凸显废料真实成本与对直接材料成本的侵蚀。
资源供应提前期:被忽视的时间成本
原材料需求估算非精确科学,误差客观存在。宁多勿少是铁律。过度压榨采购成本若导致欠料,后果远超超采。制造工厂无法即时获取基础原材料。库存储备仅能缓冲启动期。小单或可应付,大单必然失血。
若原始订单未考虑损耗,补单在所难免。小单影响有限,大单则面临供应商同等困境。完整提前期包含:
- 预处理提前期:需求确认至采购订单下达
- 处理提前期:采购或制造周期
- 后处理提前期:到货至入库可用
若供应商有现货可跳过制造环节。若需生产则大幅拖延。既有订单排队更延长提前期。项目因缺料停工,客户交付期面临毁约风险。
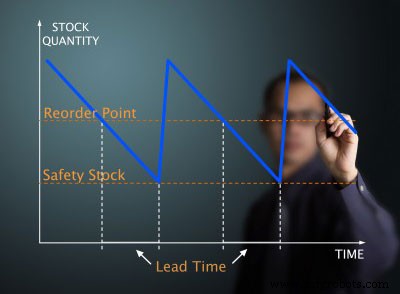
材料非随需随到,安全系数偏高的估算是必要保险。
库存备策:最后手段的代价
面对长/不确定提前期,供应链常加库存对冲。库存为资产且持有成本看似低廉,被视为廉价保险。但直接/间接持有成本远超认知:年综合持有成本率达采购价 50-75%。企业常因忽略间接成本而低估。库存虽能应急小单、缓冲缺货,但间接成本高企:管理费用升高、周转率低、现金流恶化、呆滞积压。或与供应链提前期畸长高度相关。
浪费的残酷真相
制造废料是生产管理者的心头大患。精准估算原材料成本能省时省钱。准确估算需调查制造执行主体与工艺,评估真实需求。切勿迷信理论理想用量——从供应商到车间人员,环环相扣中总有损耗。
贵司是否有处理废料的成熟机制?或看到提升生产减废效率的空间?
工业技术