


2019增材制造全景图:171家推动工业3D打印增长的企业(更新版)
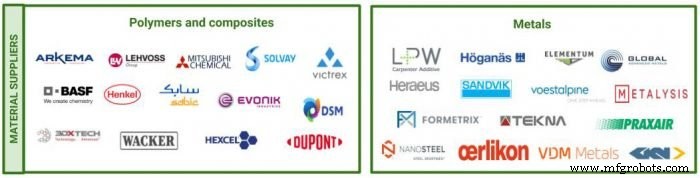
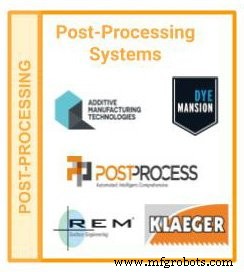
2020/05/26 更新:我们已发布 2020 版增材制造全景报告与信息图,覆盖 231 家推动数字化制造的组织。查看完整文章。 过去十年,增材制造(AM)从小众原型工具跃升为工业生产基石。2019 年 AM 市场规模超 90 亿美元——在 12 万亿美元制造业版图中虽占比不大,但高速扩张正在重塑产品设计、原型与生产范式。 新入局者与技术突破加速这一转变,为制造商、投资者与技术提供商创造前所未有的机遇。 跟上这动态版图颇具挑战。2019 年 2 月,AMFG 首发增材制造全景图——行业领军者的可视化地图,旨在为利益相关者提供清晰市场快照与未来增长基准。 信息图反响超预期,促使我们扩充数据集并发布详细白皮书深度解析关键洞见。下文呈现更新版全景图与核心趋势简析。 AM 生态广袤且演进迅猛。全景图收录 171 家活跃于工业 3D 打印前沿的企业,划分为六大板块: 聚焦工业 3D 打印,仅纳入提供核心 AM 产品与服务的 B2B 企业。面向消费者的打印机与纯服务商暂不纳入,后续版本将单独覆盖。 全景图亮点: 硬件企业数量领跑,交付更快、更精、量产就绪的系统。多数厂商交叉销售材料与软件,构建一体化生态。 从 Stratasys、EOS 到 Carbon、Nexa3D 等新势力,聚合物 AM 从原型迈向终端部件。Carbon CLIP 与 DLS 技术携手 Adidas、福特、兰博基尼,印证该细分成熟度。 桌面 3D 打印机从消费级玩具转型为企业级工具。Formlabs 与 Ultimaker 领跑,Form 2 SLA 起售 3350 美元,新款 Fusion 1 SLS 约 1 万美元,兼具工业级性能与亲民价格。 金属打印 2018 年销售额激增 80%。EOS、3D Systems、SLM Solutions 等老牌与 Desktop Metal、HP Metal Jet、Digital Alloys 焦耳技术等新贵共舞,后者以金属丝材路线直击成本与速度痛点。 设计与 CAD、仿真、工作流、安全软件构成量产级 AM 工作流基石。Autodesk、Dassault Systèmes、ANSYS、PTC 等巨头通过收购专业公司持续深化 AM 能力。 两大品类仍由行业巨头主导,生成式设计与拓扑优化深度集成平台。ANSYS 收购 3DSIM 与 Granta Design 强化此趋势。 工作流 SaaS 管理端到端 AM 生产。随 3D 打印主流化,此类工具需求将爆发式增长。 IP 与数据保护至关重要。LEO Lane、GROW、Identify 3D 等头部厂商提供加密、分布式安全制造、文件级防护,细分赛道蓄势待发。 供应商多为传统材料大厂,但 3D 打印专用材料推进激化竞争并降价。聚合物仍为最大板块,PEEK、ULTEM 等高性能材料驱动工业采用。金属粉末尤其是钛合金快速扩张——2018 年钛材出货增 32%,2019 年合金营收预测增 24%。 自动化后处理解决方案涌现,攻克传统劳动密集型环节。Additive Manufacturing Technologies PostPro3D、PostProcess Technologies、DyeMansion 分别提供表面精修、支撑移除、大批量精修系统。 全景图清晰描绘工业化成熟轨迹。持续创新、新入局者、战略合作将推动该领域颠覆 12 万亿美元制造业版图。早期布局的投资者与企业将受益于硬件、软件、材料与服务的高速演进。 点击下载完整增材制造全景白皮书。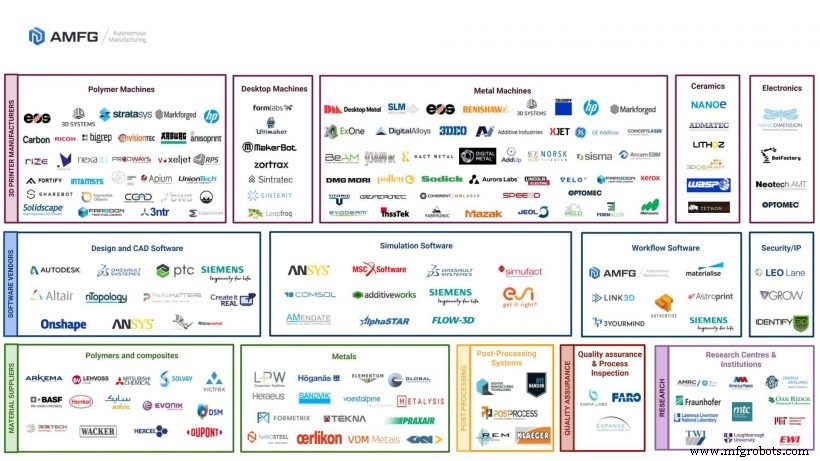
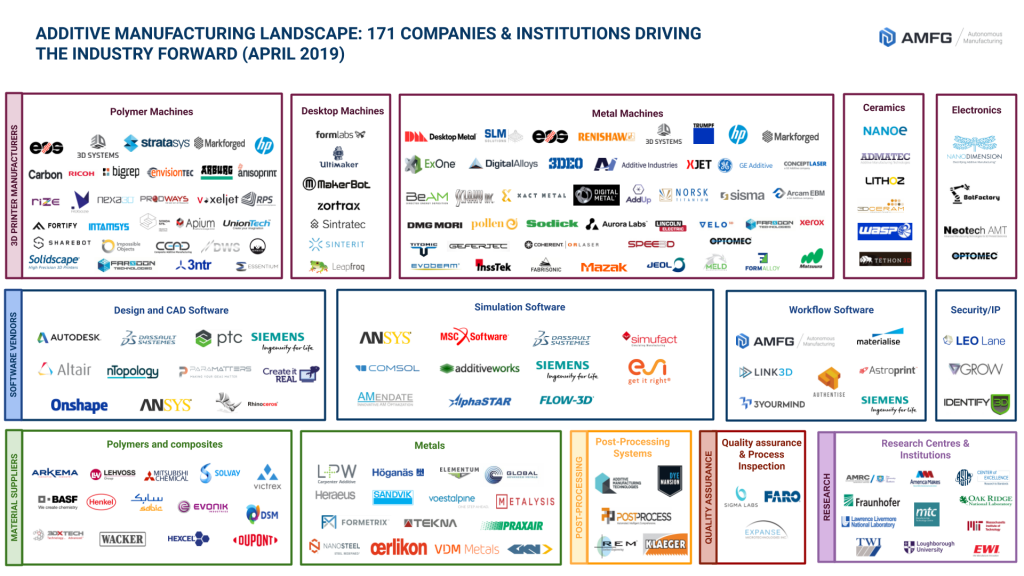
何为增材制造全景图?
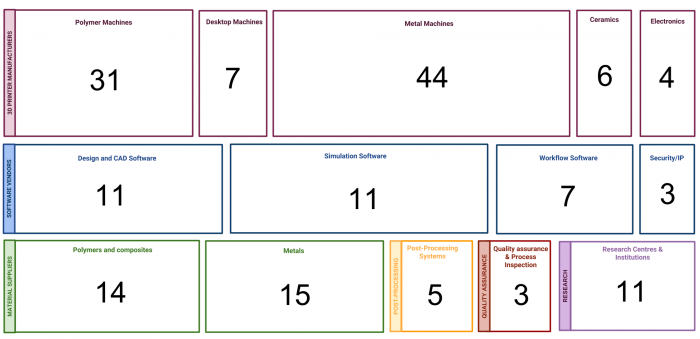
纳入标准
核心洞见
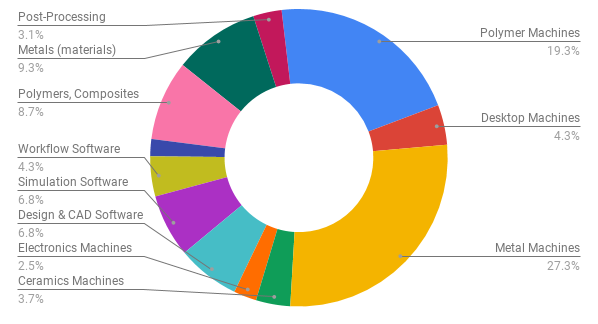
细分赛道深度剖析
硬件
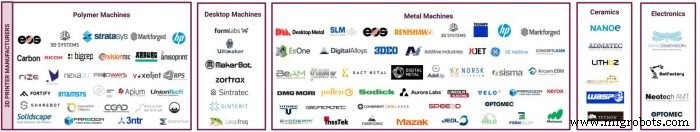
聚合物系统
桌面级设备
金属增材高增长
软件
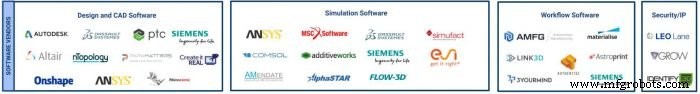
设计与 CAD、仿真
工作流软件
安全
材料
后处理
未来展望
3D打印