


配送机器人:重塑最后一公里物流,大幅压降配送成本
深度剖析配送机器人如何变革末端物流,覆盖工作原理、应用全景、采购决策指南。
“最后一公里”是物流成本最高、最耗人力的环节。企业竞相布局配送机器人破局。
配送机器人将载荷从源头运至目的地:室内场景(走廊/电梯/楼宇内),室外场景(人行道/马路→住户/工位)。三大驱动力叠加:消费者极速达需求、电商包裹量爆发、疫情冲击(劳动力短缺+接触式配送恐惧→无接触配送刚需)。
Verified Market Research:2019年全球市场2430万美元,预测2027年达2.366亿美元,CAGR 34.3%。供应商竞逐蓝海。
配送机器人应用全景
室内场景
餐饮门店
- 桌边点单
- 送餐上桌
- 回收餐具(人工上盘→机器人回厨)
酒店会展
- 引领入住
- 送送毛巾/洗漱用品/餐食
- 行李运送
医院场景
- 标本送检
- 脏床单回收
- 医疗废物转运
- 患者送餐
- 邮件快递投递
室外场景
- 物流承运商:DHL、FedEx、UPS等头部均有活跃项目
- 电商零售:亚马逊/沃尔玛等巨头与本地生鲜/药店同步布局
- 餐饮外卖:快餐配送是超大增量市场
- 人道主义救援:偏远地区药品/食品投递
陆基配送机器人三大形态
主流箱体+轮式结构,三类形态:
- 纯室内型(楼宇/走廊/餐桌间)
- 人行道/斑马线型(非机动车道)
- 公路自动驾驶车型
室内机器人身形修长适配狭窄通道;送餐/送物新鲜感强但快速常态化。酒店/医院机器人释放人力聚焦核心服务,市场反响热烈。
人行道机器人≈冷藏箱大小,步行速巡航。美国十余州立法定性为“行人”,低速轻量化降低监管门槛。高校园区成首批落地高地:Starship报告覆盖15州近20校区,星巴克/熊猫快餐/潘尼面包/赛百味等品牌商入驻。
公路自动驾驶车型:重/快/风险高→更高安全准入。部分仍为远程遥控。2020年2月Nuro获美交通部首张真正自主公路配送豁免,但合法运营区域仍极有限。
通用开箱机制:机器人外置键盘+短信验证码,客户取货即走,零接触交付。
陆基配送机器人六大核心优势
- 极速响应:车队调度消除等待下一单人工的空窗期
- 人力升值:护士回归临床、门店员工专注堂食服务
- 对冲用工荒:低价值运力任务机器人化
- 确定性履约:无休息/停工波动
- 人效跃升:存量人力创造更多产出
- 成本优势:边际成本低于人工配送
- 无接触交付:疫情刚需,长期留存的服务溢价点
局限性与挑战
公路自动驾驶安全性是核心拦路虎:复杂路况、突发状况、故障后果严重性,限制监管放行。人行道机器人监管相对宽松,但面临:分心行人避让、恶意破坏/盗窃等治安问题,尚待完善对策。
空中配送:无人机(UAV)赛道
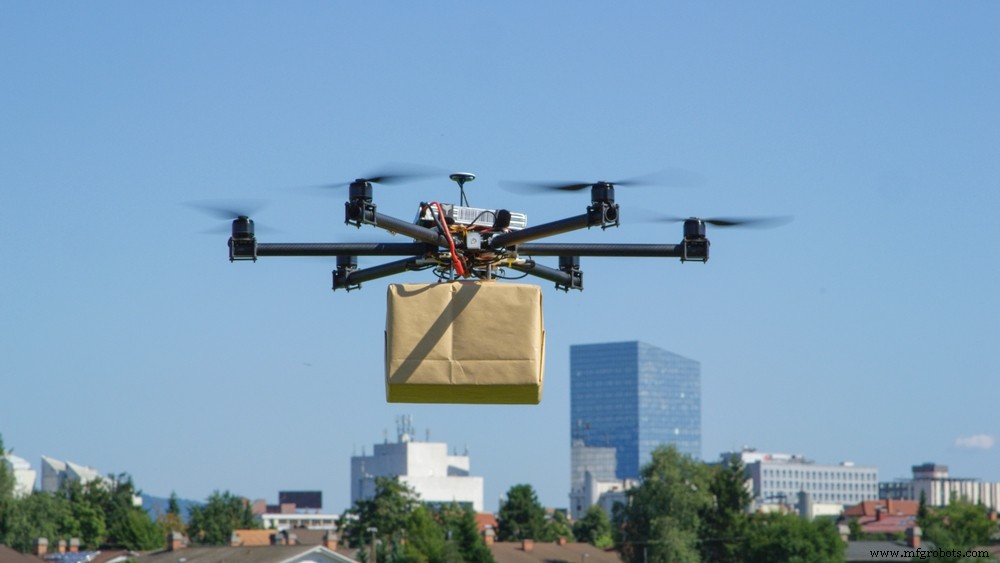
Air Box Technologies数据:日均1亿+网购单中90%重量适配无人机配送。电商/物流巨头(FedEx/UPS/亚马逊/沃尔玛/沃尔格林/DHL)全员布局。技术就绪,卡点在法规与立法。
2021年1月FAA发首张BVLOS配送许可:预设航线、农村地区、400英尺高度上限、人工远程监管。核心优势:规避地面拥堵,速度与时效双重确定性。人道主义场景:无路/山区投递药品/疫苗/采样回传,压缩周转、挽救生命。
巨头自研/收购并行,中小企业受惠于供应商涌现与价格下探。RaaS(机器人即服务)降准入门槛,小企业可低成本试水。
无人机配送四大制约
- 安全/监管:组件失效坠落高密度区后果不可控
- 载重上限:大件/重件无法适配
- 抗风/恶劣天气脆弱性
- 国家安全/执法合规:远程识别强制要求(Federal Register)
经济性考量
公路自动驾驶车型>人行道/室内机器人>无人机(视载荷/航程/速度定价)。Ark Invest/美交通部报告:5磅载荷/10英里半径机型估价1000-3000美元。长航程重载机型(11kg/20h/175km)报价17.5万美元。RaaS模式加速普及。
配套基建需求
- 室内机器人:电梯/门禁互联改造(高额隐性投入)
- 陆基机器人:充电网络
- 无人机:起降场+充电设施
如何获取配送机器人供应商与集成商?
HowToRobot全球平台连接终端用户与供应商。描述配送自动化需求获取定制方案,或指定品类询价比选(含无人机、零部件、咨询服务)。中立专家顾问全程护航,预约专家咨询。
工业机器人