


新冠疫情预计致工业机器人收入今年下降8%
Interact Analysis分析师Maya Xiao撰文
据Interact Analysis研究,重创全球经济的新冠疫情预计将使工业机器人市场收入下降逾8%。
"2019年疲软后,我们原预期2020年机器人市场强劲复苏,但新冠疫情将市场收入增长预测从4.8%改为-3.6%",Interact Analysis自动化市场专家Maya Xiao写道。
她表示,全球工业机器人出货量自2018年中起连续四个季度负增长。2019年底出现复苏迹象,中期增长率转正。这一转折发生在全球制造业活动持续放缓背景下,导致机械和自动化设备支出疲软。
到2020年,工业机器人市场降幅进一步收窄,工业机器人投资预计回升,年度预测更强增长。新冠疫情爆发改变一切。
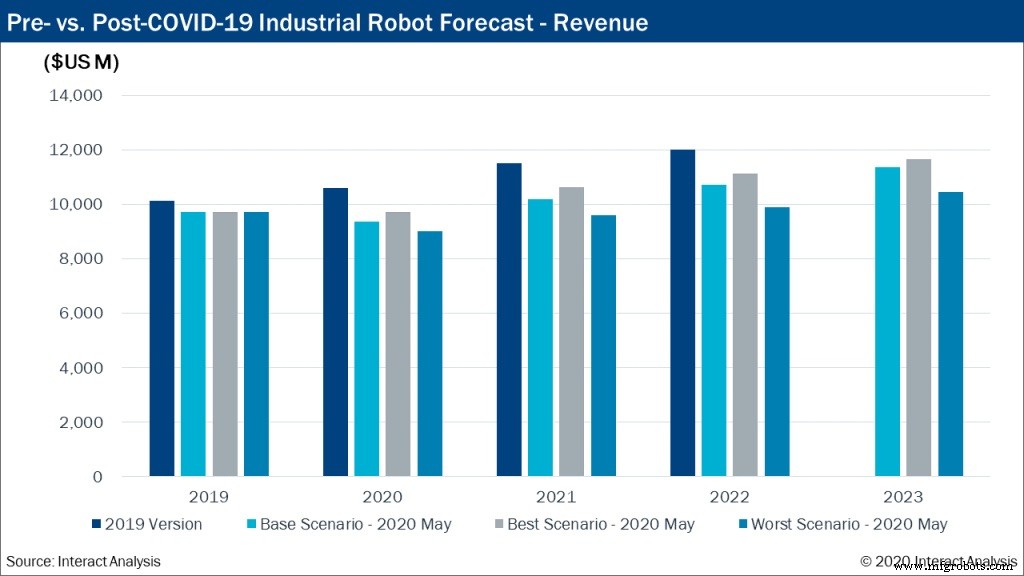
为反映新冠疫情快速变化,Interact Analysis给出中性、乐观、悲观三种情景。疫情将长期提升工厂和仓库自动化率,但即使最佳情景下,预计收入在2022年前难恢复至疫情前预测水平。
Interact Analysis新基准情景预测,2020年全球工业机器人市场收入下降3.6%,出货量下降3.7%(疫情前预测分别为正增长4.8%和7.7%)。2021年预计强劲反弹,最终用户推进2020年延期的自动化计划和项目。
三种情景均建议2021年反弹,即便最坏情况反弹较慢。最坏预测假设疫情更长、2020年无法遏制,导致长期高失业和低工资增长。
协作机器人预计2020年全年在收入和出货量上保持双位数增长。其他所有类型工业机器人增长均为负或持平。非制造环境应用(如物流、服务业)冲击更大但恢复更快。
此外,许多协作机器人制造商集中在亚洲,意味着他们比非亚洲市场的竞争对手和客户更早度过危机。
区域视角
不出所料,欧洲和北美工业机器人市场2020年第一季度急剧下滑。许多制造商宣布收入下降超10%。预计第二季度因本地生产仍深受停工影响而进一步恶化。
然而,亚洲机器人制造商表现意外强劲,特别是日本、中国和台湾,3-4月表现超预期。一方面消化2019年第四季度历史订单及疫情相关紧急订单;另一方面受益于欧美供应商停产带来的新客户。但所有供应商对2020年下半年前景谨慎,Interact Analysis对全年整体增长率不盲目乐观。
行业视角
汽车业受创特别严重(尽管仍宣布1000+台大单)。传统汽车制造无改善迹象,大多数新产能投资关联新能源汽车(主要为汽车电子和锂电池生产)。
Interact Analysis报告范围内,用于汽车电子和锂电池生产的机器人不计入汽车行业,且多在亚洲生产。协作机器人过去12个月在这些领域强劲增长。
已高度自动化的行业(如半导体)受新冠封锁影响较小。因此,新冠疫情加入许多国家长期劳动力短缺等因素,成为制造企业加大自动化兴趣的理由。
长期利好
危机后,许多行业将考虑重组供应链实现关键部件本地化制造,并提高整体工业自动化水平。工业机器人行业必将受益于此趋势。
新冠疫情推迟但未消灭工业机器人反弹,长期将强力推动机器人市场增长。
Maya Xiao具备系统自动化、可再生能源、智能网联汽车跨学科技术背景。负责Interact Analysis中国工业自动化和新能源汽车研究。
自动化控制系统
- 工业机器人:设计逻辑、制造体系与智能化未来
- 安川电机净利润暴增150% 机器人自动化订单激增
- 欧姆龙发布搭载嵌入式AI的新一代工业机器人 实现预测性维护
- 三菱电机发布高性价比 RV-8CRL 工业机器人
- Claroty网络安全:工业供应链防护为何比数据安全更关键
- 英国制造业增长计划(MGP)18个月创造1070个就业岗位 助力中小企业腾飞
- 英国工业机器人密度落后 拖累生产力表现
- 工业机器人:中小企业的破局利器
- 新冠疫情如何重塑工业自动化:趋势、挑战与机遇深度对话
- 智能资产追踪:2024年变革行业
- 2021年供应链金融五大趋势:如何提前布局
- ABI Research预测:2024年工业制造将部署超1500万台AI设备