


2021供应链与采购软件十大预测:从供应商管理到垂直SaaS
以下是PeakSpan Capital LLC对供应链采购软件领域的研究观察及2021年十大预测。
1. 认知、管理、沟通供应商从未如此关键
新冠疫情从多维度给供应链敲响警钟。举例:当世界停摆、制造商需大规模问供应商"你还好吗?"时——他们却束手无策。大企业过去或许能靠Excel、邮件、电话应付,但2020成了供应商信息管理和数字化沟通的有效"灯泡时刻"。2021年供应链高管将推进风险管理、供应商多元化、可持续性等重磅举措。然而,没有智能持续的供应商信息管理,一切皆不可行。
供应商中心软件采纳驱动力包括可持续性努力、企业社会责任、多元化努力、供应链韧性。安全合规在单一劳工违规可引全球头条、数百万品牌减值的时代,同样前所未有重要。2021年未掌控供应商信息的组织将被甩在尘埃中、暴露风险中。
供应商是供应链基石亦是阿喀琉斯之踵。整体端到端供应商管理、问责、数据共享、信任生态战略伙伴关系,2021年将比以往任何时候更重要。
2. AI与机器学习:"你还处早期"
供应链尚未准备好拥抱AI。虽见少数企业在支出分析、战略采购上用AI做有趣尝试,但从大众市场整体视角,感觉仍停留在第一局。我们看到广泛供应链数据缺口、脏数据、人工干预仍在。该领域仍受内部部署系统、定制内部技术、散落供应链的孤岛数据集影响。企业须先搞定供应链基础(含支出管理、供应商信息管理、物流四墙、运输),再出击AI。一旦完成,鉴于数据复杂性和体量,我们认为AI和ML将对供应链采购产生深远影响。2021年将是AI和ML巨大增长之年,为后续广泛采纳铺垫。
3. 可持续性、可持续性、可持续性
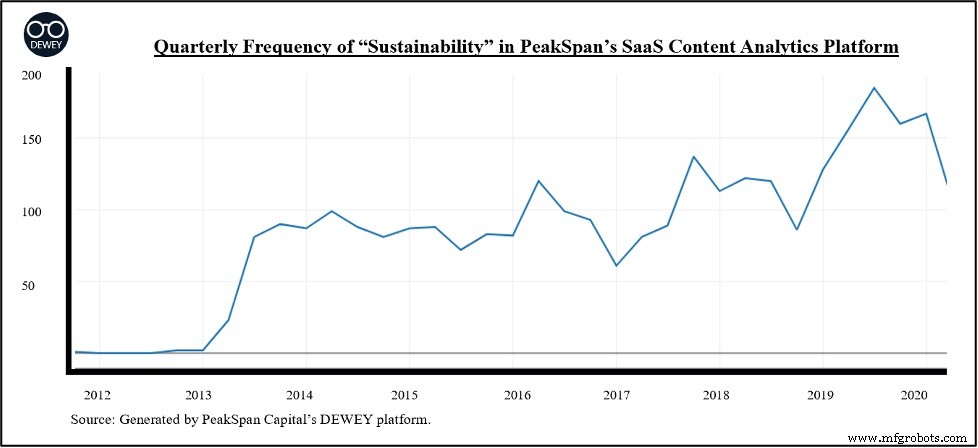
虽想说2021是可持续性"元年",但注定落空。可说的是,可持续性宏观顺风前所未有强劲,2020年陡然加速。无论企业利他或自利,大型全球实体以热情推进可持续性举措已成不可否认共识。压力来自四面八方:消费者、员工、投资者。全球最知名品牌聚焦供应商可持续性、端到端供应链可视化、透明度。例如百事刚宣布2040年净零排放目标。食品杂货等垂直领域重点复合,推动智能库存管理、订单管理、减废采纳。我们预计年底前首席可持续性官角色将大幅普及。为此,我们围绕该角色看到更多讨论、基建、群体、活动,这是好兆头,恰似2010年代初首席采购官头衔的早期景象。成功企业通过聚焦正确优先级,确保可持续性努力拥有巨大商业价值。
4. 打破数字化转型迷思
这趋势实质是供应链可视化。评估全球最大制造商技术栈,真正成功"数字化转型"组织寥寥无几。我们见多重路障:数字化转型项目任期超越项目负责人任期、首席采购官等关键领导角色流动、软件过多、持续依赖遗留或内部部署ERP。RPA、集成平台、低代码平台等新技术提供有趣替代,但总体结论是缺乏"一招鲜吃遍天"方案。云ERP和主数据管理(MDM)平台带来希望,但仍在取代内部部署的早期阶段,后者实施需数年、通常5-10年才重新招标。我们认为供应链技术,特别是敏捷方法论指向的数字化转型,将继续是"狂野西部"。RPA等工具虽能解决特定业务问题,但属白板方案,需多"画师"共绘蓝图。我们预见垂直导向的供应链聚焦软件商将在未来几年接管数字化转型举措,论点是:一招鲜方案可能存在于大型零售商等供应链子集中。
5. CSCO与CDO崛起
我们见到多个新席位进入决策桌,不小程度上因上述趋势。首席供应链官(CSCO)董事会影响力将增强,因其内在关联数字化转型、可持续性、多元化、品牌价值等重要举措,尤其在新全渠道世界。首席数据官(CDO)是更新生角色,但正快速成为前瞻大企业C-suite标配。我们也见企业聘用多位CDO,各管一桶数据(如客户、供应商)。鉴于每家公司现在都是软件公司,我们预期组织将加倍押注数据。下一代软件领袖将凭"软件加数据"制胜,而非仅应用。
6. 客户体验持续重塑供应链:亚马逊式方法
我们爱亚马逊。它从多维度激发电商供应链生态创新浪潮。显然存在助品牌在亚马逊销售的软件类别,但更令我们兴奋的是助品牌竞争、或至少有招架之力的类别,如数据源管理、共享仓储、履约、终端配送、电商物流、供应链即服务(SaaS)。本质上,任何助品牌接单并在两天内以"亚马逊式"方法和体验交付的软件类别,在我们看来都是制胜主张。在亚马逊销售是必须,但不能是唯一路径,因利润压力已渗透生态。尤其对大品牌,通过自有供应链直销是关键任务,除非拥有沃尔玛级影响力,否则唯有部署软件和共享资源模型才能与亚马逊竞争。
7. 电商持续改写游戏规则
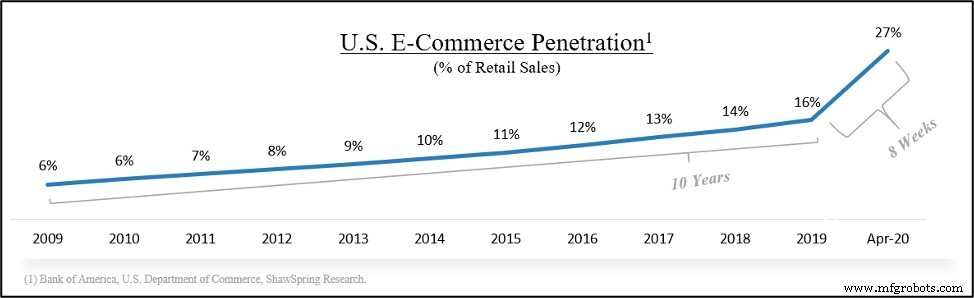
过去几年深耕电商者知:2020电商淘金热非昙花一现。十年加速在八周完成属实,但此采纳终将发生,疫情只是加速到达。被迫2020网购的世代不会忘记生鲜送上门的便利、在家收完美圣诞礼的喜悦。我们在小企业领域强烈见此形成,该客群十年来在特定垂直领域稳步采纳电商,但2020 Q2被迫全面上线。我们持续观察该细分市场重点和采纳,但见长期创新地平线。持续活跃支撑多个同等大机会,如电商物流、支付和其他银行产品,支撑直面消费者和代发货等新兴机会。
我们特别看好食品饮料供应链,特别是杂货和餐饮垂直领域。在线杂货在2020短期经受考验,仍有长路。食品供应链复杂性、亚马逊生鲜和Instacart设定的高消费者期待,是创新和进一步动能的另一配方。我们预期今年将见多家规模化企业挑战杂货供应链和电商,并识别出多种路径,含供应链可视化、冷链、库存管理、安全温控、电商赋能、履约、市场模式、终端配送、为全渠道利用现有和新资产。
8. 供应商多元化
供应商多元化概念存在已久,但因2020年美国聚焦此议题,我们见拐点。类似可持续性分析,供应商多元化明确成董事会级举措,利益相关者强力支持。我们见员工更关注组织供应商多元化努力,也见更多政府法规成顺风。此外,供应链中——我们见组织采取更主动方法推进供应链可视化、透明度和管理。这始于理解供应商是谁、如何融入企业战略。我们预期2021年将延续2020年企业聚焦多元化态势。
9. 最佳单点方案 > 全能平台
从供应链采购放宽视野,我们见商业软件总体多主题演进。通常注意到周期:特定行业多最佳单点方案兴起,随后大规模整合期。网络安全和销售技术领域经历过几波。例如,平均销售团队现用43个销售/CRM工具,平均安保团队用75个!供应链采购软件空间虽未达此水平,但正朝此方向。与CPO和CSCO讨论显示向最佳单点方案转移。该领域现有巨头肥硕自满,在供应商管理、分析、战略采购等关键领域竞争乏力。我们预期未来几年见多类单点方案进展,获企业采纳支持。采购软件空间现实是现有巨头持极强收购性——视角不同既是福也是祸。
10. 供应链采购专业化
随空间成熟,一招鲜非最优显现。我们认为垂直SaaS在供应链采购中将更关键,因复杂性和细微度高。食品饮料、杂货餐饮、医药、冷链、电商、大麻等是我们近期看好的垂直领域。放开终端市场垂直专业化,我们同样在多支出品类领域见机会,含差旅、外包劳动力、软件、航空、各类直接采购,迄今创新极少。
最后,物流视角下,我们见供应商崛起主导,聚焦物流链特定细分:零担、短驳、国际,及特定货类如大件。物流软件空间见大额融资,理由充分。电子日志设备(ELD)强制令在后视镜,电动车在前景,这些细分前景可期。近期聚焦数据中心软件平台,能驱动物流生态所有参与者效率。市场视角下,我们喜好匹配特定线路、区域、运输方式或货类供需的专业化市场。
彩蛋:2022年预测
2022年我们期待支付风暴席卷供应链采购空间。随时间推移,希望见CFO、CPO、CSCO办公室在物理和金融供应链上更协同。供应链先需掌控供应商、支出、数据,但以这些基础支柱为跳板,通过支付处理、现金流管理、合并开票、融资产品等驱动未来节省的机会是稳健的。
Jack Freeman是PeakSpan Capital LLC合伙人。
工业技术